

فهرست مطالب
طرح اعتباری «گندم اعتبار دارد»؛ مدل تامین مالی زنجیرهای گرینپی و بانک کشاورزی
فاصله زمانی میان تحویل محصول کشاورزی به سیلوهای دولتی و واریز مطالبات حاصل از خرید تضمینی، همواره یکی از چالشهای ساختاری نقدینگی در بخش زراعت کشور بوده است. این وقفه پرداختی، به ویژه در آغاز فصل کشت جدید یا زمان تامین مخارج معیشتی و نهادههای تولیدی نظیر بذر، کود، سموم و تجهیزات آبیاری، فشار مالی مضاعفی را به کشاورزان تحمیل میکند. در پاسخ به این چالش مزمن، پلتفرم گرینپی با همکاری بانک کشاورزی طرح اعتباری «گندم اعتبار دارد» را به عنوان یک ابزار تامین مالی خرد و زنجیرهای مبتنی بر فناوری مالی (Agri-Fintech) به مرحله اجرا درآورده است.
در قالب این طرح نوین، گندمکارانی که محصول خود را تحویل مراکز و سیلوهای رسمی خرید تضمینی دادهاند، میتوانند پیش از دریافت نهایی وجوه دولتی، معادل ۳۰ درصد از ارزش ریالی گندم تحویلی خود را در قالب اعتبار خرید کالا و خدمات دریافت کنند. این مدل با تکیه بر سازوکار مدلهای پرداخت اعتباری و BNPL و بهکارگیری کیفپولهای هدفمند درونشبکهای، شکاف نقدینگی بخش کشاورزی را بدون ایجاد تورم ناشی از خلق پول پرفشار پوشش میدهد و اعتبار را مستقیماً به چرخه واقعی تولید و مصرف متصل میسازد.
سازوکار عملیاتی و فرایند تخصیص اعتبار در طرح گندم
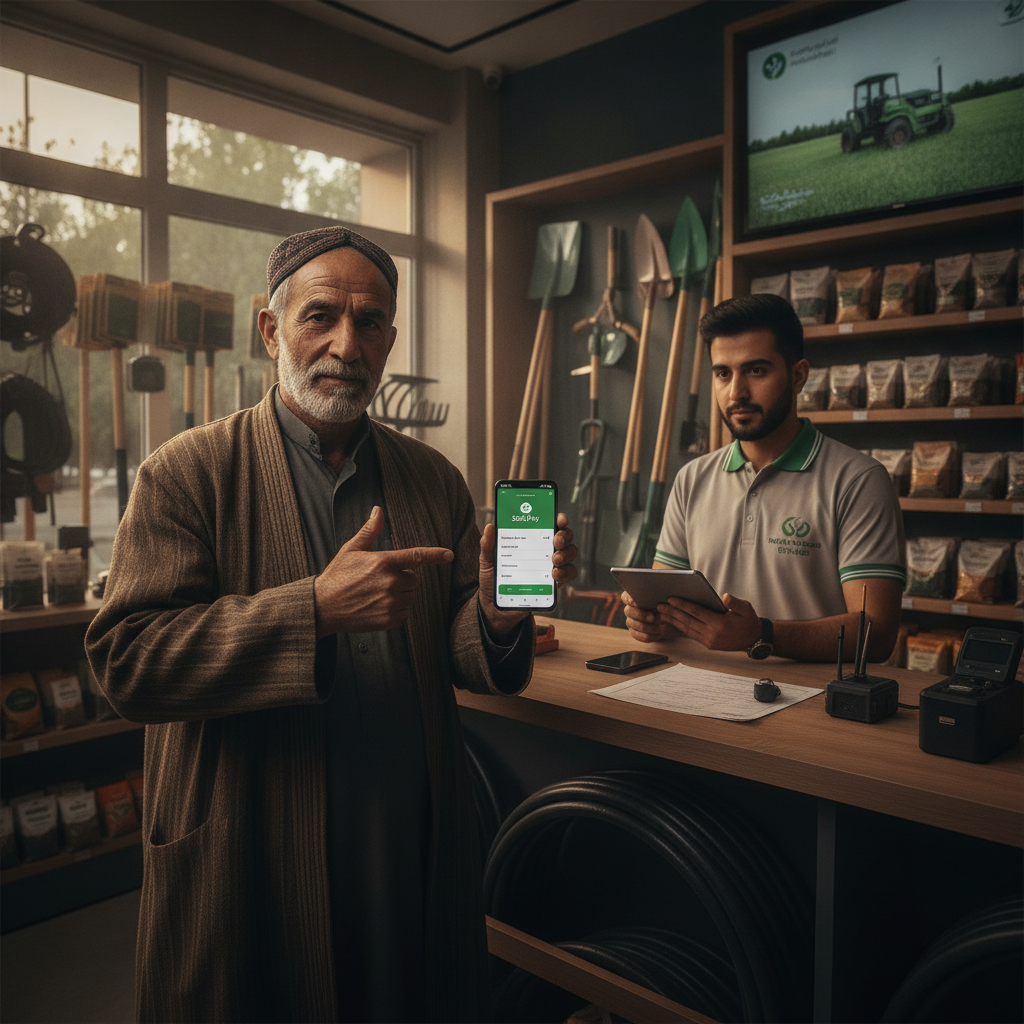
فرایند احراز هویت و دریافت این تسهیلات به گونهای مهندسی شده که کشاورزان نیازی به ارائه وثایق سنتی، چک یا معرفی ضامن نداشته باشند. پشتوانه اصلی این اعتبار، سند رسمی و سیستمی تحویل محصول به سیلوهای دولتی و ثبت ارزش ریالی آن در سامانههای خرید تضمینی است. این رویکرد، عملاً گواهی تحویل بار را به یک دارایی معتبر و توثیقپذیر دیجیتال تبدیل میکند.
مراحل اجرایی این فرایند به شرح زیر است:
ثبت و استعلام سیستمی: پس از تحویل گندم، دادههای هویتی و میزان ارزش بار گندمکار به صورت خودکار از سامانههای ذیربط دولتی استعلام و راستیآزمایی میشود.
اطلاعرسانی و امضای دیجیتال: پیامک تایید اعتبار برای کشاورز ارسال شده و متقاضی از طریق اپلیکیشن موبایلی «باران» متعلق به بانک کشاورزی، قرارداد الکترونیکی و شرایط استفاده را مطالعه و تایید میکند.
شارژ خودکار کیفپول: مبلغ مصوب (تا سقف ۳۰ درصد ارزش بار) بلافاصله در کیفپول اختصاصی گرینپی با نام «جیب ترمه» بارگذاری میشود.
تسویه نهایی: بازپرداخت این اعتبار به گونهای تنظیم شده که همزمان با واریز مطالبات نقدی گندم از سوی دولت به حساب کشاورز نزد بانک کشاورزی، اصل مبلغ تسهیلات تسویه شده و مابقی وجه به حساب کشاورز منظور میگردد.
با توجه به ماهیت غیرنقدی این ابزار، امکان برداشت وجه یا انتقال مستقیم آن به کارتهای بانکی دیگر وجود ندارد. کشاورزان میتوانند با استفاده از بارکد، کیوآرکد (QR Code) یا درگاههای خرید آنلاین، مایحتاج خود را از شبکه پذیرندگان متصل خریداری نمایند.
توسعه شبکه پذیرندگان؛ اتصال فینتک به زنجیره ارزش کشاورزی
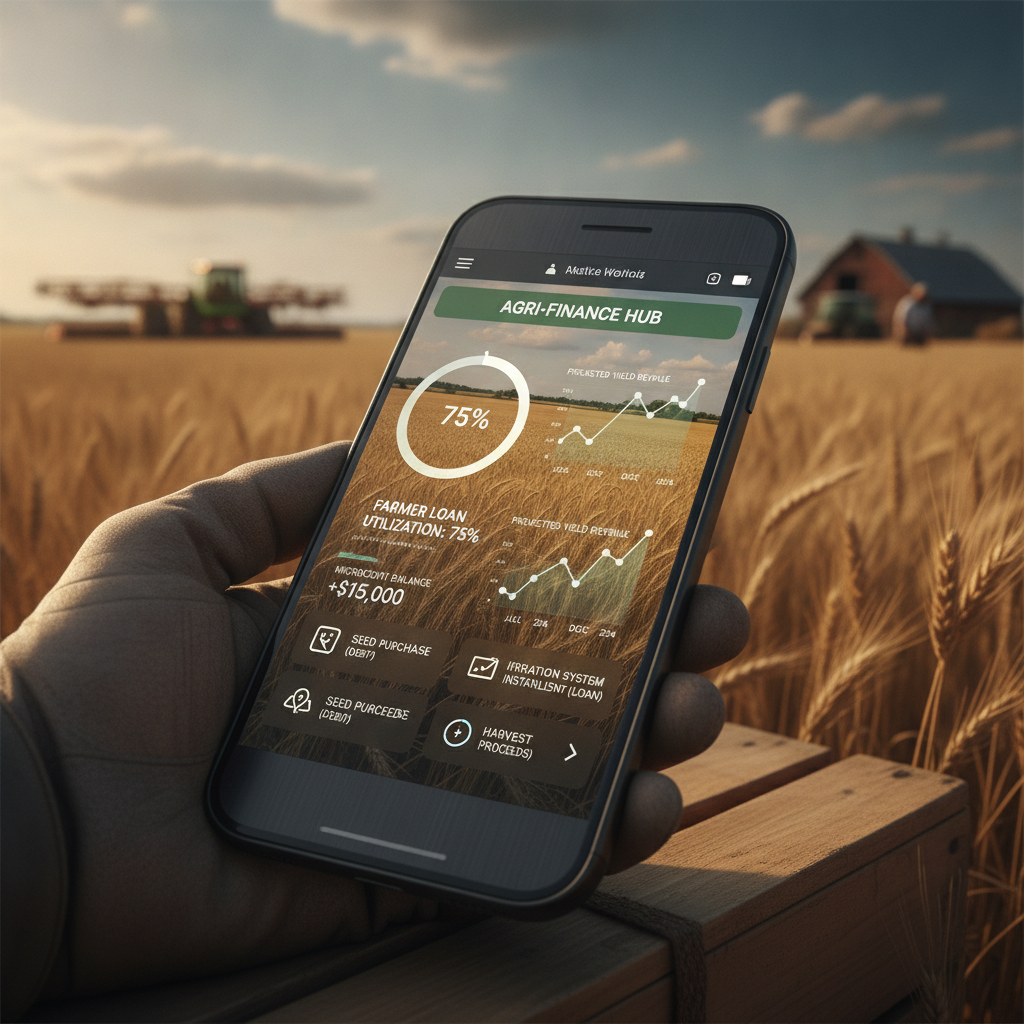
یکی از ارکان بنیادین موفقیت هر طرح اعتباری بسته (Closed-Loop)، گستردگی، عمق و تنوع شبکه پذیرندگان آن است. پلتفرم گرینپی برای جلوگیری از سردرگمی کاربران، دامنه پذیرندگان را صرفاً به فروشگاههای ادوات کشاورزی محدود نکرده است. در این شبکه، پذیرندگان به دو دسته اصلی تقسیم شدهاند:
۱. تأمینکنندگان تخصصی نهادهها و ادوات زراعی
این بخش شامل زنجیره رسمی توزیع بذر، کودهای شیمیایی و ارگانیک، آفتکشها، تجهیزات آبیاری مدرن و قطعات یدکی ماشینآلات کشاورزی است. دسترسی سریع به این اقلام در آستانه فصل کاشت، از افت بهرهوری زمینها به دلیل تاخیر در کشت جلوگیری به عمل میآورد.
۲. زنجیره کالاهای اساسی و مصرفی خانوار
از آنجا که مخارج روزمره خانوار کشاورز در بازه زمانی پس از برداشت محصول همچنان ادامه دارد، گرینپی با اتصال به فروشگاههای زنجیرهای سراسری، هایپرمارکتها و پلتفرمهای تجارت الکترونیک، امکان خرید اقلام خوراکی، لوازم خانگی و پوشاک را نیز در این ساختار فراهم ساخته است.
این شیوه تامین مالی خرد، نمونهای شاخص از گذار سیستم بانکی از اعطای تسهیلات سنتی به سمت اجرای طرحهای تامین مالی نوین بانکی و مدیریت هدفمند جریان اعتباری است که ریسک انحراف نقدینگی را به حداقل میرساند.
تحلیل اثرات طرح بر اکوسیستم فینتک و اقتصاد کشاورزی ایران
ورود تخصصی فینتک به حوزه کشاورزی (Agri-Fintech) در حال حاضر یکی از اصلیترین محورهای افزایش شمول مالی (Financial Inclusion) در اقتصاد دیجیتال به شمار میرود. ساختار درآمدی کشاورزان تفاوت بنیادینی با شاغلان اداری و شهری دارد؛ جریان نقدینگی زراعت فصلی و منقطع است، در حالی که هزینههای تولید و معیشت به صورت پیوسته جریان دارند.
مزایا و کارکردهای اقتصادی
مهار تورم انتظاری برای کشاورز: کشاورز با دریافت اعتبار فوری میتواند نهادههای فصل بعد را پیش از رشد قیمتها در بازار آزاد تهیه کند.
کاهش وابستگی به بازار غیررسمی پول: دسترسی نداشتن به نقدینگی بهموقع در گذشته سبب میشد بخشی از کشاورزان به سلفخری غیررسمی با نرخهای تنزیل غیرمتعارف روی آورند که این طرح چنین چرخهای را تضعیف میکند.
کنترل انحراف منابع بانکی: اعتبار اختصاصیافته صرفاً در شبکه کالا و خدمت تعریفشده گردش میکند و امکان ورود به بازارهای سفتهبازانه موازی را ندارد.
ارتقای رتبه اعتباری روستایی: ثبت سوابق تراکنشهای دیجیتال، سابقه اعتباری معتبری برای جامعه کشاورزی ایجاد میکند که مبنای امتیازدهی اعتباری (Credit Scoring) در سامانههای یکپارچه قرار خواهد گرفت.
چالشها و الزامات پایداری
پایداری این مدل به عواملی نظیر زیرساخت مخابراتی در مناطق روستایی، آموزش کاربری پلتفرمهای دیجیتال به اقشار مسنتر، و جلوگیری از شکلگیری بازار نقد کردن صوری اعتبار از سوی برخی پذیرندگان غیرمجاز بستگی دارد. همچنین هماهنگی دقیقتر میان سازمان هدفمندسازی یارانهها، وزارت جهاد کشاورزی و سیستم بانکی برای تسویه بهنگام مطالبات، پیششرط حفظ اعتماد به این سامانهها است.
تحلیلگران معتقدند اتصال سامانههای مدیریت زنجیره تامین (SCM) با کیفپولهای اعتباری میتواند گام بعدی گرینپی و بانک کشاورزی برای پوشش سایر بخشها از جمله باغداری و دامپروری باشد.
پرسشهای متداول (FAQ)
طرح اعتباری «گندم اعتبار دارد» چیست؟
این طرح حاصل همکاری پلتفرم گرینپی و بانک کشاورزی است که به کشاورزان گندمکار امکان میدهد پس از تحویل محصول به مراکز خرید تضمینی، تا سقف ۳۰ درصد از ارزش گندم تحویلی را پیش از تسویه نقدی دولت، در قالب اعتبار خرید کالا و خدمات دریافت کنند.
آیا برای دریافت این اعتبار نیاز به ضامن یا چک و سفته است؟
خیر؛ مبنای تضمین این تسهیلات، ثبت رسمی رسید و ارزش بار گندم در سامانههای دولتی خرید تضمینی است و نیازی به معرفی ضامن یا تودیع چک و سفته سنتی وجود ندارد.
آیا کشاورزان میتوانند اعتبار دریافتی را به صورت نقدی برداشت کنند؟
خیر؛ این اعتبار غیرنقدی است و صرفاً در کیفپول گرینپی (جیب ترمه) به منظور خرید کالا و نهاده از شبکه پذیرندگان آنلاین و حضوری طرف قرارداد قابل استفاده است.
فعالسازی اعتبار گرینپی از چه مسیری انجام میشود؟
پس از ارسال پیامک احراز شرایط به کشاورز، متقاضی میتواند با ورود به اپلیکیشن «باران» بانک کشاورزی، بخش خدمات اعتباری گرینپی را انتخاب کرده و قرارداد الکترونیکی را امضا و تایید کند.
اعتبار تخصیصیافته در چه فروشگاههایی معتبر است؟
این اعتبار در شبکه فروشگاههای تخصصی توزیع بذر، کود، سموم، ماشینآلات کشاورزی و همچنین زنجیره فروشگاههای هایپرمارکتی و خردهفروشی طرف قرارداد در سراسر کشور قابل استفاده است.
برای مطالعه گزارشهای تحلیلی و آگاهی از آخرین تحولات بانکداری اعتباری، فینتک و اقتصاد نوآوری، از بخش تحلیلها و مقالات پیکار دیدن فرمایید.
سرویس فینتکی گرینپی با اجرای «طرح گندم اعتبار دارد»، امکان بهرهمندی کشاورزان از اعتبارات خرد و خرید اقساطی نهادههای تولید را فراهم کرده است؛ بر اساس گزارش وب سایت رسمی گرین پی ، این سازوکار اعتباری بهدنبال بهینهسازی جریان سرمایه در گردش بخش کشاورزی است و بررسی روندهای نوین اعتبارسنجی آن را میتوانید در بخش مقالات تخصصی پیکار دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!