

فهرست مطالب
تحول بانکداری دیجیتال بانک ملت در بستر اقتصاد نوین
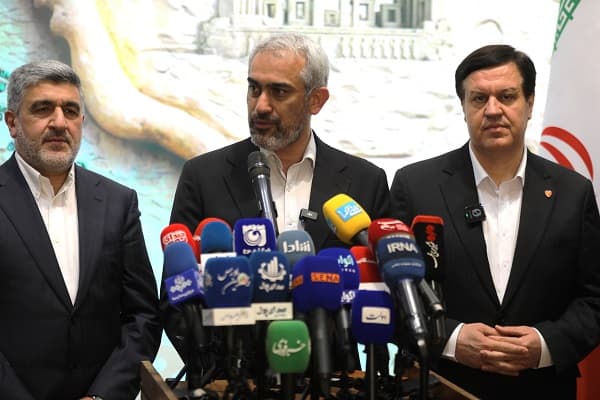
با شتابگیری تحول ساختاری در شبکه بانکی کشور طی سال ۱۴۰۵ و افزایش تقاضا برای پلتفرمهای غیرحضوری، توسعه **بانکداری دیجیتال بانک ملت** با تمرکز بر خودکارسازی فرایندهای اعتباری و بازطراحی خدمات مالی برای مشتریان خرد و شرکتی وارد فاز جدیدی شده است. این رویکرد در راستای گذار نظام بانکی از مدلهای سنتی مبتنی بر شعبه به اکوسیستمهای دادهمحور و سرویسگرا شکل گرفته و با تقویت زیرساختهای فناوری اطلاعات، اصطکاک اداری در دسترسی به نقدینگی و هزینههای مبادلاتی را به حداقل رسانده است.
تحول دیجیتال در نظام بانکی دیگر تنها محدود به عرضه اپلیکیشنهای پرداخت یا همراه بانک نیست؛ بلکه بازآفرینی هسته پردازش مرکزی (Core Banking)، اتصال دادهمحور به پایگاههای اطلاعاتی ملی، و انطباق مستمر با مقررات احتیاطی را در بر میگیرد. با توجه به لزوم تطابق شبکههای بانکی با الزامات نوین امنیتی نظیر تغییر زیرساختهای رمزنگاری شبکه بانکی، بانک ملت استراتژیهای خود را حول محور پایداری سیستمها، افزایش شفافیت مالی، و توسعه بستر بانکداری باز متمرکز کرده است تا ضمن افزایش تابآوری عملیاتی، پایداری دادههای تراکنشی را در مقیاس بالا تضمین کند.
این رویکرد ساختاریافته به مدیریت جریان نقدینگی امکان میدهد تا تخصیص اعتبارات خرد و کلان نه بر اساس مستندات کاغذی زمانبر، بلکه بر پایه الگوریتمهای اعتبارسنجی بلادرنگ، تاریخچه تراکنشها و الگوهای رفتاری مشتریان صورت گیرد. پیادهسازی چنین سازوکاری نقطه عطفی در کاهش نکول اعتباری و ارتقای شمول مالی در سراسر کشور به شمار میرود.
محورهای کلیدی در ارتقای خدمات بانک ملت
بانک ملت در چارچوب استراتژی تحول دیجیتال خود، مجموعهای از راهکارهای تخصصی را برای پاسخ به نیازهای متنوع مشتریان خرد، اصناف و بنگاههای بزرگ تجاری عملیاتی کرده است. این بازآرایی ابزارهای دیجیتال بر محورهای اساسی زیر استوار است:
تسهیلات غیرحضوری و دیجیتال: پیادهسازی سامانههای اعتبارسنجی خودکار و یکپارچهسازی سامانهها برای تخصیص بهینه خطوط اعتباری، مشابه آنچه در سیاستهای رفع محدودیت حساب متقاضیان تسهیلات دنبال میشود. در این چارچوب، متقاضیان خرد قادرند کلیه مراحل از احراز هویت بیومتریک تا امضای قرارداد دیجیتال و دریافت وجه وام را بدون نیاز به حضور در شعب و بدون نیاز به وثایق سنتی سنگین به سرانجام برسانند.
توسعه تامین مالی زنجیره تامین (SCF): اتصال ارکان زنجیره تامین تولیدکنندگان و توزیعکنندگان با بهرهگیری از ابزارهای مالی هوشمند و برات الکترونیک بهمنظور بهینهسازی جریان نقدینگی. در این سازوکار، اعتبار خریدار نهایی یا شرکت اصلی، ضامن تامین مالی تامینکنندگان ردههای بعدی میشود که این امر به رفع انجماد داراییها و رونق تولید میانجامد.
بهبود زیرساختهای تسویه و اعتباری: همگام با تحولات شبکه بانکی در حوزه تسویه آنی چکهای تضمینشده، توسعه چکهای دیجیتال و پلتفرمهای تاییدیه بانکی در دستور کار قرار گرفته است. این ابزارها امکان تسویه امن، شفاف و لحظهای مبادلات تجاری را فراهم ساخته و خطرات مرتبط با مفقودی یا سوءاستفادههای کاغذی را به صفر نزدیک میکنند.
همافزایی با فینتکها و نئوبانکها: گسترش واسطهای برنامهنویسی باز (Open Banking APIs) برای تسهیل اتصال کسبوکارهای نوپا، لندتکها و درگاههای پرداخت به هسته پردازش بانک. این ارتباط دو سویه موجب شکلگیری خدمات مالی تعبیهشده (Embedded Finance) در پلتفرمهای تجارت الکترونیک شده است.
راهکارهای تخصصی برای بنگاهها و شرکتهای متوسط
تامین سرمایه در گردش و ارائه خطوط اعتباری منعطف همواره دغدغه اصلی فعالان صنعتی و شرکتهای مقیاس متوسط بوده است. کندی روشهای سنتی در ارزیابی وثایق و تخصیص منابع غالباً موجب تاخیر در اجرای پروژهها میشد. در همین راستا، الگوهایی نوین با الگوبرداری از ابتکارات متداول مانند طرحهای نوین تامین مالی کسبوکارها در بانک ملت بازطراحی شده است تا دسترسی شرکتهای تولیدی به ابزارهای اعتباری با اتکا به جریانهای مالی آتی، فاکتورهای الکترونیکی و ارزیابی ریسک مبتنی بر داده امکانپذیر شود.
این راهکارها شامل طراحی بستههای اختصاصی برای مدیریت نقدینگی هلدینگها، تسهیل حوالههای گروهی سازمانی، تسویه خودکار حقوق و دستمزد و صدور ضمانتنامههای الکترونیکی آنلاین است که چرخه مالی بنگاهها را شفاف و زمان عملیاتی را به شکل چشمگیری به حداقل میرساند.
نقش بانکداری هوشمند در مدیریت ریسک و بهینهسازی هزینهها
گذار از بانکداری سنتی به سمت معماری مبتنی بر داده، به بانکها این امکان را میدهد که علاوه بر کاهش هزینههای عملیاتی ناشی از شعب فیزیکی، رفتارهای اعتباری و الگوی تراکنشها را با دقت بالاتر ارزیابی کنند. بانک ملت با تجمیع دادههای تراکنشی و بهکارگیری مدلهای دقیق اعتبارسنجی، زمینه را برای کاهش مطالبات غیرجاری و افزایش سرعت پاسخدهی به درخواستهای تسهیلاتی فراهم کرده است.
در مدلهای دادهمحور، الگوهای جریان وجوه نقد در لحظه پایش میشوند و هرگونه ناهنجاری تراکنشی یا علائم اولیه نکول پیش از بروز بحران شناسایی خواهد شد. این تغییر رویکرد همچنین موجب کاهش خطاهای انسانی، افزایش ضریب امنیت تراکنشها و ارتقای تابآوری سامانههای بانکی در مواجهه با ترافیکهای بالای تسویه در ساعات اوج کسبوکار میشود. در نتیجه، منابع سازمانی به جای صرف شدن در کارهای اداری تکراری، به سمت توسعه محصولات نوین و ارتقای کیفیت پشتیبانی مشتریان هدایت میگردند.
اثرگذاری بر اکوسیستم فینتک و شبکه پرداخت کشور
جهتگیری بانکهای بزرگ نظیر بانک ملت به سمت زیرساختهای ماژولار و بانکداری باز، مستقیماً پویایی اکوسیستم فینتک را ارتقا میدهد. شرکتهای لندتک، مدیریت ثروت و پلتفرمهای پرداخت میتوانند از ظرفیتهای تسویهای، توثیق الکترونیک و سرویسهای اعتباری بانک استفاده کرده و خدمات نوآورانه خود را سریعتر به بازار عرضه کنند.
ایجاد زیرساختهای پایدار برای چک دیجیتال و تسهیلات خرد برخط، نیاز به واسطهگریهای غیررسمی را از بین برده و سرعت گردش پول را در شبکه پرداخت افزایش میدهد. همچنین پیادهسازی سامانههای شناسایی تقلب مبتنی بر یادگیری ماشین در درگاهها و پایانههای پرداختی، نرخ سوءاستفادههای سایبری را مهار کرده و امنیت عمومی شبکه مبادلات را بهبود میبخشد.
فرصتها و چالشهای پیشروی اکوسیستم فینتک و شبکه بانکی
توسعه اکوسیستم دیجیتال بانک ملت اثرات متعددی بر فعالان بخش مالی و فینتک دارد. از یکسو، دسترسی شرکتهای فناوری مالی به خدمات باز بانکی و سامانههای احراز هویت یکپارچه گسترش مییابد؛ از سوی دیگر، ضرورت هماهنگی با چارچوبهای رگولاتوری و استانداردهای بانک مرکزی، نیازمند ارتقای مستمر زیرساختهای امنیتی و حاکمیت داده است.
مهمترین چالشهای فنی و مدیریتی در این مسیر عبارتند از:
ریسکهای امنیت سایبری: گسترش درگاههای ارتباطی و نقاط دسترسی API، نیازمند ارزیابیهای امنیتی مستمر، پیادهسازی پروتکلهای ضد نفوذ و پایش دادهها در لایههای مختلف است.
سرمایهگذاری پیوسته در زیرساختهای ابری: نیاز به ارتقای ظرفیت سرورها، مراکز داده محلی و سامانههای افزونه برای جلوگیری از هرگونه قطعی سرویس در زمانهای اوج بار مالی.
ارتقای سواد مالی و دیجیتال کاربران: الزام به آموزش مداوم کاربران در مواجهه با ابزارهای نوین احراز هویت و اسناد دیجیتال جهت جلوگیری از خطاهای کاربری و حملات مهندسی اجتماعی.
سازگاری با تغییرات رگولاتوری: تطبیق بهنگام معماری نرمافزاری بانک با دستورالعملهای احتیاطی، سقفهای تراکنشی و شیوهنامههای جدید بانک مرکزی.
جمعبندی
تحول دیجیتال در بانک ملت نمایانگر گذار ساختاری شبکه بانکی از فرایندهای دستی به سمت اکوسیستمهای یکپارچه و الگوریتممحور است. توسعه ابزارهایی نظیر تامین مالی زنجیره تامین، تسهیلات هوشمند، چکهای الکترونیک و تعامل نزدیک با شرکتهای فینتک، نهتنها بهرهوری سازمانی را ارتقا میدهد، بلکه دسترسی کسبوکارها و آحاد جامعه به خدمات اعتباری شفاف را تسهیل میسازد. پایداری این دستاوردها منوط به سرمایهگذاری مستمر در ارتقای امنیت اطلاعات، بهبود انعطافپذیری زیرساختهای پردازشی و همسویی پویا با استانداردهای رگولاتوری خواهد بود.
پرسشهای متداول
بانکداری دیجیتال بانک ملت چه ابزارهایی را برای اشخاص حقیقی فراهم کرده است؟
شامل افتتاح حساب کاملاً غیرحضوری، احراز هویت بیومتریک، درخواست و دریافت تسهیلات خرد بدون نیاز به ضامن فیزیکی بر پایه اعتبارسنجی دیجیتال و صدور چک الکترونیک است.
تامین مالی زنجیره تامین (SCF) در بانک ملت چگونه به صنایع کمک میکند؟
این سامانه نقدینگی مورد نیاز تامینکنندگان را با اتکا به اعتبار خریداران عمده و از طریق اسناد تجاری دیجیتال تامین کرده و هزینه تامین مالی کل زنجیره را به طور چشمگیری کاهش میدهد.
نقش بانکداری باز در توسعه ابزارهای جدید بانک ملت چیست؟
بانکداری باز به فینتکها و پلتفرمهای تجاری اجازه میدهد مستقیماً از طریق وبسرویسهای امن، خدماتی نظیر پرداخت، استعلام حساب و تسویه را در سامانههای خود پیادهسازی کنند.
چگونه ریسک تقلب در فرایندهای تسهیلات دیجیتال مهار میشود؟
با استفاده از سامانههای تقاطع اطلاعات مالی، ارزیابی رتبه اعتباری بر اساس رفتارهای تراکنشی و مکانیزمهای احراز هویت چندعاملی، ریسک نکول و جعل اسناد به حداقل میرسد.
آیا خدمات چک دیجیتال در پلتفرمهای غیرحضوری بانک ملت در دسترس است؟
بله، مشتریان میتوانند صدور، انتقال و کارسازی انواع چک دیجیتال را به صورت آنی و بدون نیاز به مراجعه حضوری به شعب مدیریت نمایند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
بانک ملت در مسیر ارتقای زیرساختهای اقتصاد دیجیتال، فرایندهای اعطای تسهیلات و تامین مالی زنجیره تامین را از طریق سامانههای یکپارچه الکترونیکی توسعه داده است؛ بر اساس گزارش منتشرشده در پایگاه خبری بانک ملت، این طرح با هدف کاهش هزینههای عملیاتی و افزایش دسترسیپذیری اعتباری اجرا شده و جزئیات راهبردی آن در بخش مقالات تحلیلی پیکار مورد بررسی قرار گرفته است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!