فهرست مطالب
تحول بنیادین در صنعت مالی جهانی و گذار شتابان به اقتصاد دیجیتال در سال ۲۰۲۶ نشان میدهد که کارکرد سنتی شبکههای مالی دیگر پاسخگوی نیازهای پیچیده و پویای بازار نیست. در این چارچوب نوظهور، ارائهدهندگان خدمات مالی ناچارند از پردازش صرف تراکنشها فراتر رفته و ارتقای زیرساختهای پرداخت را از مسیرهای ارتباطی اولیه به پلتفرمهای ارزشافزوده، هوشمند و یکپارچه مالی به اولویتی راهبردی برای تسویه و تبادل امن دادهها بدل سازند. بازتعریف ماهیت مبادلات در لایههای پنهان فناوری، مرز میان تسویه حساب سنتی و نرمافزارهای تجاری عملیاتی را کمرنگ کرده است.
امروزه حجم فزاینده مبادلات دیجیتال، ورود کانالهای فروش یکپارچه همهکاناله (Omnichannel)، رواج امور مالی جاسازیشده (Embedded Finance) و گسترش تعاملات هوشمند نرمافزاری نشان داده است که رقابت بر سر سرعت تراکنش به حد اشباع خود رسیده است. وقتی دسترسی به پردازش پایدار به یک کالای مصرفی عمومی (Commodity) تبدیل میشود، ارزش واقعی کسبوکارها در لایههای عمیقتری فراتر از پیامرسانی صرف مالی تعریف خواهد شد. همین مسئله بحث ضرورت بازطراحی و تکامل زیرساختهای پرداخت به سامانههایی با ارزش افزوده بالا را به یکی از محوریترین چالشهای روز فینتک تبدیل کرده است.
چرا مدل سنتی پردازش تراکنش دیگر پاسخگوی نیاز بازار نیست؟
در سالهای ابتدایی توسعه پرداخت دیجیتال، ارزش پیشنهادی زیرساختها بر سه شاخص متمرکز بود: پایداری سیستم (Uptime)، ضریب امنیتی و نرخ خطا در تراکنشها. هر ارائهدهندهای که میتوانست این سه بعد را با کمترین قطعی پشتیبانی کند، برنده میدان رقابت قلمداد میشد. اما تحولات اخیر زنجیره تجارت نشان میدهد که حاشیه سود ناشی از پردازش خام تراکنش به طور مداوم در حال فشردهشدن است. افزایش هزینههای نگهداری زیرساخت و انطباق قانونی، در کنار توقع پذیرندگان برای پرداخت کارمزدهای کمتر، مدلهای سنتی درآمد مبتنی بر تراکنش را زیر فشار مضاعف قرار داده است.
از سوی دیگر، کسبوکارها و پذیرندگان مدرن دیگر پردازشگر پرداختی نمیخواهند که صرفاً بگوید «تراکنش موفق بود یا ناموفق». پذیرنده کنونی به سامانهای نیاز دارد که به سوالات تجاری و رفتار مصرفکننده پاسخ دهد: چرا فلان مشتری در مرحله نهایی خرید سبد را رها کرد؟ چگونه میتوان تراکنشهای رد شده ناشی از خطای شبکه یا نارسایی موقت سوییچ را بدون نیاز به اقدام مجدد خریدار بازیابی کرد؟ و چگونه میتوان تجربه بازگشت پول یا استرداد وجه را به شکلی شفاف و بلادرنگ مدیریت کرد؟ همانطور که پیشتر در گزارشهای تخصصی پیکار پیرامون شفافیت در لجر و استرداد وجه سامانههای پرداخت بررسی شد، نبود لایههای ردیابی دادهمحور و مدیریت هوشمند مغایرتها میتواند مستقیماً اعتبار پذیرنده را خدشهدار کند و زنجیره جریان نقدینگی را دچار اختلال سازد.
مؤلفههای کلیدی نسل نوین زیرساختهای پرداخت
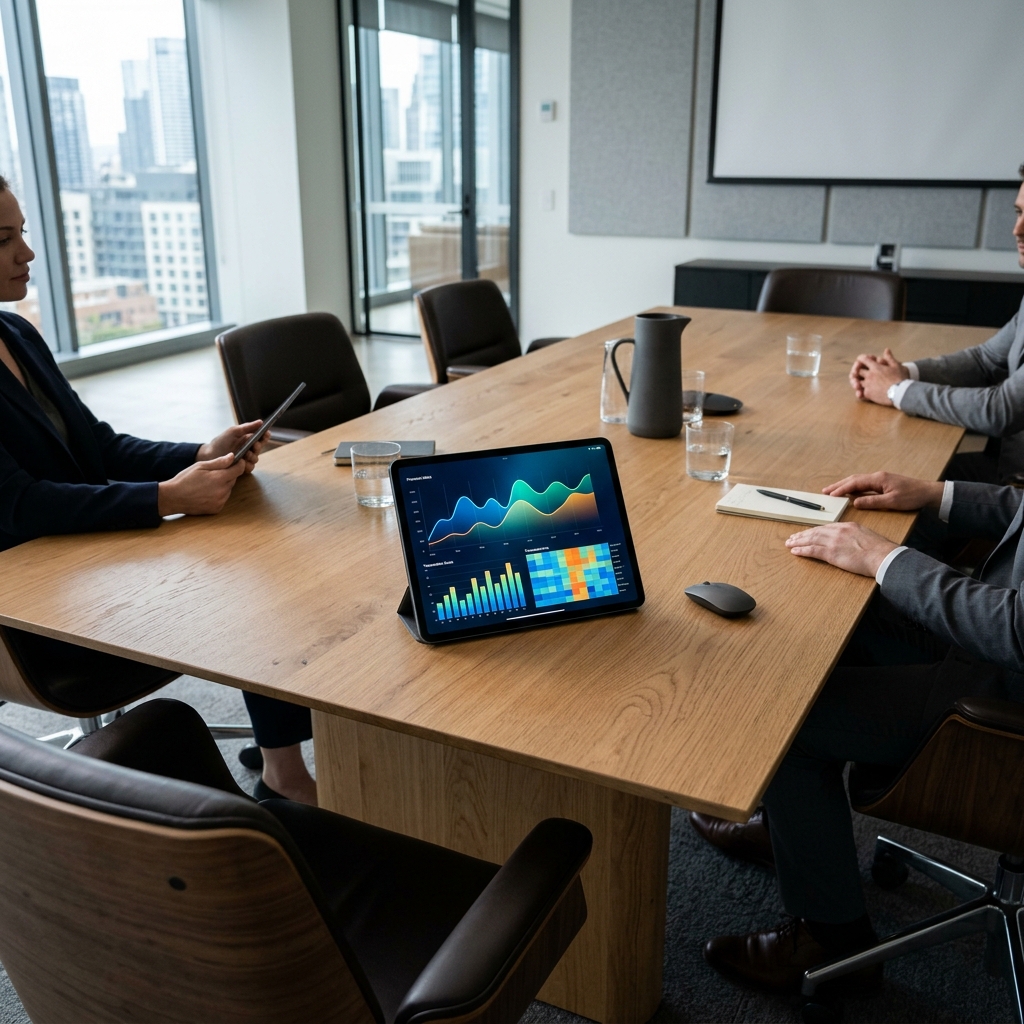
گذار از یک مجرای پردازشی ساده به یک سامانه دادهمحور و انعطافپذیر، نیازمند توسعه مؤلفههای فناورانهای است که تراکنش را از یک رویداد منفرد به بخشی از یک تجربه عملیاتی پیوسته تبدیل میکنند. پلتفرمهای مدرن پرداخت، زیرساخت ارتباطی را با معماری ابری و مدلهای توزیعشده بازطراحی کردهاند تا تابآوری را به حداکثر برسانند. مهمترین ارکان این دگرگونی عبارتند از:
۱. ارکستراسیون هوشمند پرداخت (Payment Orchestration)
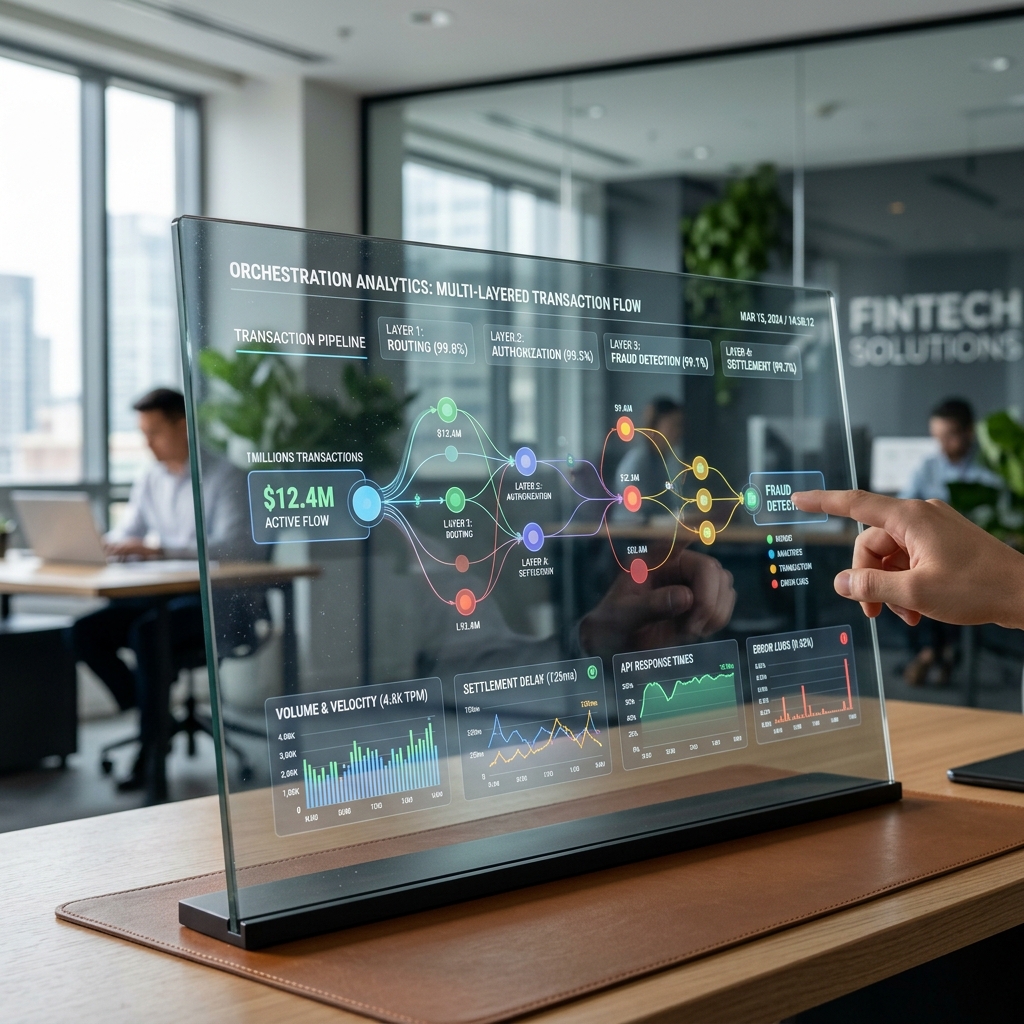
پذیرندگان آنلاین بزرگ و پلتفرمهای بینالمللی دیگر به یک درگاه یا پردازشگر واحد وابسته نیستند. زیرساختهای نوین پرداخت مجهز به لایه ارکستراسیون هستند؛ یعنی مسیریابی پویا و هوشمند تراکنش به سمت مناسبترین درگاه یا سوییچ بانکی بر اساس هزینه کارمزد، نرخ موفقیت لحظهای، موقعیت جغرافیایی کاربر و نوع ابزار پرداخت. اگر سوییچ اول با تاخیر یا قطعی مواجه شود، زیرساخت به شکل خودکار و بدون متوجه شدن کاربر، تراکنش را از مسیری جایگزین (Failover Routing) هدایت میکند تا از ریزش نرخ تبدیل (Conversion Rate) جلوگیری شود. این فناوری نهتنها تجربه خرید را یکدست میسازد، بلکه وابستگی ریسک عملیاتی به یک پردازشگر انحصاری را از بین میبرد.
۲. تحلیل بلادرنگ داده و مدیریت پیشگیرانه ریسک
پردازندههای نسل سنتی عموماً بررسی کلاهبرداری را به شیوهای قاعدهمحور (Rule-based) و ایستا انجام میدادند که منجر به توقف بسیاری از تراکنشهای سالم مشتریان (False Positives) میشد. زیرساختهای نوین، بهینهسازی ریسک را با مدلهای یادگیری ماشین و پردازش فرادادهها در لحظه ترکیب میکنند. دادههای رفتاری کاربر، هویت شناختی دستگاه و تاریخچه تراکنشها در کسری از ثانیه پردازش میشوند تا نه تنها تقلب در لحظه مهار شود، بلکه کاربران معتبر با کمترین اصطکاک امنیتی خرید خود را تکمیل کنند. بدین ترتیب تعادل میان تجربه کاربری روان و امنیت سایبری در تراکنشهای خرد و کلان برقرار میگردد.
۳. اتصال امور مالی جاسازیشده و تسویه در لحظه
امروزه مشتری مایل است خدمات مالی را درست در همان نقطهای که نیاز دارد دریافت کند؛ چه در قالب اعتبارات خرد (BNPL) و چه از طریق پرداختهای تکرارشونده و برداشت مستقیم خودکار. دادههای حاصل از تحلیلهایی مانند گزارش رشد برداشت مستقیم در نظام پرداخت بهخوبی نشان میدهد که مصرفکنندگان متمایل به ابزارهای پرداختی هستند که اصطکاک ورود مکرر دادهها را به حداقل برسانند. زیرساخت پرداخت آینده باید بتواند به شکل یکپارچه حسابهای بانکی، کیفپولها و خدمات اعتباری را از طریق APIهای منعطف به پلتفرمهای نرمافزاری غیرمالی پیوند دهد و تسویه آنی را برای طرفین معامله میسر سازد.
۴. ارائه خدمات ارزش افزوده برای بازرگانان
پذیرندگان تجاری بیش از پیش نیازمند تحلیل عمیق الگوهای خرید مشتریان، مدیریت وفاداری، انطباق با قوانین مالیاتی و مدیریت هوشمند زنجیره موجودی انبار هستند. اگر زیرساخت پرداخت نتواند فرادادههای هر تراکنش را به ابزارهای تحلیل کسبوکار، حسابداری و مدیریت مالی متصل سازد، ارزش تجاری تراکنشها دستنخورده باقی میماند. زیرساختهای امروزی از طریق ارائه داشبوردهای مدیریتی و یکپارچهسازی با نرمافزارهای برنامهریزی منابع سازمانی (ERP)، تراکنش مالی را به بینش راهبردی تجاری تبدیل میکنند و تصمیمگیری مدیریتی را دقت میبخشند.
تغییر نقش بازیگران؛ از اپراتورهای شبکه تا شرکای راهبردی کسبوکار
این دگرگونی عمیق فنی، جایگاه بازیگران سنتی صنعت پرداخت را با تحولی ساختاری روبهرو کرده است. شرکتهای ارائهدهنده خدمات پرداخت (PSPها) و پردازشگران مرکزی دیگر نمیتوانند بقای اقتصادی خود را صرفاً بر دریافت آبونمان یا کارمزد اندک به ازای هر تراکنش استوار سازند. حرکت به سمت مدلهای نرمافزار بهعنوان سرویس (SaaS)، ارائه خدمات انطباق خودکار با مقررات و فروش بینشهای حاصل از هوش تجاری، جریانهای درآمدی نوینی خلق کرده است که ارزش بنیادی شرکتهای فینتک را ارتقا میدهد.
علاوه بر این، بانکها نیز دریافتهاند که حفظ رابطه پایدار با مشتری شرکتی و پذیرندگان بزرگ بدون داشتن پلتفرمهای واسط چابک ناممکن است. همگرایی بانکداری باز و پلتفرمهای فینتکی سبب شده است تا هسته اصلی بانکداری (Core Banking) مسئولیت پردازش امن و مدیریت دارایی را بر عهده داشته باشد، در حالی که لایه تجربیات، واسط کاربری و خدمات ارزش افزوده توسط زیرساختهای تخصصی پرداخت توسعه مییابد. این تفکیک وظایف، زمینه را برای کاهش بروکراسی سازمانی و جهش بهرهوری زنجیره مالی فراهم کرده است.
نسبت تحولات زیرساختی با اکوسیستم پرداخت و فینتک ایران
در اکوسیستم پرداخت الکترونیک ایران، شبکه شاپرک و شرکتهای پیاسپی بزرگترین سهم پردازش تراکنشها را بر عهده دارند. با وجود ظرفیت و پایداری شبکه در جابهجایی روزانه میلیاردها تراکنش مالی، مدل کسبوکار پرداخت در کشور در طول سالیان متمادی بیش از حد بر سوبسیدها یا کارمزدهای دستوری تراکنش متمرکز بوده است. اما تغییرات تدریجی در نظام کارمزد شبکه پرداخت و اشباع بازار پایانههای فروش، بازیگران ایرانی را نیز به این درک رسانده است که رقابت کمی بر سر تعداد دستگاهها دیگر متضمن سودآوری پایدار نیست.
مطالعه روندهای مرتبط با کارایی پایانههای فروشگاهی و سهم بازار شرکتهای پرداخت بیانگر آن است که بازیگران داخلی برای حفظ حاشیه سود خود چارهای جز توسعه خدمات ارزشافزوده ندارند. از اتصال کارتخوانهای هوشمند به سامانههای جامع فروشگاهی و سامانه مودیان مالیاتی گرفته تا یکپارچهسازی درگاههای پرداخت اینترنتی با سرویسهای اعتباری، تسهیلات متصل به حساب و لایه دایرکتدبیت، زیرساخت پرداخت ایران نیز ناگزیر از حرکت به سمت سرویسهای یکپارچه و ارزشآفرین است.
با این حال، تحقق کامل این گذار با دو چالش عمده همراه است: نخست، معماری سیستمهای قدیمی (Legacy Systems) که انعطاف پایینی در تعامل با APIهای چابک دارند و اتصال شرکتهای نوپای فینتک را کند میکنند؛ دوم، ضرورت هماهنگی تنظیمگر مالی با مدلهای اشتراک داده و ارکستراسیون تا امنیت اطلاعات و نوآوری تجاری بدون ایجاد انحصار در توازن قرار گیرند.
چالشهای پیش رو در مسیر تکامل زیرساختها
تحول به سمت زیرساختهای فراتر از پردازش خام، چالشهای عملیاتی و قانونی متعددی را پیش روی فعالان مالی قرار میدهد:
حفظ حریم خصوصی و امنیت دادهها: تجمیع فرادادههای مالی و الگوهای مصرف خریداران، سامانهها را به اهدافی جذاب برای تهدیدات سایبری تبدیل میکند. حفظ انطباق با چارچوبهای سختگیرانه رمزنگاری در سامانههای تحلیلی نقشی حیاتی دارد.
وابستگی به زیرساختهای متمرکز قدیمی: اتصال هستههای بانکی سنتی به میکروسرویسهای مدرن نیازمند سرمایهگذاری سنگین و مدیریت پیچیده ریسک قطعی است.
تطبیق مقرراتی با خدمات مالی ترکیبی: تعبیه سرویسهای اعتباری و پرداختهای خودکار نیازمند بهروزرسانی چارچوبهای صدور مجوز و نظارت است تا از ایجاد تضاد منافع جلوگیری شود.
جمعبندی
فرآیند جابهجایی و تسویه پول اکنون به استانداردی بدون تمایز و در دسترس همگان تبدیل شده است. ارزشی که در آینده موقعیت شرکتهای پرداخت، فینتکها و بانکها را در بازار تثبیت میکند، نه توانایی پذیرش صرف یک تراکنش، بلکه قدرت هدایت هوشمند جریان مالی، تبدیل دادههای تراکنش به دانش سودآور و تعبیه ابزارهای مالی در زندگی روزمره مصرفکنندگان است. زیرساختهای پرداختی که نتوانند خود را از یک مجرای خنثی به سامانهای فعال و ارزشآفرین ارتقا دهند، به مرور زمان جایگاه رقابتی و حاشیه سود خود را به پلتفرمهای منعطف و دادهمحور نسل جدید واگذار خواهند کرد.
پرسشهای متداول (FAQ)
۱. منظور از ارکستراسیون پرداخت چیست و چه مزیتی دارد؟
ارکستراسیون پرداخت لایهای نرمافزاری است که پذیرندگان را به چندین درگاه، پردازشگر و روش پرداخت متصل میکند و به شکل هوشمند تراکنش را از سریعترین، ارزانترین و پایدارترین مسیر پردازش هدایت مینماید تا نرخ موفقیت خرید افزایش یابد.
۲. چرا مدل درآمدی مبتنی بر کارمزد خام تراکنش تحت فشار است؟
به دلیل تبدیل شدن پردازش تراکنش به یک کالای عمومی، رشد رقابت، افزایش هزینههای رگولاتوری و مطالبه پذیرندگان برای هزینههای کمتر، حاشیه سود ناشی از ارسال صرف پیام مالی پیوسته کاهش مییابد.
۳. زیرساخت پرداخت چگونه به ابزار هوش تجاری برای بازرگانان تبدیل میشود؟
از طریق یکپارچهسازی دادههای مربوط به زمان خرید، مبالغ، دستهبندی کالاها و عادات خرید با سیستمهای تحلیل داده و حسابداری، بازرگانان میتوانند تصمیمگیریهای دقیقتری در قیمتگذاری و نگهداری مشتری اتخاذ کنند.
۴. مهمترین مانع فنی شرکتهای سنتی پرداخت در ارتقای زیرساخت چیست؟
وجود سامانههای قدیمی و متمرکز (Legacy Systems) که انعطاف کمی در اتصال به APIهای باز دارند، بزرگترین مانع در تطبیق سریع این شرکتها با نیازهای روز بازار فینتک محسوب میشود.
۵. این تحول چه فرصتهایی را برای شبکه پرداخت و فینتک ایران ایجاد میکند؟
فرصت حرکت از پایانههای فیزیکی صرف به سمت راهکارهای نرمافزاری یکپارچه، گسترش پرداختهای اشتراکی و اعتباری، و ارائه خدمات مدیریت مالیاتی و حسابداری خودکار به پذیرندگان از مهمترین پیامدهای مثبت این تحول است.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!