

فهرست مطالب
همزمان با شتاب تحول دیجیتال در خدمات مالی، **غنی سازی داده های تراکنش در بانکداری** به یکی از شاخصهای کلیدی در ارتقای تجربه مشتری و توسعه تحلیلهای مالی دقیق تبدیل شده است؛ با این حال، گزارشهای خام پرداختی در بسیاری از مؤسسات مالی همچنان شامل رشتهکدهای نامفهوم، اختصارات مبهم پذیرندگان و اطلاعات مکانی ناقص هستند که علاوه بر ایجاد سردرگمی برای کاربران نهایی، کارایی زیرساختهای مدیریت ریسک و اعتبارسنجی را به چالش میکشد.
چالش اصلی در این میان، نگاه سنتی مدیران مالی و فناوری به پروژههای داده به عنوان یک مرکز هزینه صرف، به جای یک ابزار مستقیم درآمدزایی و بهینهسازی عملیات است. این رویکرد سبب شده تا بانکها از بازدهی چشمگیر سرمایهگذاری بر روی زیرساختهای پالایش داده، هوش تجاری و تعامل هوشمند با مشتریان بازبمانند.
ریشه نامفهوم بودن دادههای تراکنش در سیستمهای بانکی
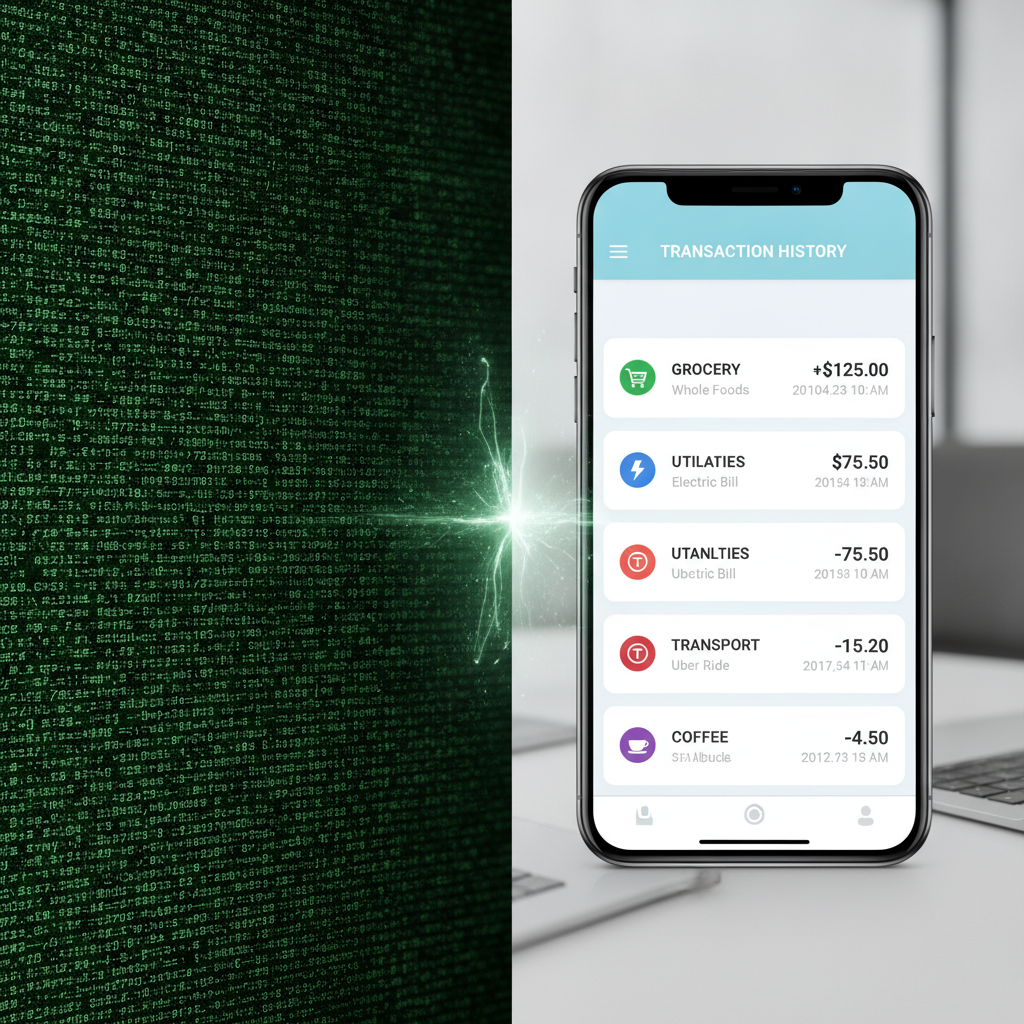
بخش عمدهای از دادههای خامی که مشتریان در صورتحسابها یا همراه بانک خود مشاهده میکنند، مستقیماً از سامانههای سوئیچینگ پذیرندگی قدیمی و پایگاههای داده سنتی واکشی میشوند. این رشتهها معمولاً شامل کدهای پایانه، شناسههای تجاری مختصر و شمارههای پیگیری نامفهوم هستند. نبود استانداردهای یکپارچه ثبت نام تجاری پذیرندگان (Merchant Names) موجب شده تا خریدار هنگام بررسی گردش حساب خود نتواند محل یا هویت واقعی فروشنده را شناسایی کند.
غنیسازی دادهها (Transaction Data Enrichment) به فرایندی اطلاق میشود که طی آن این اطلاعات گنگ پاکسازی، دستهبندی و با دادههای مکانی، لوگوی تجاری و نام دقیق فروشگاه ترکیب میشوند. پیادهسازی چنین راهکاری نه تنها نیازمند بازنگری در خطوط پردازش داده است، بلکه باید با تحولات نوین نظیر یکپارچهسازی هوش مصنوعی در عملیات پرداخت هماهنگ گردد.
چرا بانکها توجیه تجاری غنیسازی دادهها را متوقف میکنند؟
بانکها و موسسات مالی دلایل متعددی را برای به تعویق انداختن یا رد پروژههای بهینهسازی دادههای تراکنش مطرح میکنند که عمدتاً ناشی از خطاهای محاسباتی در ارزیابی نرخ بازگشت سرمایه (ROI) است:
- تفکیک سیلویی دپارتمانها: هزینههای پیادهسازی فنی بر دوش تیم فناوری اطلاعات است، در حالی که منافع حاصل از کاهش تماسهای ورودی نصیب واحد پشتیبانی و مرکز تماس میشود. این نبود همراستایی ساختاری موجب وتو شدن پروژه در مراحل اولیه میگردد.
- دیدگاه کوتاهمدت در بازگشت سرمایه: پروژههای پالایش داده به زمان نیاز دارند تا اثر خود را بر شاخصهایی چون نگهداشت مشتری و کاهش نرخ ترک خدمت نشان دهند، امری که با اهداف گزارشدهی فصلی مدیران سنتی سازگار نیست.
- تمرکز انحصاری بر الزامات رگولاتوری: در شرایطی که بانکها منابع خود را برای پاسخگویی به استانداردهای نظارتی و چارچوبهای اجباری صرف میکنند، پروژههای مربوط به بهبود تجربه مشتری اولویت خود را از دست میدهند. در این زمینه، درک نقش رگولاتور در زیرساختهای پرداخت میتواند توازن مناسبی میان تکالیف قانونی و نوآوری تجاری ایجاد کند.
هزینههای پنهان دادههای بیکیفیت برای موسسات مالی
نادیده گرفتن ارزش دادههای غنیشده، پیامدهای مالی سنگینی به همراه دارد که اغلب در ترازنامهها به صورت مجزا شناسایی نمیشوند. مهمترین این هزینهها عبارتند از:
۱. افزایش تماسهای مرکز پشتیبانی و تقلبهای ناخواسته
بخش قابل توجهی از تماسهای ورودی به مراکز پشتیبانی بانکها مربوط به کاربرانی است که تراکنشهای معتبر خود را به دلیل متن نامفهوم صورتحساب تشخیص نمیدهند و تقاضای پیگیری یا انسداد کارت میکنند. پدیده «تقلب دوستانه» (Friendly Fraud) یا سوءتفاهمهای تراکنشی، علاوه بر بار مالی پردازش اعتراض، به اصطکاک بیهوده میان بانک و مشتری دامن میزند؛ چالشی که در مباحث امنیت و خطاهای بدون کلاهبردار در پرداختها نیز به وضوح دیده میشود.
۲. ناکامی در ارائه خدمات مدیریت مالی شخصی (PFM)
مشتریان نسل جدید و فعالان اقتصاد دیجیتال خواهان ابزارهایی هستند که به صورت خودکار هزینههای ماهانه آنها را دستهبندی و تحلیل کند. بدون پالایش دقیق دستههای خرید (نظیر خوراک، حملونقل و سرگرمی)، سامانههای مدیریت ثروت و بانکداری نوین ارزش کاربردی نخواهند داشت و مشتریان به سمت فینتکهای چابک شخص ثالث سوق پیدا میکنند.
۳. افت دقت در امتیازدهی اعتباری و بازاریابی هدفمند
الگوریتمهای یادگیری ماشین و موتورهای پیشنهاددهنده نیازمند دادههای پاک هستند. دادههای تراکنشی کثیف، دادهکاوی رفتاری را مخدوش کرده و مانع از ارائه پیشنهادهای شخصیسازیشده و سنجش دقیق ریسک اعتباری تسهیلاتگیرندگان میشوند.
اهمیت ساماندهی دادههای تراکنش در اکوسیستم بانکی ایران
در شبکه بانکی ایران که میلیاردها تراکنش از طریق سامانههای شاپرک و شتاب پردازش میشوند، مسئله کیفیت دادههای تراکنش نمودی دوچندان دارد. در بسیاری از موارد، پیامکهای بانکی و رسیدهای دیجیتال تنها به ثبت عبارتهایی نظیر «خرید از پایانه» یا نام شرکتی نامرتبط با تابلوی مغازه بسنده میکنند.
پیادهسازی سازوکارهای غنیسازی دادهها در ایران میتواند از طریق سامانههای مدرن بانکداری متمرکز، بار بزرگی را از دوش شعب و مراکز تماس بردارد. پروژههایی نظیر بازطراحی زیرساختها در نوسازی و تحول بانکداری دیجیتال نشان میدهند که تمرکز بر غنیسازی شناسه پذیرندگان و تحلیل دقیق تراکنشها، پیشنیاز هرگونه تحول هوشمند و کاهش هزینههای عملیاتی در شبکه بانکی کشور است.
جمعبندی
غنیسازی دادههای تراکنش در بانکداری صرفاً یک ویژگی ظاهری برای زیباتر شدن اپلیکیشنهای پرداخت نیست، بلکه ستون فقرات کاهش هزینههای عملیاتی، کنترل اعتراضات مالی و توسعه سرویسهای دادهمحور به شمار میآید. بانکهایی که نتوانند توجیه اقتصادی دادههای باکیفیت را درک کنند، در عصر هوش مصنوعی و خدمات شناختی، توان رقابت با بازیگران نوآور را از دست خواهند داد.
پرسشهای متداول (FAQ)
غنیسازی دادههای تراکنش چیست؟
فرایندی است که طی آن رشتهکدهای مبهم تراکنشی به اطلاعات واضح و کاربردی شامل نام دقیق پذیرنده، دستهبندی هزینه، نشان تجاری و موقعیت مکانی تبدیل میشوند.
چرا بانکها در توجیه سرمایهگذاری روی پاکسازی دادهها با چالش مواجه میشوند؟
به دلیل محاسبه نکردن منافع غیرمستقیم مانند کاهش هزینههای مراکز تماس، تفکیک سیلویی وظایف در سازمان و نگاه صرف به آن به عنوان یک هزینه فناوری.
چگونه دادههای شفاف تراکنش به کاهش تقلب کمک میکنند؟
با درج نام و مکان دقیق فروشگاه، سوءتفاهمهای مربوط به تراکنشهای ناشناخته کاهش یافته و تیمهای ضدتقلب میتوانند روی کلاهبرداریهای واقعی تمرکز کنند.
اثر دادههای پالایششده بر خدمات PFM چیست؟
دادههای تمیز به سیستمهای مدیریت مالی شخصی امکان میدهند مخارج مشتریان را به صورت خودکار و بدون خطا در دستهبندیهای استاندارد بودجهبندی کنند.
نقش این دادهها در توسعه هوش مصنوعی در پرداخت چیست؟
مدلهای پیشرفته هوش مصنوعی برای اعتبارسنجی رفتاری و پیشبینی تقاضای کاربران، به صورت مستقیم به دادههای پاک و برچسبگذاریشده تراکنشی وابستهاند.
برای پیگیری جدیدترین تحلیلها پیرامون بانکداری هوشمند، زیرساختهای پرداخت و اقتصاد نوآوری، گزارشهای تحلیلی را در رسانه تخصصی پیکار دنبال کنید.
بسیاری از نهادهای مالی ارتقای کیفیت و غنیسازی دادههای تراکنش را صرفاً یک هزینه عملیاتی بدون بازگشت سرمایه مستقیم تلقی میکنند؛ رویکردی که طبق تحلیل منتشرشده در فایننکسترا، فرصتهای کلیدی در کاهش هزینههای پشتیبانی و خلق ارزش از بانکداری مبتنی بر داده را از بین میبرد، در حالی که در بخش مقالات تخصصی پیکار نیز بارها بر نقش زیرساخت داده در بهینهسازی تجربه دیجیتال مشتریان تأکید شده است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!