فهرست مطالب
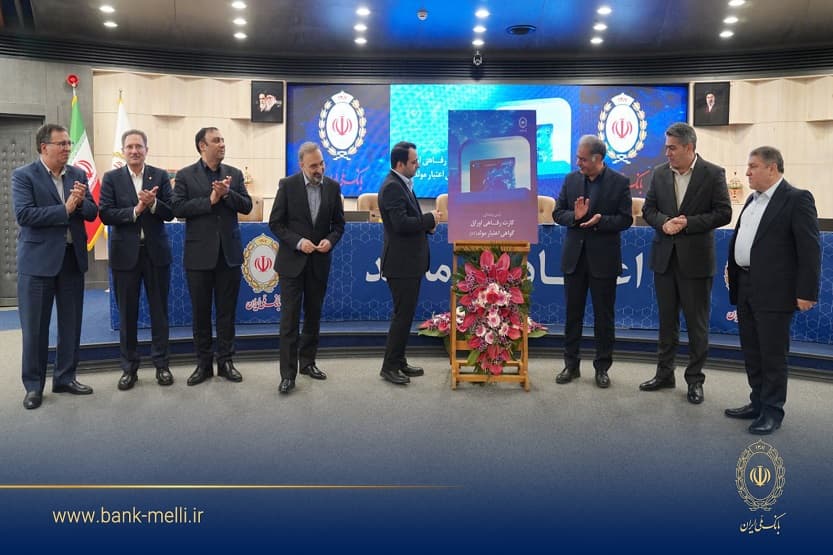
بانک ملی ایران با هدف پیوند دادن ابزارهای تأمین مالی زنجیرهای به تقاضای خرد، رسماً از «کارت رفاهی گام بانک ملی» با سقف اعتباری ۵۰۰ میلیون تومان (۵ میلیارد ریال) رونمایی کرد؛ ابزار مالی نوینی مبتنی بر اوراق گواهی اعتبار مولد که امکان خرید اقساطی کالاهای بادوام و مصرفی را از شبکه فروشگاههای طرف قرارداد، بدون احتساب نرخ سود تسهیلات متعارف و صرفاً بر پایه کارمزد حداقلی فراهم میسازد و گامی مهم در جهت هدایت هدفمند اعتبارات بانکی به سمت مصرفکننده نهایی به شمار میرود.
ابعاد و جزئیات فنی کارت رفاهی گام بانک ملی
کارت رفاهی متصل به اوراق گام به عنوان یکی از ابزارهای نوین مالی شبکه بانکی، با هدف تحریک هدفمند تقاضا و هدایت نقدینگی به سمت بخش واقعی اقتصاد طراحی شده است. بر اساس سازوکار اعلامشده از سوی بانک ملی ایران، متقاضیان میتوانند اعتبار دریافتی را بر مبنای اعتبارسنجی تا سقف ۵۰۰ میلیون تومان دریافت کنند. نکته کلیدی در مدل تسهیلاتی این کارت، کسر میزان بدهی جاری از کارت اعتباری مرابحه مشتریان است؛ بدین معنا که سقف مجاز، تفاضل اعتبار استفادهشده قبلی تا سقف ۵ میلیارد ریال خواهد بود.
مدت زمان بازپرداخت اقساط این تسهیلات در دورههای ۱۲، ۱۸ و ۲۴ ماهه تعریف شده است. مهمترین ویژگی جذاب برای متقاضیان خرد، نرخ سود صفر درصدی این کارت است؛ دارندگان کارت تنها ملزم به پرداخت کارمزد اداری تا سقف ۵.۲۵ درصد هستند که در مقایسه با نرخهای جاری تسهیلات خرد در شبکه بانکی، مزیتی رقابتی به شمار میآید. همچنین اعتبار این کارتها از زمان صدور حداکثر ۶ ماه بوده و غیرقابل تمدید است؛ رویکردی که مصرفکننده را به تخصیص سریع منابع به خریدهای ضروری تشویق میکند.
اوراق گام؛ از تأمین مالی زنجیره تولید تا سفره مصرفکننده
اوراق گواهی اعتبار مولد (گام) اساساً ابزاری برای تأمین مالی سرمایه در گردش بنگاههای تولیدی است که با ضمانت بانک عامل صادر میشود و قابلیت گردش در زنجیره تأمین و معامله در بازار پول، فرابورس و بورس کالا را دارد. اتصال مستقیم این اوراق به ابزارهای پرداخت و کارتهای رفاهی خرد، چرخه تولید تا مصرف را یکپارچه میسازد. در این مدل، نقدینگی سرگردان تزریق نمیشود، بلکه اعتبار ایجادشده صرفاً به درگاههای فروشگاهی بنگاهها و تأمینکنندگان متصل است و خطر انحراف منابع به بازارهای سفتهبازی را به صفر نزدیک میکند.
در سالهای اخیر، شبکه بانکی کشور در چارچوب سیاستهای پولی بانک مرکزی ملزم به مدیریت ترازنامه و استفاده از روشهای تأمین مالی غیرتورمی شده است. گزارشهای تحلیلی منتشرشده در رسانه پیکار نشان میدهد که ابزارهای غیرتورمی نظیر اعتبارات اسنادی داخلی و اوراق گام، بار فشارهای نقدینگی بر ترازنامه بانکها را به شدت کاهش دادهاند. همراستا با ساختارهایی همچون تأمین مالی جمعی و زنجیرهای، کارت گام نیز نقشی مکمل در انضباط مالی ایفا خواهد کرد.
رویکرد مدیریتی بانک ملی؛ مدیریت منابع و بهینهسازی ترازنامه
محسن سیفی، مدیرعامل بانک ملی ایران، در آیین رونمایی از این خدمت نوین، بر لزوم انضباط مالی شبکه تأکید کرد و محورهای اصلی برنامههای بانک را تشریح نمود. به گفته وی، اولویت حیاتی شعب سراسر کشور باید تمرکز بر جذب منابع ارزانقیمت، وصول مطالبات غیرجاری و هدایت بهینه داراییها باشد. تبدیل مطالبات و اعتبارات به اوراق نقدشونده با پشتوانه تضمین بانکی، به شفافیت صورتهای مالی بزرگترین بانک دولتی کشور یاری میرساند.
بانک ملی که همواره در تنظیم بازارهای مالی از جمله عرضه ابزارهای حمایتی و خدماتی چون فروش و مدیریت منابع ارزی فعال بوده است، با توسعه کارت رفاهی گام نشان داده که به دنبال تثبیت سهم خود از بازار بانکداری خرد (Retail Banking) از طریق اعتبارسنجی دادهمحور است. سیفی با قدردانی از عملکرد واحدهای ستادی و صف، یادآور شد که حرکت هدفمند به سوی ارتقای شاخصهای بهرهوری و سودآوری بدون توسعه ابزارهای مدرن زنجیرهای میسر نخواهد بود.
تأثیر کارت رفاهی گام بر زیستبوم فینتک و پرداخت کشور
ورود اوراق بدهی ساختاریافته به کارتهای رفاهی مصرفکننده، مستقیماً لایه خدمات پرداخت و شرکتهای ارائهدهنده خدمات پرداخت (PSP) را تحت تأثیر قرار میدهد. پذیرندگی این کارتها مستلزم اتصال درگاههای فیزیکی و اینترنتی به سوئیچهای اعتباری ویژه است. پلتفرمهای لندتک (وامدهی خرد دیجیتال) و نئوبانکها سالهاست که بازار اعتبارات خرد را هدف گرفتهاند؛ ورود پرقدرت بانک ملی با نرخ کارمزد ۵.۲۵ درصدی، رقابت جدیدی را میان بازیگران فینتک و شبکه سنتی ایجاد خواهد کرد.
از سوی دیگر، تجمیع و پایش رفتار مشتریان در چنین طرحهایی بستری مناسب برای سامانههای اعتبارسنجی یکپارچه فراهم میسازد؛ نظیر آنچه پیشتر در سامانههایی چون سامانه تجمیع حسابهای بانک مرکزی به منظور شفافسازی مبادلات پیادهسازی شده بود. استارتاپهای فینتک و سرویسهای پرداخت اقساطی (BNPL) اکنون ناچارند مدلهای اعتباری خود را با توجه به این ابزارهای ارزانقیمت بازتعریف کنند.
فرصتها و چالشهای کارت اعتباری گام
فرصت مهار تورم انتظاری: هدایت مستقیم قدرت خرید متقاضیان به کارخانجات و فروشگاههای توزیع بدون خلق پول پرقدرت.
حمایت از تولید داخلی: امکان نقدشوندگی سریع اسناد برای تولیدکنندگان در بازار سرمایه یا انتقال اوراق به حلقههای بالادستی تأمین مواد اولیه.
چالش شبکه پذیرندگان: محدودیت فروشگاههای طرف قرارداد در صورتی که تسویه بهموقع با فروشندگان انجام نشود.
ریسکهای اعتبارسنجی: ضرورت دقت در بررسی توان بازپرداخت اقساط توسط متقاضیان در دورههای ۲۴ ماهه.
جمعبندی
کارت رفاهی گام بانک ملی ایران نمونهای برجسته از همگرایی ابزارهای بازار سرمایه و بانکداری مصرفی در اقتصاد ایران به شمار میرود. موفقیت این محصول به سرعت و سهولت فرآیند صدور، گستردگی شبکه پذیرندگان کالا و توانایی بانک در اجرای مدلهای اعتبارسنجی غیرحضوری بستگی خواهد داشت. در صورتی که این الگو با زیرساختهای اقتصاد دیجیتال و سوئیچهای یکپارچه پرداخت هماهنگ شود، میتواند الگویی کارآمد برای سایر مؤسسات اعتباری در زمینه تسهیلات هدفمند خرد باشد. برای بررسی و مطالعه گزارشهای بیشتر در حوزه ابزارهای نوین پرداخت، به آرشیو مقالات تخصصی پیکار مراجعه کنید.
پرسشهای متداول (FAQ)
سقف اعتبار کارت رفاهی گام بانک ملی چقدر است؟
سقف اعتبار این کارت تا ۵۰۰ میلیون تومان (۵ میلیارد ریال) است که با کسر مانده بدهی کارت اعتباری مرابحه به مشتریان واجد شرایط اعطا میشود.
نرخ سود و کارمزد این تسهیلات چگونه محاسبه میشود؟
این تسهیلات فاقد سود بانکی است و تنها کارمزدی حداکثر تا سقف ۵.۲۵ درصد در طول دوره بازپرداخت دریافت میشود.
دورههای بازپرداخت اقساط کارت رفاهی گام چند ماهه است؟
مشتریان میتوانند هزینههای خرید خود را در دورههای انتخابی ۱۲، ۱۸ یا ۲۴ ماهه به صورت اقساطی پرداخت نمایند.
مهلت استفاده از کارت اعتباری گام پس از صدور چقدر است؟
این کارت از تاریخ صدور دقیقاً ۶ ماه مهلت استفاده دارد و این مدت قابل تمدید نخواهد بود.
اوراق گام در این کارت چه کارکردی دارند؟
اوراق گواهی اعتبار مولد (گام) پشتوانه تأمین اعتبار خرید کالا بوده و منابع مالی را بهطور مستقیم به حساب تولیدکنندگان و تأمینکنندگان زنجیره متصل میکند.
بانک ملی ایران در راستای توسعه ابزارهای اعتباری خرد و پیوند آن با تأمین مالی زنجیره تولید، رسماً از کارت رفاهی متصل به اوراق گام با سقف تسهیلات ۵۰۰ میلیون ریالی رونمایی کرد؛ طرحی که طبق گزارش منتشرشده در پایگاه اطلاعرسانی بانک ملی ایران، امکان خرید اقساطی کالاها و خدمات مصرفی بادوام را از بستر پذیرندگان مجاز فراهم میآورد و برای بررسی پیامدهای این ابزار بر نظام اعتبارسنجی و بانکداری خرد میتوانید به بخش مقالات تخصصی پیکار مراجعه کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!