
فهرست مطالب
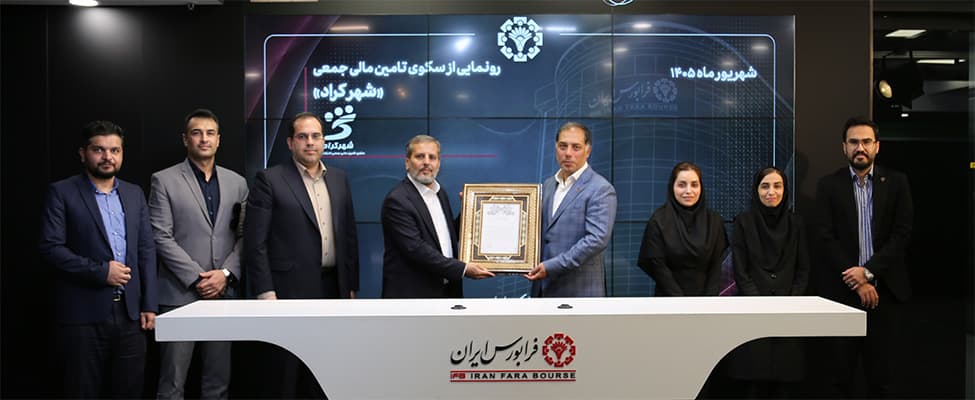
تامین مالی کسبوکارهای کوچک و متوسط (SMEs) همواره یکی از چالشهای بنیادین در نظام بانکی ایران بوده است. محدودیتهای اعتباری، فرایندهای پیچیده وثیقهگذاری و سیاستهای انقباضی بانکها باعث شده بسیاری از بنگاههای نوپا و متوسط از دسترسی به تسهیلات سنتی بازبمانند. در همین راستا، بانک شهر از سکوی جدید خود تحت عنوان «شهرکراد» رونمایی کرده است؛ ابزاری متکی بر کرادفاندینگ یا تامین مالی جمعی که قصد دارد پیوند مستقیمی میان نقدینگی خرد سرمایهگذاران و پروژههای تولیدی و خدماتی ایجاد کند.
این حرکت نشاندهنده تغییر مدل بانکداری سنتی به سمت الگوهای بانکداری پلتفرمی و تلفیق ابزارهای بازار سرمایه با ظرفیتهای شبکه بانکی است. در سالهای اخیر، مفهوم کرادفاندینگ یا تامین مالی جمعی توانسته جایگاه قابل توجهی در جذب سرمایهگذاران حقیقی و حقوقی پیدا کند و اکنون ورود بازیگران بزرگ بانکی، بعد تازهای به این اکوسیستم میبخشد.
ابعاد فنی و کارکرد سکوی شهرکراد
سکوی شهرکراد بهمنظور رفع نیاز بنگاههای اقتصادی خرد، کوچک و شرکتهای دانشبنیان به سرمایه در گردش طراحی شده است. فرایند این پلتفرم بر اساس دریافت و ارزیابی موشکافانه طرحهای توجیهی کسبوکارها استوار است. پس از تایید اهلیت فنی، مالی و اعتباری متقاضی، پویش تامین مالی بر بستر شهرکراد آغاز میشود تا عموم مردم و سرمایهگذاران خرد بتوانند با مبالغ مختلف در این پروژهها مشارکت کنند.
یکی از مزیتهای کلیدی ورود شبکه بانکی به این حوزه، ظرفیت بالای صدور ضمانتنامههای معتبر است. در روشهای معمول بازار سرمایه، تضمین اصل سرمایه یا تعهد پرداخت سود همواره یکی از دغدغههای اصلی مشارکتکنندگان خرد بوده است. بانک شهر با بهرهگیری از زیرساختهای حقوقی و اعتبارسنجی خود تلاش دارد بستری شفاف با ریسک مدیریتشده برای متقاضیان سرمایهگذاری فراهم آورد؛ امری که پیشتر در قالب سکوی تامین مالی SMEها نیز با رویکردهای مشابه تجربه شده بود.
جایگاه کرادفاندینگ در استراتژی تحول دیجیتال بانک شهر
بانک شهر در ساختار خدمات نوین خود ابزارهای متعددی نظیر همراه شهر پلاس، سامانههای امضای دیجیتال و خدمات ضمانتنامهای را توسعه داده است. استقرار پلتفرمی نظیر شهرکراد نشان میدهد این بانک تمایل دارد فراتر از نقش یک واسطهگر وجوه عمل کرده و نقش «تسهیلگر تبادلات مالی» را ایفا کند.
در سال ۱۴۰۵، رویکرد مشتریان به خدمات بانکی تغییر چشمگیری داشته و کاربران به دنبال راهکارهایی هستند که ضمن حفظ ارزش سرمایه در برابر تکانههای تورمی، بازدهی مطمئن و شفافی به همراه داشته باشد. استفاده از شهرکراد سرمایهگذاران را قادر میسازد با شفافیت کامل مسیر گردش ریال خود را مشاهده کرده و مستقیماً در چرخه واقعی تولید کشور شریک شوند.
اثر توسعه شهرکراد بر اکوسیستم فینتک و تامین مالی ایران
ورود مستقیم نهادهای پولی به حوزه کرادفاندینگ تبعات مهمی برای صنعت فینتک ایران دارد:
گسترش عمق بازار تامین مالی جمعی: ورود نهادهای دارای شعب گسترده و شبکه اعتباری بزرگ، کرادفاندینگ را از یک مفهوم استارتاپی به یک مدل مرسوم در جامعه تبدیل میکند.
رقابت و همافزایی با پلتفرمهای مستقل فینتک: سکوهای سنتیتر کرادفاندینگ اکنون با بازیگری مواجه هستند که از پشتوانه نقدینگی و اعتماد عمومی نهادی مانند بانک برخوردار است. این مسئله ضرورت شکلگیری شراکتهای استراتژیک را تقویت میکند.
ارتقای استانداردهای اعتبارسنجی: همگرایی دادههای بانکی با سامانههای فینتکی موجب دقت بیشتر در سنجش ریسک اعتباری متقاضیان تسهیلات جمعی خواهد شد، رویکردی که در مفاهیم بانکداری باز و نوین تعریف میشود.
کاهش فشار نقدینگی بر ترازنامه بانک: بانک با ارائه پلتفرم، بار تامین مالی مستقیم از منابع سپردهای خود را کاهش داده و نقدینگی سرگردان جامعه را هدایت میکند.
چالشها و ریسکهای پیشروی ابزارهای نوین تامین مالی
اگرچه سکوی شهرکراد افقهای نویدبخشی پیش روی کسبوکارهای متقاضی سرمایه ترسیم میکند، اما چند چالش بنیادین نباید نادیده گرفته شود:
ریسک نکول و تاخیر در بازپرداخت: با وجود اعتبارسنجی، بنگاههای کوچک همواره در معرض تکانههای کلان اقتصادی قرار دارند و مکانیسم جبران خسارت باید شفاف و بدون تاخیر عمل کند.
پیچیدگیهای نظارتی دوگانه: فعالیت پلتفرمهای تامین مالی جمعی همزمان در قلمرو نظارتی بانک مرکزی و سازمان بورس و اوراق بهادار قرار دارد. هماهنگی مقرراتی میان این دو نهاد برای تداوم فعالیت شهرکراد حیاتی است.
فرهنگسازی و آموزش سرمایهگذاران: عموم جامعه به دریافت سود تضمینی بانکی عادت کردهاند و درک تفاوتهای ماهوی مدلهای مشارکتی نیازمند شفافسازی و آموزش مستمر است.
جمعبندی
سکوی شهرکراد مصداقی از تغییر پارادایم در نظام تامین مالی شرکتی ایران محسوب میشود. حرکت بانکها از مدلهای اعتباری تکمحور به سمت بسترهای مشارکتی جمعی، نه تنها گرهگشای تامین سرمایه در گردش بنگاههای تولیدی خواهد بود، بلکه به ارتقای بلوغ اکوسیستم فناوریهای مالی کمک میکند. موفقیت پایدار این ابتکار به حفظ شفافیت عملیاتی، کارآمدی در سنجش اعتباری و تسهیل دسترسی دیجیتال وابسته است.
پرسشهای متداول
شهرکراد چیست و به چه نهادی وابسته است؟
شهرکراد سکوی تامین مالی جمعی (Crowdfunding) وابسته به بانک شهر است که با هدف تامین سرمایه مورد نیاز بنگاههای خرد، کوچک، متوسط و دانشبنیان از طریق جذب سرمایههای مردمی راهاندازی شده است.
چه کسبوکارهایی میتوانند از شهرکراد درخواست تامین مالی کنند؟
بنگاههای خرد و متوسط تولیدی، خدماتی و شرکتهای دانشبنیان که طرحهای دارای توجیه اقتصادی و اهلیت اعتباری قابل قبول دارند میتوانند از این درگاه استفاده نمایند.
حداقل و حداکثر مبلغ سرمایهگذاری برای افراد حقیقی در این سکو چقدر است؟
میزان سرمایهگذاری متناسب با ضوابط پویشهای هر طرح و مقررات نظارتی تامین مالی جمعی تعیین میشود و به عموم افراد اجازه میدهد حتی با مبالغ خرد مشارکت کنند.
آیا اصل سرمایه در پروژههای شهرکراد تضمین میشود؟
بسته به طرح ارائهشده، مدلهای ضمانت بانکی یا تعهدات وثیقهای برای کاهش ریسک سرمایهگذاران در نظر گرفته میشود که جزییات آن در شناسنامه هر طرح درج میگردد.
نقش این پلتفرم در کاهش هزینههای اعتباری بانکها چیست؟
بانک به جای تخصیص منابع سپردهای مستقیم، با اتصال سرمایهگذار به متقاضی سرمایه، ترازنامه خود را سبک کرده و نقش تسهیلگر و پلتفرمی ایفا میکند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال در paykaar.com بخوانید.
بانک شهر با هدف توسعه ابزارهای تامین مالی جمعی و تسهیل دسترسی کسبوکارهای کوچک و متوسط به منابع اعتباری، سکوی «شهرکراد» را عملیاتی کرده است؛ اقدامی که بر اساس گزارش رسمی بانک شهر، بستری شفاف برای اتصال سرمایهگذاران به طرحهای مولد فراهم میکند و علاقهمندان به بررسی روندهای نوین اقتصاد دیجیتال میتوانند تحلیلهای تکمیلی این حوزه را در بخش مقالات تخصصی پیکار مطالعه کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!