

فهرست مطالب
تحول دیجیتال در صنعت مالی طی سالهای اخیر مرزهای خدمات سنتی را بازتعریف کرده است. در حالی که بسیاری از کاربران و حتی برخی فعالان کسبوکار مفاهیم حوزه تحول دیجیتال را به جای یکدیگر به کار میبرند، دو مفهوم «بانکداری دیجیتال» و «بانکداری باز» دارای تفاوتهای ماهوی در معماری فنی، مدل کسبوکار و نحوه تبادل ارزش هستند. درک دقیق تفاوت بانکداری باز و بانکداری دیجیتال برای تدوین استراتژیهای نوین در حوزه خدمات مالی، پرداخت و فینتک نقشی کلیدی دارد.
بانکداری دیجیتال چیست و چه اهدافی را دنبال میکند؟
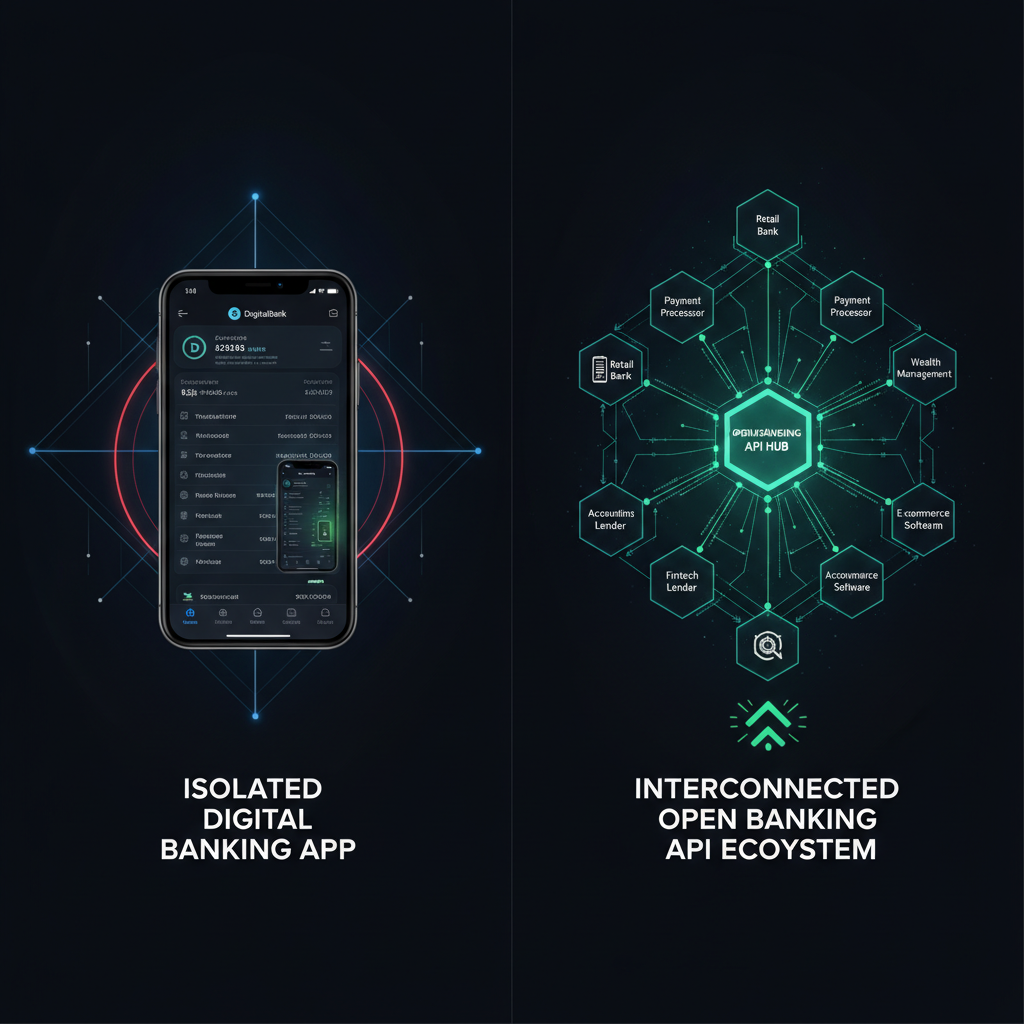
بانکداری دیجیتال (Digital Banking) به معنای انتقال تمامی فرآیندها، محصولات و فعالیتهای سنتی بانکی به بستر آنلاین و دیجیتال است. هدف اصلی این پارادایم، حذف نیاز به حضور فیزیکی در شعب و خودکارسازی فرآیندهای پشتصحنه (Back-office) و سمت کاربر (Front-office) است. در بانکداری دیجیتال، کاربر میتواند تمام امور روزمره از قبیل افتتاح حساب آنلاین، انتقال وجه، دریافت تسهیلات و صدور کارت را از طریق اپلیکیشنهای موبایلی و سامانههای وب انجام دهد.
ویژگیهای بنیادین بانکداری دیجیتال شامل موارد زیر است:
دیجیتالیسازی کامل چرخه حیات مشتری و فرآیندهای احراز هویت غیرحضوری
بهبود تجربه کاربری درون کانالهای اختصاصی تحت مالکیت خود بانک
کاهش هزینههای عملیاتی ناشی از مدیریت شعب فیزیکی
خودکارسازی صدور خدمات بدون دخالت نیروی انسانی
برای بررسی عمیقتر مفاهیم پایه، میتوانید گزارش بانکداری باز چگونه امور مالی را دگرگون میکند را در پیکار مطالعه کنید.
بانکداری باز چیست و چگونه کار میکند؟
در مقابل، بانکداری باز (Open Banking) رویکردی مبتنی بر اشتراکگذاری دادهها و خدمات بانکی با اشخاص ثالث (Third-Party Providers یا TPPs) از طریق رابطهای برنامهنویسی نرمافزار (API) امن و استاندارد است. در این الگو، مشتری به بانک اجازه میدهد دادههای مالی، تاریخچه تراکنشها یا امکان انجام پرداخت را در اختیار یک اپلیکیشن فینتک یا ارائهدهنده خدمات غیربانکی قرار دهد.
بانکداری باز تمرکز خود را بر خروج خدمات مالی از انحصار کانالهای اختصاصی بانکها گذاشته است. این فناوری بستری فراهم میکند تا نوآوری توسط استارتاپها، لندتکها و پلتفرمهای مدیریت مالی شخصی ایجاد شود و زمینه را برای تحولاتی نظیر اعتبارسنجی مبتنی بر بانکداری باز فراهم سازد.
ابعاد اصلی تفاوت بانکداری باز و بانکداری دیجیتال
تمایز میان این دو رویکرد را میتوان در پنج محور بنیادین دستهبندی کرد:
۱. مالکیت کانال و تجربه کاربری
در بانکداری دیجیتال، بانک کنترل کامل کانالهای تعاملی مانند اینترنتبانک و همراهبانک را در اختیار دارد. اما در بانکداری باز، تجربه کاربری درون اپلیکیشنهای فینتکی، پلتفرمهای تجارت الکترونیک یا نرمافزارهای حسابداری شرکتی شکل میگیرد و بانک به عنوان تامینکننده زیرساخت عمل میکند.
۲. معماری تبادل داده و APIها
بانکداری دیجیتال از سیستمهای یکپارچه داخلی برای ارائه سرویس به مشتری نهایی استفاده میکند. در بانکداری باز، تمرکز اصلی بر پیادهسازی APIهای استاندارد باز، پروتکلهای امنیتی احراز هویت نظیر OAuth2 و امکان اتصال امن ارائهدهندگان ثالث به هسته بانکی است.
۳. مدل خلق نوآوری
نوآوری در بانکداری دیجیتال به ظرفیت تیمهای توسعه داخلی بانکها یا پیمانکاران فناوری آنها محدود است. در حالی که بانکداری باز اکوسیستمی مشارکتی ایجاد میکند که در آن صدها شرکت فینتک میتوانند بر روی زیرساخت بانک محصولات نوآورانه بسازند؛ حرکتی که زمینه را برای مفاهیمی مثل توسعه مالیه باز و هوش مصنوعی عاملمحور مهیا میکند.
جدول مقایسه تطبیقی بانکداری دیجیتال و بانکداری باز
مالکیت ارتباط با مشتری: در بانکداری دیجیتال متعلق به بانک است؛ در بانکداری باز در اختیار شرکت فینتک یا ارائهدهنده سرویس شخص ثالث است.
بستر ارائه خدمات: در بانکداری دیجیتال اپلیکیشنهای رسمی بانک؛ در بانکداری باز هر پلتفرم متصل به APIهای بانکی.
تمرکز اصلی: در بانکداری دیجیتال خودکارسازی و کارایی کانالهای داخلی؛ در بانکداری باز همافزایی دادهای و خلق خدمات مالی تعبیهشده (Embedded Finance).
نقش بانک: در بانکداری دیجیتال ارائهدهنده مستقیم محصول نهایی؛ در بانکداری باز تأمینکننده پلتفرم و لایه تسویه و احراز هویت.
بانکداری باز چه تفاوتی با موبایلبانک و اینترنتبانک دارد؟
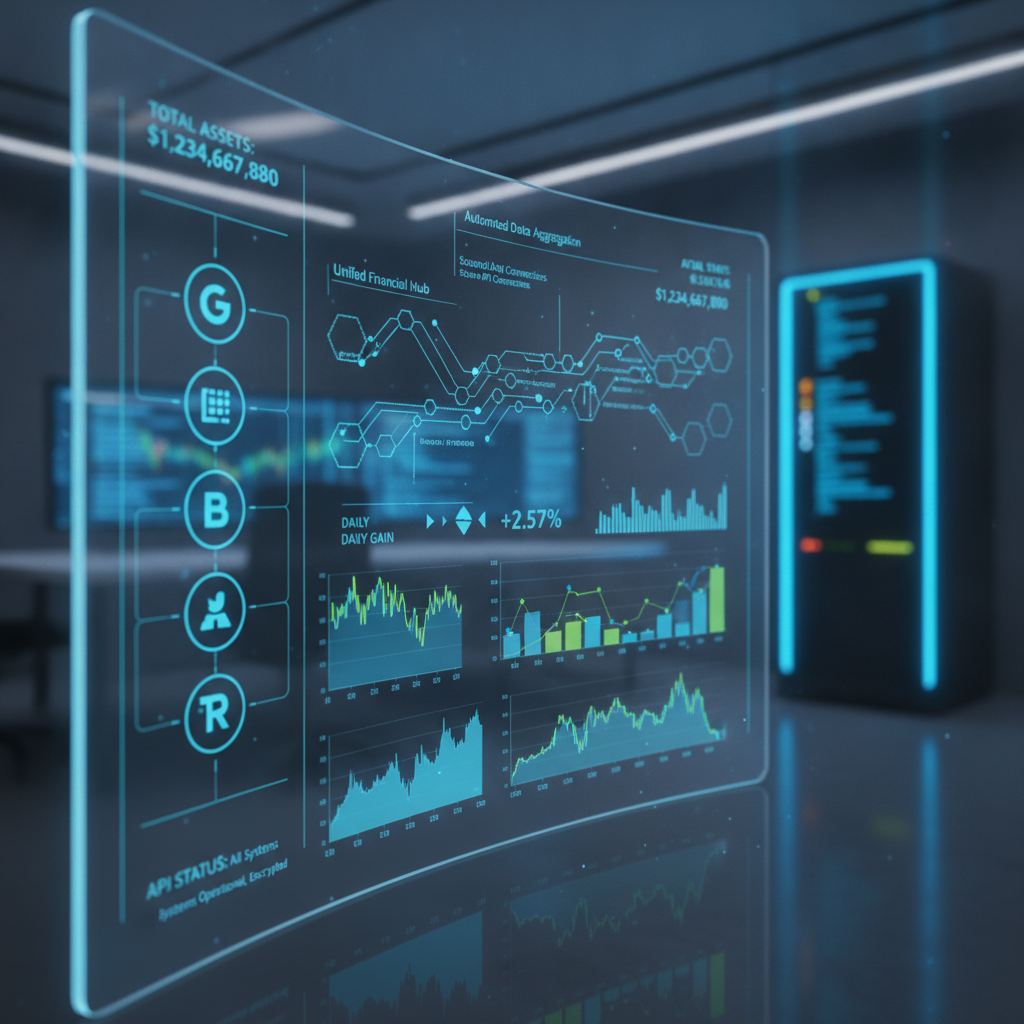
موبایلبانک یا اینترنتبانک ابزارهای دسترسی به بانکداری دیجیتال هستند. این ابزارها کانالهایی بسته محسوب میشوند که تنها خدمات همان بانک خاص را به کاربر نشان میدهند. در نقطه مقابل، یک پلتفرم مبتنی بر بانکداری باز میتواند با اتصال همزمان به چندین حساب در بانکهای مختلف، تجمیع صورتحسابها، انتقال هوشمند وجوه و تحلیل سبد دارایی را در یک داشبورد واحد ارائه کند.
اثر متقابل این دو رویکرد بر اکوسیستم فینتک ایران
در شبکه بانکی ایران، سرمایهگذاری گستردهای روی زیرساختهای بانکداری دیجیتال انجام شده است؛ بهطوریکه بخش اعظم خدمات تسویه، انتقال وجه شتابی و پایا به صورت برخط انجام میشود. همزمان، شکلگیری ارائهدهندگان خدمات بانکداری باز (بومها و هابهای فینتک) نیاز پلتفرمهای پرداختیاری و اعتباری را به دادههای پالایششده پاسخ میدهد.
چالشهای فنی، مقرراتگذاری کارمزد APIها و لزوم تطبیق دادههای استعلامی (مانند تطبیق شماره شبا و کد ملی) نشان میدهد که بانکداری باز در ایران مکمل بانکداری دیجیتال است. توسعه خدمات نوآورانه مالی بدون داشتن هسته دیجیتال کارآمد در بانکها ناممکن خواهد بود و در عین حال، بسنده کردن به بانکداری دیجیتال بدون باز کردن درگاههای API، بانکها را از جریانهای درآمدی جدید در اقتصاد دیجیتال محروم میکند. برای پیگیری گزارشهای بازار و مقالههای تحلیلی فینتک، تحلیلهای مداوم رسانه پیکار در دسترس است.
پرسشهای متداول
آیا بانکداری باز امنیت حسابهای بانکی را کاهش میدهد؟
خیر؛ دسترسی به دادهها در بانکداری باز تنها با رضایت صریح کاربر و از طریق پروتکلهای امنیتی استاندارد و توکنهای موقت بدون افشای رمز عبور اصلی صورت میگیرد.
آیا نئوبانکها بر پایه بانکداری دیجیتال هستند یا بانکداری باز؟
نئوبانکها ترکیبی از هر دو رویکرد را به کار میگیرند؛ آنها تجربه کاربری بانکداری دیجیتال را با زیرساختهای اتصال API بانکداری باز ادغام میکنند.
مهمترین کاربرد بانکداری باز برای کاربران عادی چیست؟
تجمیع حسابها در یک اپلیکیشن، دریافت آسانتر تسهیلات خرد بر پایه سوابق مالی، و استفاده از خدمات پرداخت مستقیم درون برنامهای.
چرا بانکها به سمت ارائه سرویسهای بانکداری باز حرکت میکنند؟
به منظور تنوعبخشی به جریانهای درآمدی کارمزدی، کاهش هزینههای جذب مشتری از طریق شرکای تجاری و باقی ماندن در رقابت اقتصاد پلتفرمی.
آیا بانکداری باز جایگزین بانکداری دیجیتال خواهد شد؟
خیر؛ این دو مکمل یکدیگرند. بانکداری دیجیتال لایه پایه و فرآیندهای الکترونیکی را میسازد و بانکداری باز امکان توسعه آن به زیستبوم بیرونی را فراهم میکند.
در تحلیل مدلهای نوین مالی، درک تمایز میان کانالهای ارائه خدمات اهمیت بالایی دارد؛ بانکداری دیجیتال بر انتقال و بهینهسازی فرایندهای سنتی بانکی در بسترهای برخط تمرکز دارد، در حالی که بانکداری باز بر پایه اشتراکگذاری امن دادهها از طریق رابطهای برنامهنویسی کاربردی (API) با ارائهدهندگان ثالث بنا شده است. علاقهمندان به تحولات اقتصاد دیجیتال میتوانند سایر مباحث مرتبط را در بخش مقالهها و گزارشهای تحلیلی پیکار دنبال کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!