

فهرست مطالب
تحولات اخیر در اقتصاد بینالملل و نوسانات نرخ بهره، چشمانداز اعتباری بازارهای پیشرو را با چالشهای ساختاری بیسابقهای روبهرو کرده است. برآوردهای جدید نشان میدهد شکاف اعتباری ناشی از سختگیرانهتر شدن ضوابط تسهیلاتدهی سنتی به ارقامی نزدیک به ۷۹ میلیارد پوند رسیده است؛ رقمی که بنگاههای کوچک و متوسط (SMEs) و متقاضیان تسهیلات خرد را بیش از هر زمان دیگری از چرخه تامین مالی رسمی دور میکند. در این میان، پیادهسازی زیرساختهای پاسخگو و پویا بر بستر بانکداری باز و اعتبارسنجی هوشمند، به عنوان راهکاری بنیادین برای بازتعریف ریسک و تسهیل جریان نقدینگی مطرح شده است.
شکاف تامین مالی و محدودیت مدلهای اعتبارسنجی سنتی
روشهای سنتی ارزیابی اعتباری که عمدتاً بر پایگاههای داده ایستا، سوابق گذشتهنگر و امتیازدهیهای تأخیری متکی هستند، کارایی خود را در محیطهای پرنوسان اقتصادی از دست دادهاند. هنگامی که نوسانات مالی و فشارهای تورمی بر کسبوکارها اثر میگذارد، صورتهای مالی تاریخی توان نمایش توان بازپرداخت واقعی در لحظه را ندارند. در نتیجه، مؤسسات مالی محافظهکارانه عمل کرده و دسترسی به اعتبارات را مسدود یا محدود میکنند؛ رویدادی که به تعمیق بحران دسترسی به سرمایه در گردش منجر میشود.
برای غلبه بر این چالش، استفاده از جریان دادههای زنده از طریق رابطهای برنامهنویسی نرمافزار (APIs) اهمیت یافته است. بانکداری باز این امکان را فراهم میسازد که تراکنشهای بانکی، صورتحسابها، جریان وجوه نقدی، الگوهای پرداخت قبوض و رفتارهای مالی جاری مشتریان بهصورت لحظهای جمعآوری و تحلیل شوند. این جریان داده، ارزیابی ریسک را از یک فرایند دورهای و منقطع، به یک پایش مستمر و دادهمحور بدل میسازد.
معماری چابک بانکداری باز؛ زیرساخت بقا در پرداخت تسهیلات
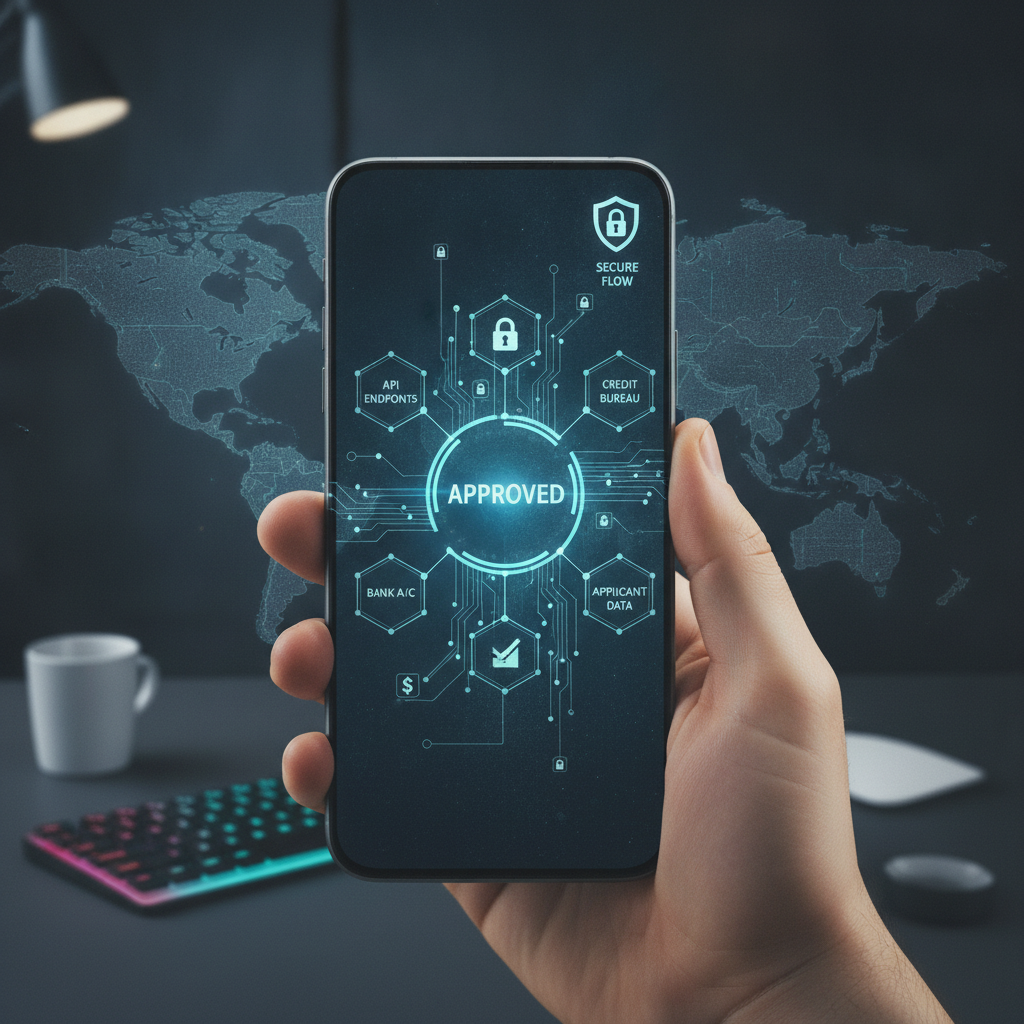
گذار به سمت اعتبارسنجی بلادرنگ نیازمند یک بازآفرینی در لایه زیرساخت فنی بانکها و لندتکها است. برخلاف سامانههای متمرکز قدیمی، زیرساخت بانکداری باز باید توان پردازش مقادیر عظیمی از دادههای غیرساختاریافته را با تأخیر نزدیک به صفر داشته باشد. این معماری نوین متکی بر چند رکن اساسی است:
- یکپارچهسازی رابطهای کاربری باز (Open APIs): اتصال سریع و ایمن میان نئوبانکها، ارائهدهندگان خدمات پرداخت و پایگاههای ارزیابی ریسک.
- خطوط لوله پردازش بلادرنگ داده (Real-time Data Pipelines): واکشی سریع تراکنشها و تجزیهوتحلیل رفتارهای نقدینگی حساب بدون نیاز به فرآیندهای دستی.
- موتورهای تصمیمگیری هوشمند: بهکارگیری مدلهای یادگیری ماشین برای شناسایی خودکار توان اعتباری پنهان در کسبوکارهای نوپا.
همانگونه که در تحولات سامانههای بانکی مدرن مانند پیادهسازی کوربنکینگهای مستقل و مدرن مشاهده میشود، انعطافپذیری سیستم مرکزی بانکها شرط اول اتصال کارآمد به اکوسیستم باز است.
تحول تجربه کاربری و تغییر موازنه میان نئوبانکها و بازیگران سنتی
در مدل سنتی، درخواست وام فرآیندی زمانبر، مبتنی بر اسناد کاغذی و همراه با نرخ ریجکت بالا برای پروندههای غیرکلاسیک بود. در مقابل، همگرایی بانکداری باز و پلتفرمهای لندتک، زنجیره صدور تسهیلات را به کلی دگرگون کرده است. مشتری با ارائه رضایت الکترونیکی دسترسی به دادههای بانکی، اجازه میدهد وضعیت توانایی مالی او ظرف چند ثانیه بررسی شود.
این شفافیت دادهای نه تنها زمان تخصیص منابع را از چندین هفته به چند دقیقه کاهش میدهد، بلکه نرخ نکول را با تکیه بر هشدارهای زودهنگام کنترل میکند. فعالان حوزه فینتک با اتکا به این راهکارها توانستهاند سهم بازار قابلتوجهی از بانکهای سنتی کسب کنند و مدلهای متنوعی مانند تامین مالی زنجیره تأمین، اعتبار خرد مبتنی بر تراکنش و مدلهای خرید اعتباری (BNPL) را گسترش دهند؛ روندی که در بررسیهای مربوط به توسعه خدمات تامین مالی دیجیتال بانکی نیز روندی صعودی را نشان میدهد.
نسبت این روند با اکوسیستم فینتک و اعتبارسنجی ایران
موضوع شکاف اعتباری و دسترسی بنگاههای کوچک به تسهیلات سرمایه در گردش، در ایران سال ۱۴۰۵ نیز یکی از چالشهای بنیادین بازار پول است. در حالی که تقاضا برای دریافت آنلاین تسهیلات بانکی و خرد افزایش چشمگیری یافته، فقدان بهاشتراکگذاری جامع دادههای بانکی و اعتبارسنجی منسجم، فرایند تصمیمگیری بانکها را محدود کرده است.
پیادهسازی عملیاتی الزامات بانکداری باز و فراهم کردن بستر APIهای استاندارد مالی در ایران میتواند چندین چالش مزمن را حل کند:
- کاهش نیاز به تضامین سنتی: تسهیلات مبتنی بر گردش حساب و اعتبارسنجی پویا میتواند جایگزین چک، سفته و ضامن کارمندی در تسهیلات خرد شود.
- کاهش ریسک معوقات بانکی: پایش مداوم جریان نقدی از طریق بانکداری باز هشدارهای زودهنگام افت توان مالی متقاضی را ارسال میکند.
- توسعه لندتکهای اعتباری: استارتاپهای فینتک بدون نیاز به تأسیس شعبه فیزیکی، ظرفیت اتصال متقاضیان واجد شرایط را به منابع بانکی پیدا میکنند.
جمعبندی
محدودیتهای اعتباری و تنگنای نقدینگی در بازارهای مالی نشان داد که اتکا به مدلهای قدیمی مدیریت ریسک، مانعی بزرگ در مسیر رشد اقتصادی است. معماری چابک مبتنی بر بانکداری باز صرفاً یک نوآوری فنی نیست، بلکه ابزاری استراتژیک برای حفظ شفافیت، کاهش هزینههای عملیاتی و بازتوزیع عادلانه اعتبارات به شمار میرود. نهادهای مالی که نتوانند زیرساختهای خود را با جریان دادههای بلادرنگ هماهنگ کنند، به تدریج از بازار پویای اعتبارات خرد و تجاری حذف خواهند شد.
پرسشهای متداول (FAQ)
۱. بانکداری باز چگونه فرایند اعتبارسنجی را دگرگون میکند؟
بانکداری باز با فراهم کردن دسترسی بلادرنگ به تراکنشها و تاریخچه نقدینگی حسابهای متقاضی، امکان ارزیابی دقیق، آنی و مبتنی بر واقعیت فعلی را بدون نیاز به مدارک کاغذی و امتیازهای منسوخ مهیا میسازد.
۲. چرا مدلهای سنتی اعتبارسنجی کارایی خود را از دست دادهاند؟
دادههای سنتی گذشتهنگر و ایستا هستند و تغییرات ناگهانی ناشی از نوسانات تورمی و جریان نقدی کسبوکارها را با تاخیر زمانی زیاد ثبت میکنند که منجر به ارزیابی نادرست ریسک میشود.
۳. چه مؤلفههایی معماری بانکداری باز را چابک میسازند؟
استفاده از میکروسرویسها، رابطهای برنامهنویسی نرمافزار استاندارد (Open APIs)، پایپلاینهای پردازش بلادرنگ داده و الگوریتمهای تحلیلی هوش مصنوعی پایههای اصلی این معماری هستند.
۴. اجرای این سازوکار چه منفعتی برای کسبوکارهای کوچک (SMEs) دارد؟
بنگاههای نوپا و بدون سابقه اعتباری طولانی میتوانند با اثبات سلامت جریان نقدینگی زنده خود از طریق APIها، بدون نیاز به تضامین سنگین به منابع مالی دسترسی یابند.
۵. چالش اصلی استقرار این مدل در شبکه بانکی چیست؟
فرسودگی سیستمهای کوربنکینگ قدیمی، دغدغههای امنیتی پیرامون محرمانگی دادهها و مقاومت مؤسسات در به اشتراکگذاری دادههای مالی کاربران از چالشهای کلیدی است.
برای پیگیری آخرین تحلیلها و اخبار حوزه بانکداری نوین و فینتک، گزارشهای تخصصی رسانه پیکار را دنبال کنید.
تشدید شکاف اعتباری و شکلگیری چالش ۷۹ میلیارد پوندی در بازار تسهیلات بریتانیا، لزوم گذار به معماری واکنشگرا در بانکداری باز را جهت ارزیابی بلادرنگ ریسک و تسهیل اعتبارسنجی دقیقتر برجسته کرده است؛ رویکردی ساختاری که نحوه توزیع نقدینگی و مدیریت ریسک اعتباری را متحول میکند و ابعاد فنی آن در بخش مقالههای تخصصی پیکار قابل بررسی است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!