

فهرست مطالب
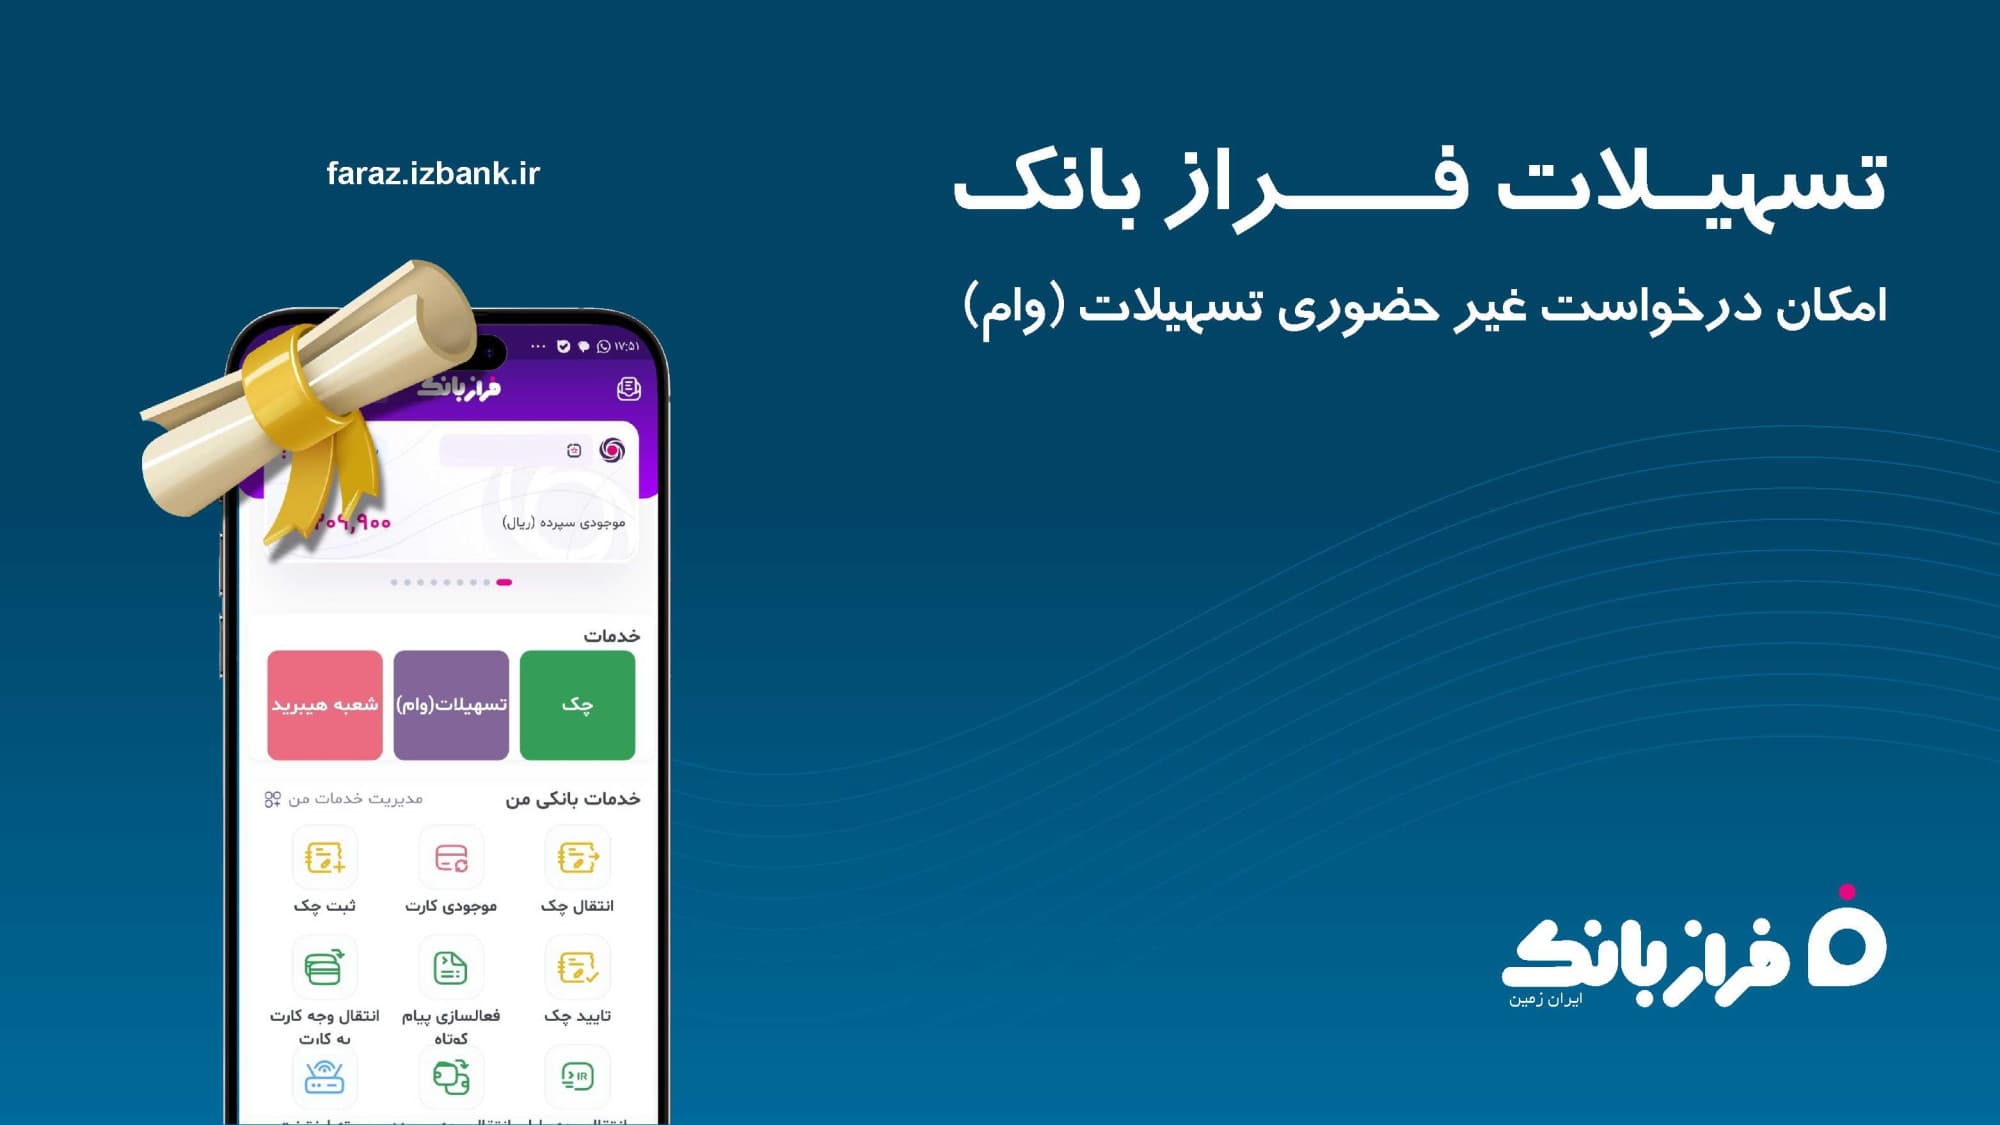
توسعه پلتفرمهای بانکداری دیجیتال در سال ۱۴۰۵، الگوهای سنتی اعطای تسهیلات خرد را به سمت مدلهای کاملاً غیرحضوری سوق داده است؛ در همین راستا، **وام های فراز بانک** ایران زمین به عنوان یکی از راهکارهای آنلاین دسترسی به اعتبار خرد، با هدف حذف مراجعات حضوری و سادهسازی فرایند اعتبارسنجی در اختیار کاربران قرار گرفته تا متقاضیان بتوانند بدون درگیری با روندهای پیچیده اداری به نقدینگی مورد نیاز خود دست پیدا کنند.
تسهیلات مبتنی بر پلتفرمهای دیجیتال، پاسخ مستقیمی به یکی از چالشهای تاریخی شبکه بانکی یعنی بوروکراسی طولانیمدت در اعطای مبالغ خرد است. با اتصال مستقیم سامانههای احراز هویت دیجیتال، پایگاههای داده اعتبارسنجی ملی و زیرساختهای امضای الکترونیک، بانکها توانستهاند چرخه پرداخت وام را از چند هفته به چند روز یا حتی چند ساعت کاهش دهند.
شرایط و ضوابط عمومی وام های فراز بانک
تسهیلات ارائهشده بر بستر اپلیکیشن فراز بانک، در دسته تسهیلات خرد بر پایه میانگین موجودی حساب و اعتبارسنجی مدرن قرار میگیرد. متقاضیان ابتدا ملزم به افتتاح حساب دیجیتال و نگهداری سپرده کوتاهمدت (با سود علیالحساب یک درصد) هستند تا بر اساس میانگین وزنی موجودی در دورههای معین، شرایط دریافت وام را احراز کنند.
- حداقل مبلغ تسهیلات: ۱۰۰ میلیون ریال (۱۰ میلیون تومان)
- حداکثر مبلغ تسهیلات: ۵۰۰ میلیون ریال (۵۰ میلیون تومان)
- نرخ سود تسهیلات: ۲۰ درصد سالانه بر اساس چارچوبهای ابلاغی
- مدت زمان بازپرداخت: ۱۲ ماهه (با میانگین حساب ۲ ماهه) یا ۲۴ ماهه (با میانگین حساب ۳ ماهه)
- مبنای محاسبه تسهیلات: معادل میانگین ایجادی با مضاربی از ۵۰ میلیون ریال
این ساختار امتیازی و مبتنی بر سپرده کوتاهمدت به بانک امکان میدهد ضمن مدیریت ریسک نقدینگی، منابع لازم را برای پاسخگویی به متقاضیان واقعی تجهیز کند. برای بررسی روندهای مشابه در سایر موسسات، میتوانید گزارش توسعه تامین مالی دیجیتال در شبکه بانکی را مطالعه کنید.
سیستم وثایق و اعتبارسنجی هوشمند
یکی از مهمترین ویژگیهای این طرح، تکیه بر ابزارهای نوین پرداخت و سامانههای اعتبارسنجی یکپارچه به جای شیوه سنتی معرفی ضامن کارمند است. تضامین در این مدل به صورت مستقیم بر اساس رتبه اعتباری متقاضی در شرکت مشاوره رتبهبندی اعتباری ایران تعیین میشود:
- کاربران دارای رتبههای اعتباری A و B و C میتوانند با ارائه سفته الکترونیک یا چک صیادی دیجیتال نسبت به تکمیل پرونده خود اقدام نمایند.
- سقف تسهیلات برای متقاضیانی که دارای رتبه اعتباری C هستند، به منظور کنترل ریسک نکول به حداکثر ۲۰۰ میلیون ریال محدود شده است.
- استفاده از سفته الکترونیکی و امضای دیجیتال، فرآیند ضمانت را بدون نیاز به تبادل اسناد کاغذی و به شکل کاملاً امن میسر میسازد.
توسعه زیرساختهایی همچون تسویه فوری و ابزارهای چک تضمینشده طی سالهای گذشته زمینه را برای پیادهسازی این حجم از اتوماسیون اعتباری در کشور فراهم کرده است.
مراحل گامبهگام دریافت تسهیلات از طریق فراز بانک
فرآیند دریافت تسهیلات در این سامانه به صورت ماژولار و در قالب گامهای زیر بدون نیاز به مراجعه حضوری به شعب طراحی شده است:
- نصب و احراز هویت دیجیتال: نصب اپلیکیشن فراز بانک، بارگذاری مدارک هویتی و ثبت امضای دیجیتال از طریق تطبیق بیومتریک یا کدهای امنیتی.
- ایجاد میانگین حساب: تودیع و حفظ حداقل موجودی لازم به مدت ۲ الی ۳ ماه متناسب با دوره بازپرداخت انتخابی کاربر.
- ثبت درخواست و اعتبارسنجی آنی: ورود به منوی تسهیلات پلتفرم، انتخاب مبلغ و استعلام خودکار سوابق چک برگشتی و بدهی معوق.
- صدور تضامین الکترونیکی: خریداری و امضای سفته الکترونیک در محیط امن سامانه یا ثبت دادههای چک صیادی.
- تطبیق دادهها و واریز وجه: بررسی خودکار پیششرطها از طریق موتور قواعد اعتباری بانک و واریز مستقیم مبلغ به حساب کاربر.
تحلیل اثرات ساختاری وامدهی دیجیتال بر شبکه بانکی و فینتک
گذار از شعب فیزیکی به سامانههای دیجیتال نظیر فراز بانک، مدل عملیاتی بانکها را از سمت ساختارهای پرهزینه به سمت پلتفرمهای سلفسرویس مقیاسپذیر سوق میدهد. در سطح کلان، چند اثر کلیدی در این گذار قابل شناسایی است:
کاهش بهای تمامشده پول و هزینه عملیاتی: حذف نیروی انسانی از فرآیند تشکیل پرونده، تطبیق اسناد و بایگانی، هزینه پردازش هر فقره پرونده اعتباری را به شدت کاهش داده و سودآوری بانکها را در تسهیلات خرد بهبود میبخشد.
کاهش نسبت مطالبات غیرجاری (NPL): پیوند زدن سقف تسهیلات به رتبهبندی اعتباری رسمی و استفاده از سفتههای الکترونیکی دارای شناسه یکتا، تمایل گیرندگان وام به بازپرداخت منظم را افزایش میدهد؛ زیرا هرگونه نکول، رتبه فرد را در کل شبکه بانکی به صورت آنی تخریب میکند.
توسعه معماری باز و بانکداری مبتنی بر API: پیشبرد این دسته از خدمات مستلزم پیادهسازی زیرساختهای پیشرفته است. همانطور که پیادهسازی کوربنکینگهای مستقل و ماژولار نشان میدهد، انعطاف در لایه زیرساخت، پیششرط اصلی رقابت در عرضه ابزارهای نوین وامدهی خرد و تجارب مالی شخصیسازیشده است.
پرسشهای متداول (FAQ)
حداکثر سقف تسهیلات خرد فراز بانک چقدر است؟
سقف نهایی این تسهیلات ۵۰۰ میلیون ریال (۵۰ میلیون تومان) است که برای متقاضیان با رتبه اعتباری C به ۲۰۰ میلیون ریال محدود میشود.
آیا دریافت وام در فراز بانک نیازمند ضامن معتبر یا کارمند است؟
خیر، این طرح نیازی به ضامن شخص ثالث ندارد و تضمین پرونده صرفاً از طریق سفته الکترونیکی یا چک صیادی بر اساس رتبه اعتباری متقاضی انجام میگیرد.
حداقل دوره میانگینگیری موجودی برای دریافت وام چقدر است؟
برای دوره بازپرداخت ۱۲ ماهه، حفظ میانگین حساب به مدت ۲ ماه و برای دوره بازپرداخت ۲۴ ماهه، حفظ میانگین به مدت ۳ ماه الزامی است.
نرخ سود تسهیلات غیرحضوری فراز بانک چقدر است؟
نرخ سود سالانه تسهیلات ۲۰ درصد بوده و سود علیالحساب سپرده کوتاهمدت متقاضی در طول دوره میانگینگیری معادل یک درصد محاسبه میشود.
آیا متقاضیان بدون حساب در بانک ایران زمین نیز میتوانند این وام را دریافت کنند؟
بله، تمامی مراحل از جمله افتتاح حساب اولیه، احراز هویت دیجیتال و ثبت درخواست تسهیلات به شکل غیرحضوری از طریق اپلیکیشن فراز بانک امکانپذیر است.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالات و تحلیلها بخوانید.
بانک ایران زمین در راستای توسعه خدمات بانکداری دیجیتال، امکان ثبتنام و دریافت تسهیلات خرد بدون نیاز به ضامن سنتی را از طریق پلتفرم دیجیتال خود فراهم کرده است؛ متقاضیان میتوانند برای مشاهده شرایط، مدارک مورد نیاز و اعتبارسنجی به بخش جزئیات دریافت وام آنلاین فراز بانک ایران زمین در تارنمای این بانک مراجعه کرده و جهت بررسی روندهای تسهیلاتدهی نوین در شبکه بانکی، سایر مقالات تخصصی پیکار در حوزه لندتک را دنبال کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!