

فهرست مطالب
موسسه پول الکترونیکی کانکتپی (ConnectPay) با تفکیک پلتفرم جامع خود، عرضه مستقل این زیرساخت را در قالب راهکار نرمافزار بهمثابه خدمت (SaaS) به موسسات مالی بینالمللی آغاز کرد؛ اقدامی استراتژیک که مسیر تجاریسازی **فناوری کر بنکینگ** ابری و ماژولار را هموار کرده و نشاندهنده چرخش مدل کسبوکار شرکتهای فینتک از ارائه مستقیم خدمات مالی به سمت توسعه و فروش زیرساختهای نوین بانکی است.
ابعاد تصمیم ConnectPay در تجاریسازی فناوری کر بنکینگ
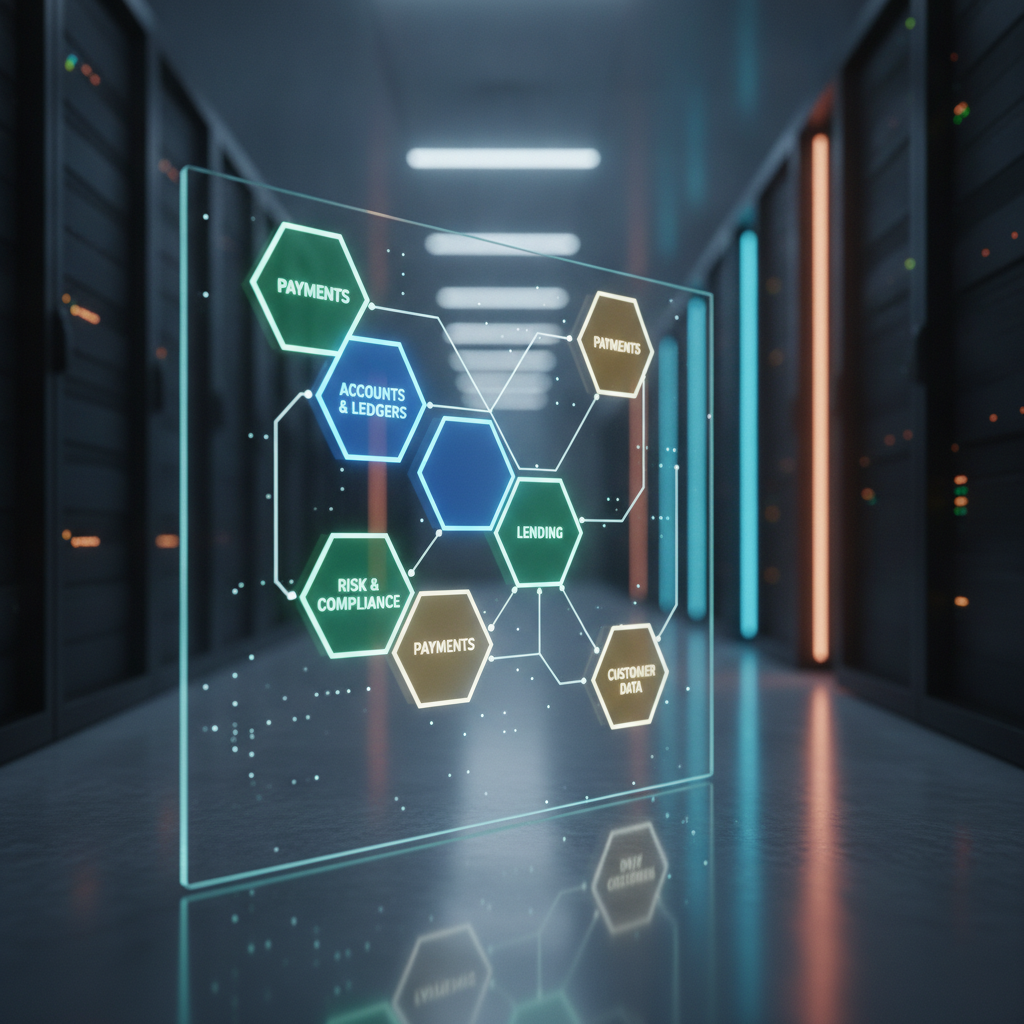
سامانه جامع بانکداری که اکنون به صورت یک محصول مستقل تجاریسازی شده است، در طول سالهای گذشته به عنوان ستون فقرات پردازش تراکنشها، مدیریت حسابهای چندارزی و اتصال به شبکههای تسویه پرداخت مانند SEPA و پلتفرمهای بینالمللی در ConnectPay فعالیت میکرد. این زیرساخت با استفاده از معماری میکروسرویس و بر بستر ابری توسعه یافته تا انعطافپذیری و مقیاسپذیری بالایی در پردازش حجم سنگین تراکنشها ارائه دهد.
مدیران این پلتفرم اعلام کردهاند که جداسازی و اسپینآف این بخش فنی، با هدف پاسخگویی به تقاضای فزاینده بازار برای راهاندازی سریع نئوبانکها، موسسات پول الکترونیکی (EMI) و شرکتهای ارائهدهنده پرداخت بدون درگیر شدن در فرآیندهای پیچیده پیادهسازی زیرساختهای سنتی انجام شده است. به کمک این پلتفرم ماژولار، کسبوکارهای فینتک میتوانند ماژولهای تسویه حساب، ارزیابی انطباق (Compliance)، ثبت لجر (Ledger) و احراز هویت را در قالب رابطهای کاربری برنامهنویسی (API) یکپارچه دریافت کنند.
چرا تقاضا برای زیرساختهای نسل جدید کر بنکینگ رو به افزایش است؟
یکی از بزرگترین چالشهای راهاندازی موسسات مالی دیجیتال، هزینههای سرسامآور و زمان طولانی پیادهسازی سیستمهای قدیمی بانکداری متمرکز است. سیستمهای لگاسی سنتی معمولاً ماهها و حتی سالها زمان برای استقرار نیاز دارند و تغییر پارامترهای عملیاتی در آنها با ریسک فنی بالا همراه است. در مقابل، راهکارهای مدرن بانکداری نوین مبتنی بر ابر، زمان ورود به بازار (Time-to-Market) را از چند سال به چند هفته کاهش میدهند.
زیرساخت تفکیکشده ConnectPay خدماتی نظیر ماژولهای خودکار مدیریت ریسک، پایش تراکنشها بر اساس الزامات ضد پولشویی (AML)، صدور کارتهای مجازی و واقعی و مدیریت زنجیره پرداخت را به مشتریان نهادی ارائه میدهد. این موضوع باعث میشود توسعهدهندگان به جای بازآفرینی چرخ، تمام تمرکز خود را بر تجربه کاربری و مدل تجاری محصول متمرکز نمایند.
مزایای معماری ماژولار در زیرساختهای مالی
- انعطافپذیری بالا: امکان فعالسازی یا غیرفعالسازی ماژولهای پرداختی مختلف بدون ایجاد وقفه در عملکرد سایر بخشها.
- کاهش هزینههای اولیه (CapEx): استفاده از مدل هزینه اشتراکی ابری به جای خرید لایسنسهای مادامالعمر گرانقیمت.
- سازگاری با جریانهای داده: بهبود عملکرد عملیاتی و پردازش دادهها که پیشتر در تحلیل غنیسازی دادههای تراکنشی بانکی نیز اهمیت آن تشریح شده است.
- مقیاسپذیری آنی: توانایی پاسخ به جهشهای ناگهانی در ترافیک تراکنشها بدون افت سرعت یا قطعی سیستم.
پیامدهای این رویکرد برای ساختار رقابت در صنعت فینتک
حرکت به سمت مدلهای بانکداری به عنوان سرویس (BaaS) و ارائه زیرساخت نرمافزاری بانکداری متمرکز، مرزهای رقابت میان بازیگران فینتک را تغییر میدهد. موسساتی که پیشتر صرفاً به عنوان ارائهدهنده سرویسهای مالی شناخته میشدند، با تبدیل واحدهای مهندسی داخلی خود به مراکز سوددهی مستقل، مسیرهای درآمدی پایداری در حوزه B2B SaaS ایجاد میکنند.
این تغییر رویکرد همچنین موجب افزایش رقابت پلتفرمهای تخصصی کر بنکینگ ابری مانند Mambu، Thought Machine و پلتفرمهای اختصاصی فینتکها خواهد شد؛ جایی که داشتن تجربه عملیاتی واقعی در مدیریت ریسک و تعامل با قانونگذاران، یک مزیت رقابتی کلیدی برای پلتفرمهایی نظیر سامانه مجزاشده ConnectPay به حساب میآید.
بررسی نسبت این تحول با اکوسیستم فینتک و بانکداری ایران
در اکوسیستم مالی و فناوری ایران، سامانههای بانکداری متمرکز اغلب توسط شرکتهای بزرگ ارائهدهنده خدمات بانکداری سنتی پیادهسازی و نگهداری میشوند و ساختار نسبتاً یکپارچه اما بستهای دارند. تمایل به تفکیک خدمات و ارائه زیرساختهای ماژولار، موضوعی است که در سالهای اخیر با گسترش نئوبانکها و لندتکها در ایران نیز مورد توجه قرار گرفته است.
چنانچه شرکتهای فناوری مالی داخلی بتوانند معماریهای میکروسرویس و میانافزارهای یکپارچهساز را ارتقا دهند، امکان تسهیل همکاری میان موسسات اعتباری و نئوبانکها به شکل چشمگیری افزایش مییابد. موضوع همکنشپذیری و باز بودن زیرساختها نقشی بنیادین دارد، چنانکه در بررسی نقش رگولاتوری در همکنشپذیری زیرساختهای پرداخت نیز بر استانداردسازی رابطها برای تسریع نوآوری تأکید شده است. همچنین بانکهای پیشرو مانند اقدامات اخیر در حوزه توسعه بانکداری دیجیتال بانک صادرات به سمت باز کردن زیرساختهای پایه حرکت میکنند.
جمعبندی
جداسازی و فروش پلتفرم جامع کر بنکینگ ConnectPay به عنوان محصولی مستقل، گامی آشکار در مسیر بلوغ صنعت بانکداری ابری و تغییر جهت کسبوکارهای مالی به سوی تجاریسازی داراییهای فناورانه است. این اقدام امکان استقرار سریعتر، انطباق قانونگذاری سادهتر و کاهش هزینههای عملیاتی را برای موج بعدی نئوبانکها و ارائهدهندگان خدمات پرداخت فراهم میکند.
پرسشهای متداول (FAQ)
۱. سامانه کر بنکینگ تفکیکشده ConnectPay چه کارکردی دارد؟
این سامانه یک پلتفرم ابری ماژولار است که عملکردهایی نظیر دفترکل، مدیریت حساب چندارزی، نظارت بر تراکنشها، پایش الزامات انطباق و اتصال به شبکههای بانکی را در قالب API به سایر فینتکها ارائه میدهد.
۲. تفاوت فناوری کر بنکینگ ابری با سیستمهای سنتی چیست؟
سیستمهای ابری مدرن دارای معماری میکروسرویس، استقرار سریعتر، مقیاسپذیری بالا و مدل پرداختی بر مبنای مصرف هستند، در حالی که سیستمهای سنتی نیازمند سرورهای اختصاصی سنگین، لایسنسهای پرهزینه و زمان استقرار طولانی هستند.
۳. مشتریان اصلی این محصول چه شرکتهایی هستند؟
موسسات پول الکترونیکی، نئوبانکها، شرکتهای لندتک و استارتاپهای فینتکی که قصد راهاندازی خدمات بانکی بدون درگیری با هزینههای ساخت زیرساخت اختصاصی دارند.
۴. چگونه تجاریسازی زیرساخت داخلی به درآمدزایی فینتکها کمک میکند؟
شرکتها با فروش نرمافزار توسعهیافته داخلی خود در قالب SaaS به جریان درآمدهای پایدار B2B با حاشیه سود بالا دست پیدا میکنند.
۵. اهمیت معماری API-First در این سامانهها چیست؟
این معماری به توسعهدهندگان اجازه میدهد بدون وابستگی به رابط کاربری ارائهدهنده، منطق بانکی را بهصورت یکپارچه در برنامهها و سرویسهای اختصاصی خود تعبیه کنند.
برای دنبال کردن تحلیلهای بیشتر درباره فناوریهای بانکی، زیرساختهای پرداخت و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
مؤسسه پرداخت و بانکداری دیجیتال کانکتپی با تفکیک سیستم جامع بانکداری متمرکز (Core Banking) اختصاصی خود، این زیرساخت را در قالب یک محصول مستقل و ماژولار به بازار عرضه کرده است؛ رویکردی که بر اساس گزارش منتشرشده در فایناکسترا، به مؤسسات مالی و استارتاپها امکان میدهد چابکی عملیاتی خود را در مقیاس ابری توسعه دهند و برای بررسی روندهای زیرساختی مشابه میتوانید به بخش مقالات تحلیلی پیکار مراجعه کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!