

فهرست مطالب
بانکداری باز (Open Banking) یکی از ارکان اصلی تحول دیجیتال در نظامهای مالی نوین به شمار میرود. ساختار سنتی بانکداری که دههها بر انحصار دادهها و خدمات درونسازمانی تکیه داشت، اکنون با ورود واسطهای نرمافزاری و پروتکلهای استاندارد باز به سوی بستری مشارکتی و دادهمحور حرکت کرده است. این الگو به مؤسسات مالی و شرکتهای فناوری اجازه میدهد با اجازه صریح مشتری، اطلاعات حساب، تاریخچه تراکنشها و ابزارهای پرداخت را در یک اکوسیستم مشترک و یکپارچه به کار بگیرند.
بانکداری باز چیست و چگونه کار میکند؟
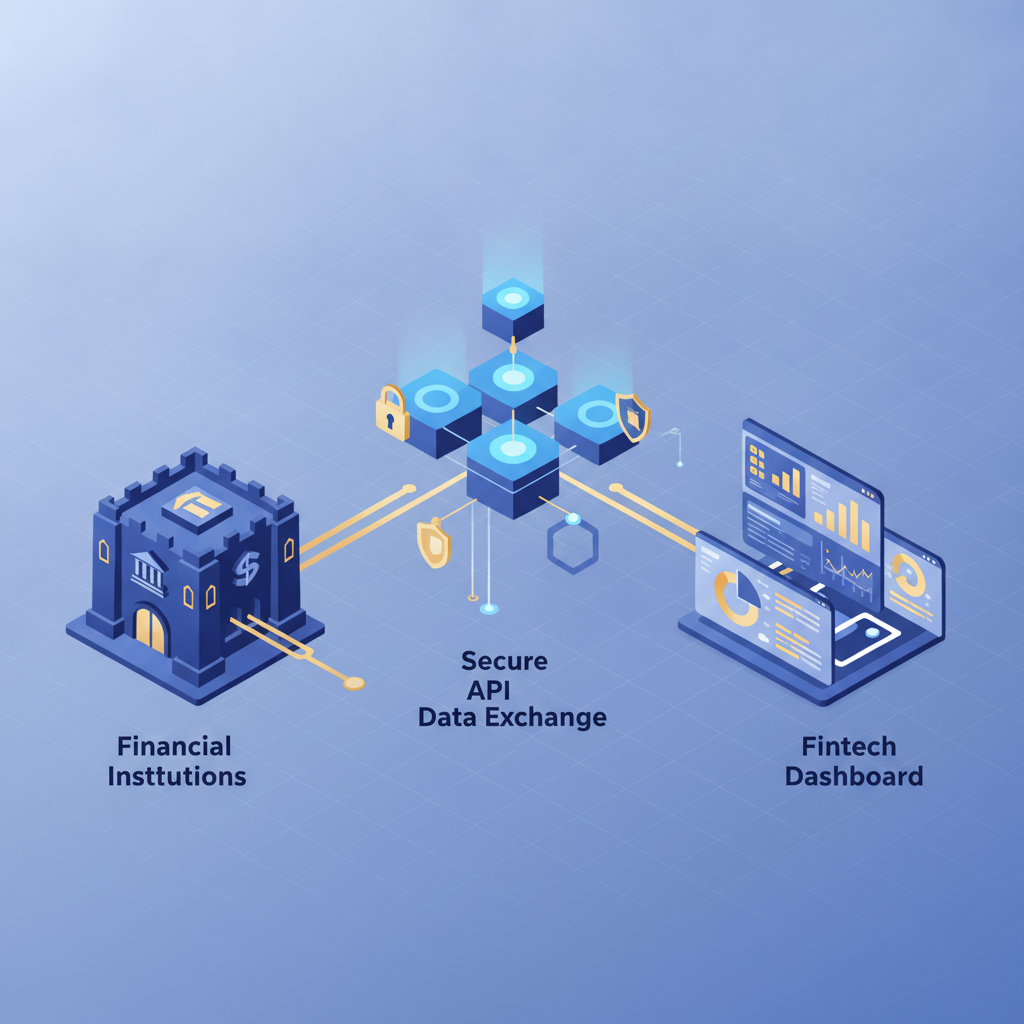
در تعریف عملیاتی، بانکداری باز به روندی اطلاق میشود که طی آن بانکها و مؤسسات مالی، دسترسی دیجیتال و امن به دادههای مالی مشتریان را از طریق رابطهای برنامهنویسی کاربردی (API) در اختیار ارائهدهندگان شخص ثالث (TPPs) و شرکتهای فینتک قرار میدهند. این دادهها شامل مواردی نظیر مانده حساب، گزارش صورتحساب، وضعیت تسهیلات و امکان صدور دستور پرداخت مستقیم است.
تفاوت بنیادین این مدل با رویکرد سنتی در حذف انحصار دسترسی به دادهها نهفته است. در بانکداری کلاسیک، مشتری صرفاً از درگاهها و اپلیکیشنهای ارائهشده توسط همان بانک خدمات دریافت میکرد؛ اما در چارچوب بانکداری باز، کاربر میتواند با رضایت خود، دادههای چندین حساب در بانکهای مختلف را در یک پلتفرم جامع تجمیع کند، درخواست تسهیلات بدهد یا پرداختهای دورهای و خودکار را مدیریت نماید. همانطور که در حوزه تحول اعتبارسنجی با بانکداری باز مشهود است، دسترسی ساختاریافته به دادههای حساب، فرآیند ارزیابی ریسک را به شکل چشمگیری شفاف و سریع میکند.
نقش رابطهای برنامهنویسی (API) در اقتصاد دادهمحور
فناوری API ستون فقرات بانکداری باز است. این واسطها بستری استاندارد، ایمن و کنترلشده برای تبادل داده میان سامانه مرکزی بانک (Core Banking) و برنامههای کاربردی شخص ثالث فراهم میکنند. استفاده از استانداردهای رمزنگاری پیشرفته و پروتکلهای احراز هویت نظیر OAuth 2.0 تضمین میکند که دادههای مشتری تنها در محدوده مجوز صادرشده و بدون افشای اطلاعات محرمانه مانند رمز دوم یا کلمه عبور تبادل شوند. در اکوسیستم خدمات الکترونیک، توسعه این زیرساختها به راهکارهایی مانند درخواست آنلاین تسهیلات بانکی و تسهیل در فرآیندهای مالی کمک شایانی میکند.
مؤلفههای کلیدی و کاربردهای Open Banking
ظهور بانکداری باز سبب شکلگیری طیف گستردهای از سرویسهای کاربردی در بخشهای مختلف مدیریت مالی شده است:
مدیریت یکپارچه ثروت و دارایی (PFM): کاربران میتوانند بدون نیاز به بررسی اپلیکیشنهای متعدد، تمامی درآمدها، مخارج و حسابهای بانکی خود را در یک داشبورد جامع رصد و تحلیل کنند.
تسهیل پرداختهای مستقیم حساب به حساب (A2A): اجرای تراکنشهای پرداخت بدون وابستگی به درگاههای کارتی و کاهش کارمزدهای واسطهای به کمک پروتکلهای انتقال مستقیم.
اعتبارسنجی هوشمند و تسهیلات فوری: تسریع فرآیند بررسی پیشینه مالی متقاضی وام، استعلام مستقیم صورتحسابها و کاهش زمان انتظار برای دریافت تسهیلات.
حسابداری خودکار شرکتی: اتصال مستقیم سیستمهای حسابداری و ERP سازمانها به حسابهای بانکی جهت مغایرتگیری و تسویهحساب خودکار.
اثرات پیادهسازی بر بازیگران بازار مالی
توسعه بانکداری باز پویایی ساختار رقابت را میان بازیگران اصلی این حوزه تغییر داده است:
بانکها و مؤسسات اعتباری: هرچند بانکها با از دست دادن انحصار دادهها مواجه میشوند، اما با فروش سرویسهای API (مدل Banking-as-a-Service) و کاهش هزینههای جذب کاربر، کانالهای درآمدی جدیدی به دست میآورند.
شرکتهای پرداخت و فینتکها: استارتاپها میتوانند بدون نیاز به اخذ مجوزهای سنگین بانکداری، محصولات ارزشافزوده مالی توسعه دهند و تجربه کاربری متمایزی خلق کنند. گزارشهای آماری نظیر سهم بازار شرکتهای PSP اهمیت توسعه سرویسهای نوین بر پایه حساب را نشان میدهد.
مصرفکنندگان نهایی: شفافیت بالاتر، هزینههای تراکنشی کمتر و دسترسی به خدمات سفارشیشده بر اساس رفتار مالی واقعی از مزایای مستقیم برای کاربران است.
فرصتها و چالشهای بانکداری باز در ایران
در نظام بانکی و پرداخت ایران، حرکت به سوی بانکداری باز نیازمند توازن میان نوآوری فناورانه و مدیریت ریسکهای نظارتی است. بانکها و شرکتهای ارائهدهنده خدمات بانکداری باز (بومها) گامهای متعددی در جهت ارائه وبسرویسهای مالی برداشتهاند، با این حال چالشهایی در این مسیر وجود دارد:
استانداردسازی APIها: فقدان استاندارد یکپارچه در سطح ملی باعث شده تا فینتکها برای اتصال به هر بانک نیازمند توسعه پروتکلهای مجزا باشند.
حریم خصوصی و حاکمیت داده: ضرورت تدوین قوانین شفاف برای صیانت از دادههای مالی کاربران و تعیین دقیق حدود دسترسی شخص ثالث.
مقاومت سامانههای سنتی: محدودیتهای فنی در بخش سامانههای متمرکز بانکداری سنتی که مقیاسپذیری سرویسهای برخط را با کندی مواجه میکند.
جمعبندی
بانکداری باز چارچوبی فراتر از یک ابزار فنی است؛ این الگو بازتعریف نقش بانکها به عنوان ارائهدهندگان زیرساخت در یک بستر مالی متصل و تعاملی است. با گسترش الزامات امنیتی و استانداردسازی پروتکلها، این معماری نهتنها بهرهوری خدمات مالی و اعتباری را افزایش میدهد، بلکه زمینه را برای توسعه راهکارهای پیشرفته مالی در آینده فراهم میسازد.
پرسشهای متداول (FAQ)
۱. بانکداری باز (Open Banking) چیست؟
بانکداری باز مدلی است که به بانکها اجازه میدهد با رضایت کاربر و از طریق APIهای امن، دسترسی به اطلاعات مالی و خدمات بانکی را در اختیار شرکتهای فینتک و اشخاص ثالث بگذارند.
۲. آیا امنیت اطلاعات کاربران در بانکداری باز تضمین میشود؟
بله، تبادل دادهها در بستر پروتکلهای رمزنگاریشده استاندارد صورت میگیرد و دسترسی صرفاً در محدوده مجوزهایی است که خود کاربر صادر کرده است، بدون اینکه کلمات عبور یا رمزها افشا شوند.
۳. تفاوت بانکداری الکترونیک سنتی با بانکداری باز چیست؟
در بانکداری سنتی ارتباط فقط بین کاربر و اپلیکیشن همان بانک برقرار است، اما در بانکداری باز امکان تبادل داده و اتصال چند حساب به پلتفرمهای مستقل فینتکی فراهم میشود.
۴. مهمترین مزیت بانکداری باز برای کسبوکارها چیست؟
دسترسی به سرویسهای پرداخت مستقیم، تسویه حساب خودکار، استعلام لحظهای موجودی و کاهش هزینههای کارمزدی از اصلیترین مزایا است.
۵. چالش اصلی توسعه این فناوری در شبکه مالی چیست؟
نبود استانداردهای یکنواخت برای APIها، مسائل مربوط به امنیت و حریم خصوصی دادهها، و هماهنگی زیرساختهای سنتی بانکها از چالشهای کلیدی است.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالات و تحلیلها بخوانید.
بانکداری باز بهعنوان یکی از ارکان تحول در نظامهای مالی مدرن، بستری فراهم کرده است تا نهادهای سنتی و فینتکها از طریق رابطهای برنامهنویسی کاربردی (API)، دادهها و خدمات خود را با حفظ امنیت به اشتراک بگذارند؛ رویکردی که تحلیل دقیق ابعاد آن در مقالات تخصصی پیکار مورد بررسی قرار گرفته است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!