

فهرست مطالب
با ورود به سال ۲۰۲۶، تمرکز صنعت خدمات مالی از اشتراکگذاری داده در بانکداری باز فراتر رفته و بهکارگیری **هوش مصنوعی ایجنتیک در بانکداری** به محور اصلی تحول در معماری مالی باز (Open Finance) مراکز پیشرو جهان تبدیل شده است؛ رویکردی نوین که بر پایه عاملیت خودکار و تلفیق با زیرساختهای امنیتی مقاوم در برابر محاسبات کوانتومی، فرایندهای عملیاتی و تصمیمگیریهای مالی را بازتعریف میکند.
این تغییر پارادایم، اکوسیستم مالی را از تراکنشهای واکنشی به سمت اقدامات پیشدستانه و خودکار هدایت میکند؛ جایی که دستیارهای هوشمند نه تنها به نمایندگی از کاربر تصمیمگیری مالی میکنند، بلکه پروتکلهای رمزنگاری دادهها نیز باید در برابر تهدیدات پیشرفته کوانتومی بازطراحی شوند.
گذار از بانکداری باز به اکوسیستم مالی باز هوشمند
بانکداری باز در ابتدا بر تبادل امن دادهها از طریق رابطهای برنامهنویسی نرمافزار (API) تمرکز داشت تا شفافیت بیشتری در دسترسی به اطلاعات مالی کاربران ایجاد کند. همانطور که در تحلیل بانکداری باز و تغییر چهره مالی اشاره شده، زیرساختهای اشتراکگذاری دادهها پایه و اساس نوآوریهای مدرن مالی هستند. با این حال، در نقشه راه ۲۰۳۰، مفهوم مالی باز (Open Finance) گستره وسیعتری شامل پسانداز، سرمایهگذاری، بیمه و بازنشستگی را در بر میگیرد.
در این چارچوب تکاملیافته، دادههای یکپارچه به سوخت اصلی مدلهای تصمیمگیری تبدیل شدهاند و بستر لازم را برای عملیاتی شدن هوش مصنوعی در لایههای عمیق خدمات بانکی فراهم ساختهاند.
نقش هوش مصنوعی ایجنتیک در آینده خدمات مالی
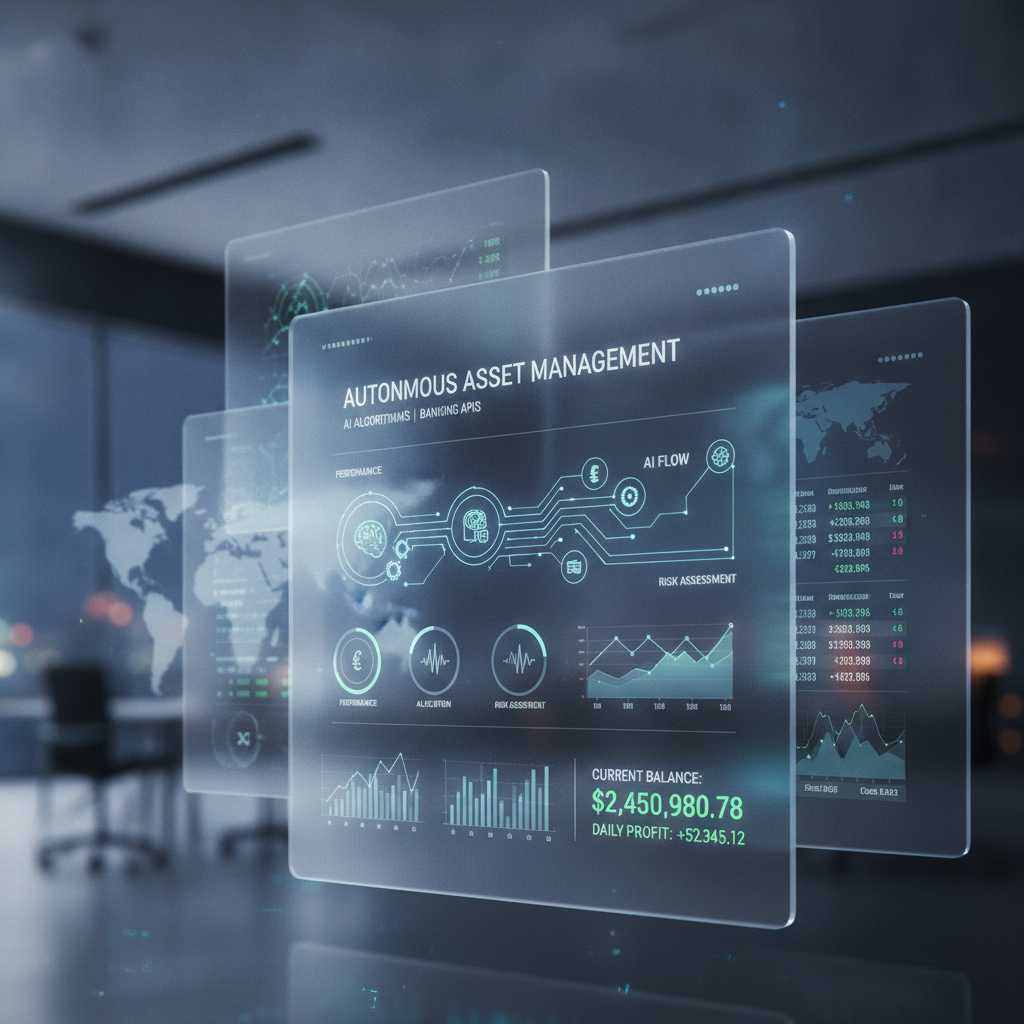
هوش مصنوعی ایجنتیک نماینده نسلی از سیستمهای هوشمند است که بر خلاف ابزارهای سنتی یا مدلهای صرفاً زبانی، توانایی درک هدف، برنامهریزی چندمرحلهای، استفاده از ابزارها و اجرای تراکنشهای مالی بدون دخالت مداوم انسان را دارند. این تحول با آنچه پیشتر در روندهای تجارت خودکار مبتنی بر ایجنتهای هوشمند دیده شد، همراستا است.
- مدیریت خودکار دارایی و نقدینگی: ایجنتها به طور مداوم شرایط بازار و الگوهای مصرف کاربر را بررسی کرده و نقدینگی مازاد را به حسابهای با بالاترین سود منتقل میکنند.
- تسهیلات و رتبهبندی اعتباری بیدرنگ: این سیستمها میتوانند اعتبارسنجی را به فرآیندی پویا و لحظهای تبدیل کنند، رویکردی که در مقاله اعتبارسنجی نوین با بانکداری باز نیز به عنوان محرک کلیدی شناخته شده است.
- بهینهسازی هزینهها و قراردادها: تعویض خودکار اشتراکهای خدماتی یا بیمهنامهها به محض شناسایی پیشنهادهای ارزانتر و منطبق با منافع مصرفکننده.
تهدیدات کوانتومی و ضرورت تابآوری زیرساختهای رمزی
با افزایش خودمختاری عاملهای هوشمند و حجم جابهجایی دادههای مالی، ریسکهای سایبری نیز ابعاد پیچیدهتری پیدا کردهاند. رایانش کوانتومی با قدرت پردازش شگفتانگیز خود، پتانسیل شکستن استانداردهای رمزنگاری متقارن و نامتقارن فعلی (مانند RSA و ECC) را دارد. از این رو، نهادهای تنظیمگر و موسسات مالی بریتانیا ملزم شدهاند تا مهاجرت به رمزنگاری پساکوانتومی (PQC) را در نقشه راه ۲۰۳۰ خود ادغام کنند.
حفظ محرمانگی دادهها، احراز هویت قوی ایجنتهای هوش مصنوعی و تضمین عدم دستکاری تراکنشها در مقیاس میکروثانیه، هسته اصلی زیرساختهای مالی آینده را تشکیل خواهند داد.
ابعاد تطبیقی و چالشهای نظارتی
واگذاری اختیارات مالی به ایجنتهای نرمافزاری چالشهای حقوقی و نظارتی متعددی به همراه دارد:
- مسئولیتپذیری در تصمیمگیریهای نادرست: در صورت وقوع اشتباه در یک تصمیم مالی خودکار، مسئولیت نهایی با کاربر، توسعهدهنده هوش مصنوعی یا بانک است؟
- حریم خصوصی و حاکمیت داده: دادههای رفتاری چگونه باید پردازش شوند تا ناقض استانداردهای سختگیرانه حفاظت از دادهها نباشند؟
- جلوگیری از انحصار و رفتارهای تبانیگونه الگوریتمی: نظارت بر این که الگوریتمها به شکل ناخواسته موجب دستکاری در قیمتگذاری یا تبعیض اعتباری نشوند.
نسبت این تحولات با اکوسیستم فینتک ایران
اگرچه صنعت فینتک و بانکداری ایران با چالشهای ساختاری ویژه و فشارهای رگولاتوری خاص خود مواجه است، اما روندهای جهانی هوش مصنوعی ایجنتیک و امنیت داده سیگنالهای مهمی برای بازیگران داخلی دارند. نیاز به ارتقای استانداردهای امنیتی داده و مدرنسازی APIهای بانکی در ایران امری حیاتی است؛ موضوعی که پیادهسازی گواهیهای امنیتی و زیرساختهای مستقل را در سالهای اخیر به یک اولویت تبدیل کرده است.
شرکتهای فینتک و نئوبانکهای ایرانی میتوانند از هماکنون با بهرهگیری از هوش مصنوعی تحلیلی و زیرساختهای خودکارسازی مالی، تجربه کاربری سرویسهای مدیریت مالی شخصی (PFM) و پرداختهای خودکار را بهبود ببخشند و بسترسازی فنی برای معماریهای امنتر آینده را آغاز کنند.
جمعبندی
چشمانداز مالی ۲۰۳۰ بازتابدهنده پیوند عمیق میان خودمختاری الگوریتمی و امنیت کوانتومی است. بانکداری باز دیگر یک مزیت رقابتی نیست، بلکه پیششرط ورود به عصر مالی باز و تعاملات هوشمند به شمار میرود. برندگان این عرصه سازمانهایی خواهند بود که ضمن پذیرش ایجنتهای هوش مصنوعی، سرمایهگذاری استراتژیک روی محافظت از دادهها و استحکام زیرساختهای خود را در اولویت قرار دهند.
پرسشهای متداول (FAQ)
هوش مصنوعی ایجنتیک در بخش مالی به چه معناست؟
این فناوری شامل سیستمهای هوش مصنوعی خودمختاری است که میتوانند بدون نظارت لحظهای کاربر، اهداف مالی او (مانند پرداخت قبوض، سرمایهگذاری خرد و جابهجایی نقدینگی) را به شکل هوشمند تحلیل و اجرا کنند.
چرا امنیت کوانتومی برای بانکداری اهمیت حیاتی دارد؟
رایانههای کوانتومی توانایی شکستن رمزنگاریهای سنتی مورد استفاده در سامانههای پرداخت و هویت دیجیتال را دارند، بنابراین مهاجرت به رمزنگاری پساکوانتومی برای حفظ امنیت تراکنشها الزامی است.
تفاوت بانکداری باز (Open Banking) با مالی باز (Open Finance) چیست؟
بانکداری باز عمدتاً به اشتراکگذاری دادههای حسابهای جاری تمرکز دارد، در حالی که مالی باز تمامی حوزههای مالی کاربر از جمله سرمایهگذاری، بیمه، املاک و بازنشستگی را پوشش میدهد.
آیا ایجنتهای هوش مصنوعی میتوانند بدون اجازه کاربر وام دریافت کنند؟
خیر، تمامی فعالیتهای ایجنتهای هوشمند در چارچوب اختیارات، سقفهای مالی و مجوزهای صریح اعطاشده توسط کاربر در بستر قراردادهای امن صورت میگیرد.
مهمترین چالش رگولاتورها در برابر هوش مصنوعی خودمختار چیست؟
تعیین مسئولیت حقوقی در صورت ضرر مالی، تضمین شفافیت الگوریتمها و جلوگیری از نقض حریم خصوصی کاربران مهمترین چالشهای نهادهای ناظر به شمار میروند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالات و تحلیلها بخوانید.
بر اساس گزارش تحلیلی فایناکسترا، نقشه راه ۲۰۳۰ بریتانیا نشان میدهد که پیوند هوش مصنوعی ایجنتیک و زیرساختهای رایانش کوانتومی، معماری داده و پردازش تراکنشها را در مالی باز متحول خواهد کرد؛ ابعاد فنی و استراتژیک این تحول در بخش مقالات تخصصی پیکار مورد بررسی قرار گرفته است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!