فهرست مطالب
کنسرسیومی از بزرگترین بانکهای سرمایهگذاری بینالمللی با ساختاردهی و اعطای یک بسته اعتباری ۶.۳ میلیارد دلاری، فرایند **تأمین مالی آنتروپیک** (Anthropic) را وارد مرحلهای نوین از جذب سرمایه سازمانی در حوزه هوش مصنوعی کردند؛ رویدادی که نشاندهنده تغییر مدل تأمین سرمایه شرکتهای توسعهدهنده مدلهای بزرگ زبانی (LLMs) و گذار از اتکای صرف به سرمایهگذاری خطرپذیر (VC) به سمت بهرهگیری از ابزارهای بدهی ساختاریافته، تسهیلات اعتباری سندیکایی و راهکارهای مالی مبتنی بر دارایی برای توسعه زیرساختهای پردازشی مقیاسبزرگ است.
توسعه و میزبانی مدلهای هوش مصنوعی مولد اکنون به پروژههایی سرمایهبر با ویژگیهایی مشابه پروژههای کلان زیرساختی نظیر نیروگاههای انرژی، خطوط لوله و شبکههای مخابراتی تبدیل شده است. مقیاس محاسباتی عظیم، هزینههای استهلاک و قراردادهای سنگین خرید یا اجاره سرورهای ابری سبب شدهاند که مدل سنتی تبادل سهام با نقدینگی، دیگر پاسخگوی نیازهای مالی چند دهمیلیارد دلاری غولهای هوش مصنوعی نباشد. ورود بانکهای بینالمللی به عنوان تأمینکنندگان خطوط اعتباری، نه تنها ساختار سرمایه این شرکتها را متحول میکند، بلکه داراییهای دادهای و زیرساختهای محاسباتی را به عنوان طبقه جدیدی از داراییهای قابل توثیق وارد نظام بانکداری شرکتی میسازد.
ابعاد ساختار مالی ۶.۳ میلیارد دلاری آنتروپیک
شرکت آنتروپیک، خالق و توسعهدهنده خانواده مدلهای هوش مصنوعی کلود (Claude)، برای حفظ موقعیت رقابتی و پیشگامی فنی خود در تقابل با رقبای مستقیم نظیر OpenAI و گوگل، به دسترسی بیوقفه و پایدار به صدها هزار واحد پردازش گرافیکی (GPU)، خوشههای پردازش موازی و مراکز داده نسل جدید با مصرف انرژی بالا وابسته است. هزینههای سرمایهای (CapEx) و هزینههای عملیاتی جاری (OpEx) مرتبط با آموزش چرخهای مدلها و پاسخگویی به صدها میلیون درخواست پردازشی سازمانی، ماهانه صدها میلیون دلار نقدینگی مصرف میکند.
بسته تأمین مالی اخیر که توسط کنسرسیومی از غولهای بانکداری شرکتی و سرمایهگذاری بینالمللی تدوین شده، متشکل از ترکیبی از خطوط اعتباری گردان (Revolving Credit Facility)، تسهیلات با تضمین درآمد آتی و ابزارهای بدهی پیشرفته است. این معماری مالی به مدیران آنتروپیک این امکان را میدهد که بدون رقیقسازی غیرضروری ارزش سهام بنیانگذاران و سرمایهگذاران اولیه، نقدینگی پایدار و شناوری را برای پرداخت پیشپرداخت قراردادهای رایانش ابری چندساله با تأمینکنندگان بزرگ مانند AWS و گوگل کلاود تثبیت نمایند. از سوی دیگر، نهادهای مالی وامدهنده با نگاه به قراردادهای چندساله آنتروپیک با شرکتهای سازمانی و درآمدهای مکرر سالانه (ARR)، توانستهاند یک پروفایل ریسک اعتباری مشخص برای توثیق قراردادها و جریان نقدی ایجاد کنند.
چرخش از جذب سرمایه سهامی به ابزارهای بدهی در اکوسیستم هوش مصنوعی
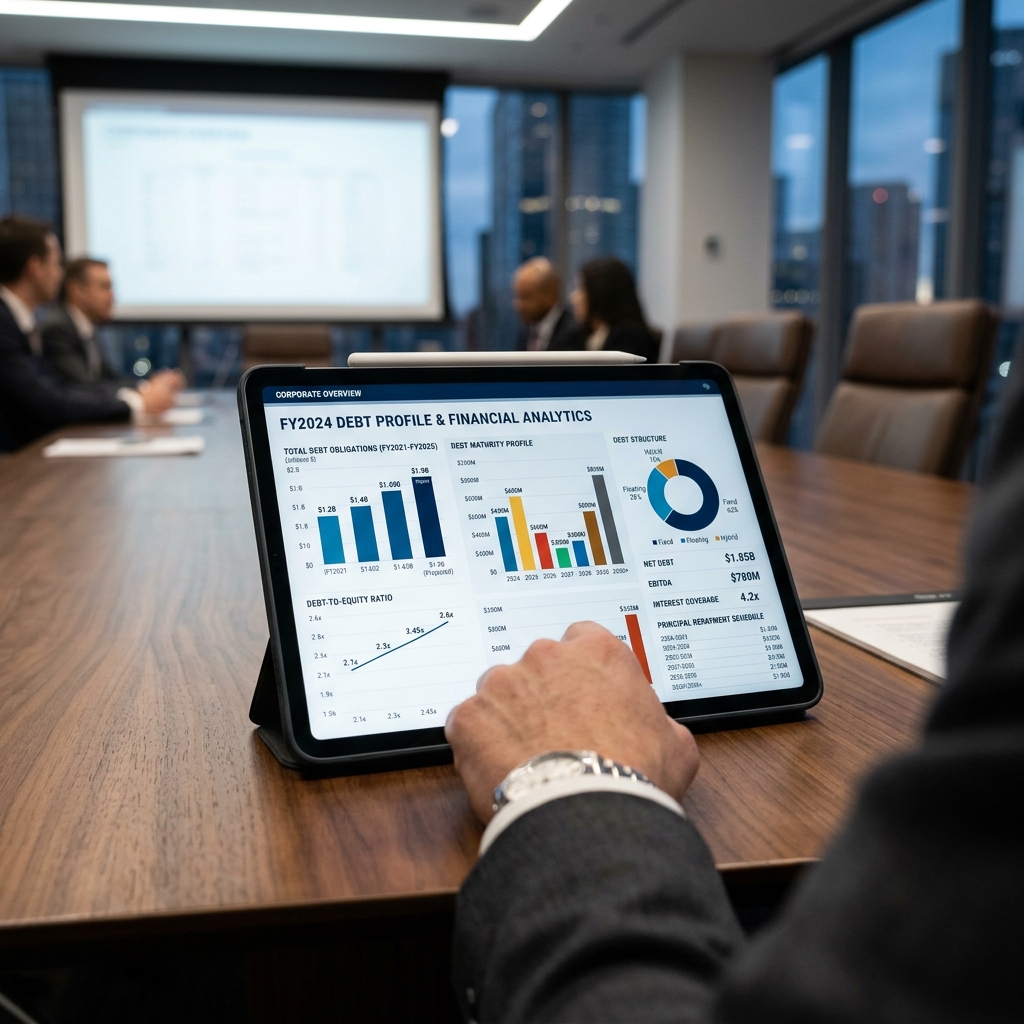
طی مراحل آغازین جهش هوش مصنوعی زاینده، تأمین مالی استارتاپها عمدتاً از طریق راندهای سرمایهگذاری سهامی (Equity Rounds) و دریافت ارزیابیهای سرسامآور انجام میگرفت. با این حال، افزایش ارزیابی ارزش بازاری استارتاپهای پیشرو به سطوح بالای ۵۰ تا ۱۰۰ میلیارد دلار، ادامه اتکا به سهام را پرریسک و از نظر اقتصادی نامطلوب ساخته است. برای بنیانگذاران، فروش سهام برای پرداخت هزینههای مصرف انرژی یا سرورهای ابری به منزله واگذاری مالکیت آینده شرکت در ازای هزینههای جاری عملیاتی است؛ رویکردی که در اقتصاد مالی غیربهینه تلقی میشود.
در نقطه مقابل، ورود نهادهای اعتباری بانکی نشانهای آشکار از بلوغ تجاری، تثبیت ساختار مدل کسبوکار و پیشبینیپذیری درآمدهای این اکوسیستم است. بانکها با بررسی روندهای پذیرش سازمانی، توافقنامههای سطح خدمات B2B و نرخ رشد درآمد مبتنی بر اشتراکهای نرمافزاری، ریسک عدم بازپرداخت را به دقت محاسبه کردهاند. این روند سرآغاز شاخهای کاملاً مستقل در بازارهای سرمایه موسوم به «تأمین مالی زیرساختهای هوش مصنوعی» (AI Infrastructure Financing) است؛ پدیدهای که در آن تجهیزات سختافزاری پردازش و قراردادهای اشتراک توان ابری درست مانند دکلهای مخابراتی یا خطوط انتقال فیبر نوری مدلسازی مالی میشوند.
پیامدهای تأمین مالی هوش مصنوعی برای صنعت بانکداری و فینتک
پیوند ساختاری و اعتباری میان والاستریت و آزمایشگاههای پیشرو هوش مصنوعی فراتر از یک معامله اعتباری ساده است و زنجیرهای از تحولات ساختاری را در نظام مالی، پرداخت و فینتک به همراه دارد:
- گسترش نقش هوش مصنوعی عاملی در بانکداری شرکتی: حضور بانکها در جایگاه شرکای مالی توسعهدهندگان LLM، روند ادغام ابزارهای خودکار تصمیمگیری و ایجنتهای هوشمند در ارزیابی زنجیره تأمین، پردازش اسناد اعتباری و اعتبارسنجی شرکتی را بهشدت تسریع میکند.
- شناسایی ریسکهای جدید در ترازنامه نهادهای مالی: سرعت استهلاک سختافزارهای پردازشی و احتمال معرفی ریزمعماریهای تراشه جدیدتر که تراشههای فعلی را از صرفه اقتصادی خارج میکند، مدلهای مدیریت ریسک وثیقهمحور بانکها را به چالش میکشد و نیازمند ارزشگذاری دقیق چرخههای عمر فناوری است.
- شکلگیری زیرساختهای نوین پرداخت و تسویه: همگام با تبدیل شدن عاملهای هوشمند به بازیگران مستقل اقتصادی که اقدام به خرید منابع ابری و خدمات دیجیتال میکنند، شناسایی و کنترل ریسکهای پرداخت مبتنی بر هوش مصنوعی به مأموریتی کلیدی برای شبکههای سوئیچینگ و ارائهدهندگان خدمات پرداخت سازمانی تبدیل شده است.
- ظهور اوراق بهادارسازی ظرفیتهای پردازشی: احتمال انتشار ابزارهای مالی مشتقه، اوراق قرضه مرتبط با توان پردازشی و صکوک اجاره زیرساخت برای توزیع ریسک میان سرمایهگذاران نهادی در بازارهای سرمایه روزبهروز پررنگتر میشود.
نسبت این رویکرد با اکوسیستم تأمین مالی و نوآوری ایران
اگرچه دسترسی بازیگران اقتصاد دیجیتال ایران به بازارها و ابزارهای اعتباری بینالمللی به دلیل شرایط تحریمی محدود است، بررسی ساختار مالی این قرارداد حاوی الگوهای سیاستی، عملیاتی و مالی قابل انطباق برای بازار داخلی است. در زیستبوم نوآوری ایران، شرکتهای فعال در توسعه زیرساختهای پردازش ابری، مراکز داده و ابزارهای تحلیل داده همواره با چالش کمبود سرمایه در گردش، نرخ بهره بالای تسهیلات سنتی و فقدان ابزارهای بدهی متناسب با داراییهای نامشهود دستوپنجه نرم میکنند.
بازار پول و سرمایه ایران میتواند با بهرهگیری از ابزارهایی چون انتشار اوراق صکوک اجاره برای تجهیزات رایانش ابری، توسعه صندوقهای سرمایهگذاری جسورانه با تعهد پرداخت بدهی (Venture Debt) و به رسمیت شناختن قراردادهای بلندمدت میزبانی داده و درآمدهای مکرر نرمافزاری به عنوان وثایق معتبر بانکی، گلوگاه شدید کمبود نقدینگی در توسعه مراکز داده داخلی را تا حد مطلوبی برطرف کند. این اقدام امکان مقیاسپذیری شرکتهای ایرانی را بدون تکیه مکرر بر افزایش سرمایههای فرسایشی فراهم میآورد.
جمعبندی
تأمین مالی اعتباری ۶.۳ میلیارد دلاری آنتروپیک توسط سندیکای بانکهای بینالمللی، اثباتی عینی بر گذار هوش مصنوعی از یک ترند پژوهشی به یک صنعت زیرساختی و سرمایهمحور است. تعمیق ابزارهای بدهی شرکتی در کنار سرمایهگذاری سهامی، انعطافپذیری مالی شرکتهای توسعهدهنده را در مواجهه با هزینههای سنگین پردازشی دوچندان میکند و افقهای جدیدی از مدیریت ریسک، اعتبارسنجی و خودکارسازی خدمات را پیش روی صنعت بانکداری و فینتک جهان میگشاید. برای دنبال کردن آخرین تحلیلها، روندهای فناوری مالی و تحولات اقتصاد نوآوری، بخش مقالات رسانه پیکار را از طریق صفحه گزارشهای تخصصی پیکار دنبال کنید.
پرسشهای متداول (FAQ)
- هدف اصلی از ساختاردهی بسته مالی ۶.۳ میلیارد دلاری آنتروپیک چیست؟
این تأمین مالی برای پوشش هزینههای زیرساختی سنگین نظیر اجاره و رزرو مراکز داده ابری، تأمین تراشههای محاسباتی و تضمین نقدینگی عملیاتی جهت آموزش مدلها بدون نیاز به رقیقسازی مجدد سهام بنیانگذاران اختصاص یافته است. - چرا استارتاپهای هوش مصنوعی بهجای جذب سرمایه خطرپذیر (VC) به ابزارهای بدهی روی آوردهاند؟
به دلیل نیاز چندمیلیارد دلاری به سرمایهگذاری در زیرساختهای فیزیکی و ابری، عرضه سهام با ارزیابیهای بالا غیربهینه است؛ در حالی که ابزارهای بدهی به شرکت اجازه میدهند از محل درآمدهای مکرر آتی هزینههای زیرساختی را بپردازد و مالکیت سهام را حفظ کند. - کدام ابزارهای مالی در بسته اعتباری شرکتهای هوش مصنوعی استفاده میشود؟
این بستهها معمولاً شامل تسهیلات اعتباری گردان (RCF)، بدهیهای دارای وثیقه دارایی (ABL)، وامهای سندیکایی و قراردادهای توثیق قراردادهای بلندمدت B2B و درآمدهای قابل پیشبینی هستند. - بانکهای بینالمللی در تأمین مالی حوزه هوش مصنوعی با چه ریسکهایی روبهرو هستند؟
مهمترین چالشها شامل نرخ بالای استهلاک فنی سختافزارهای پردازشی، امکان ظهور معماریهای نوین پردازش که ارزش تجهیزات فعلی را کاهش میدهد و ریسک نوسان وفاداری مشتریان سازمانی در بازار رقابتی مدلهای زبانی است. - پیادهسازی این الگو چه کاربردی در اقتصاد دیجیتال و فینتک ایران دارد؟
این الگو میتواند به عنوان مبنایی برای توسعه ابزارهای نوین نظیر انتشار صکوک اجاره تجهیزات مراکز داده، راهاندازی ابزارهای بدهی جسورانه (Venture Debt) و پذیرش درآمدهای نرمافزاری به عنوان وثایق تسهیلات در نظام بانکی کشور مورد استفاده قرار گیرد.
کنسرسیومی از نهادهای بزرگ مالی با ساختاردهی یک بسته تأمین مالی ۶.۳ میلیارد دلاری برای استارتاپ آنتروپیک، گامی جدی در افزایش مواجهه مستقیم سیستم بانکی با زیرساختهای محاسباتی هوش مصنوعی برداشتهاند؛ رویکردی که بر اساس گزارش فینوویت، نشاندهنده ورود ابزارهای اعتباری پیشرفته به اکوسیستم توسعه هوش مصنوعی است و روندهای پیرامون این الگوهای جدید را میتوانید در بخش مقالههای تحلیلی پیکار دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!