
فهرست مطالب
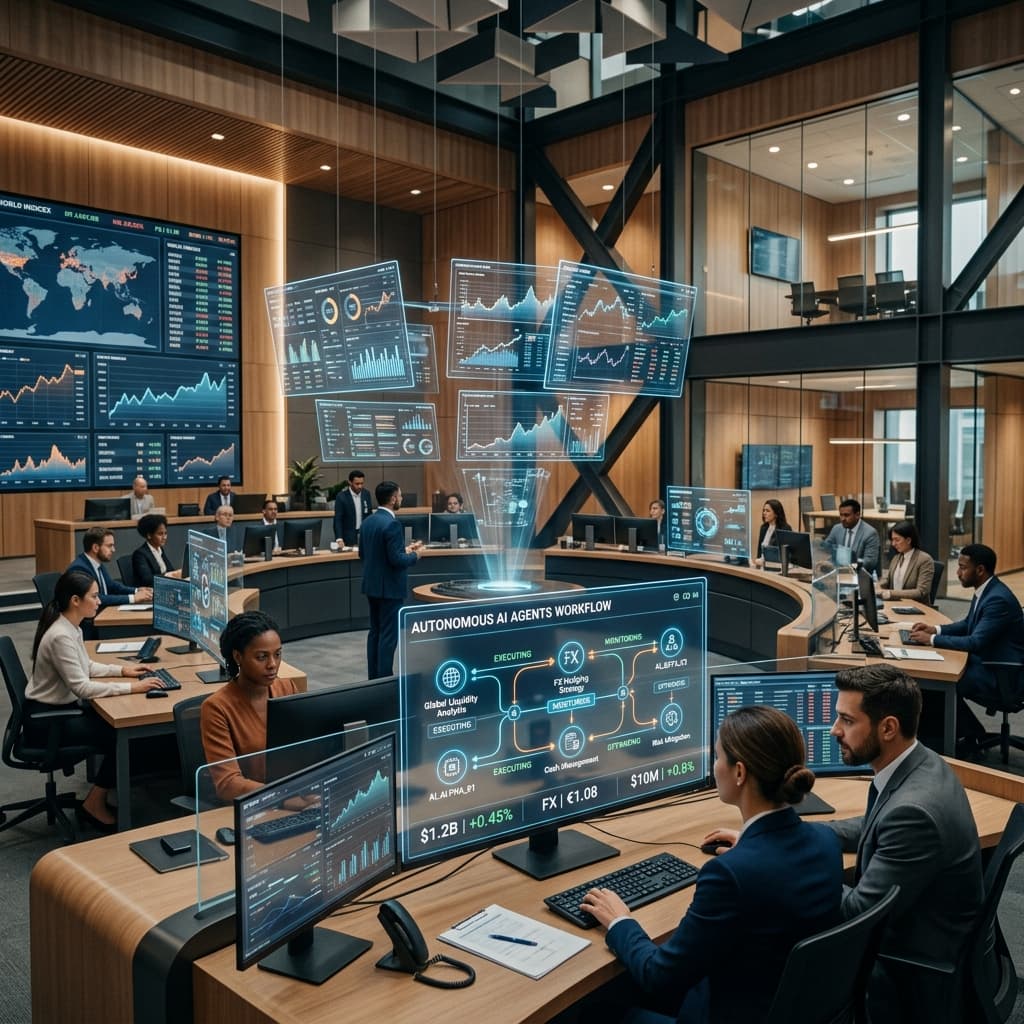
در حالی که بانکداری خرد طی سالهای اخیر به لطف راهکارهای دیجیتال بخش عمدهای از خدمات خود را خودکار کرده است، مدیریت خزانهداری و اعتبارات مشتریان حقوقی همچنان بر فرآیندهای دستی، تبادل فایلهای مالی و تسویههای زمانبر تکیه دارد؛ با این حال، شتابگیری استقرار **هوش مصنوعی ایجنتیک در بانکداری شرکتی** در سال ۲۰۲۶، مسیر عملیاتی مؤسسات مالی را تغییر داده و نهادهای بانکی را به سمت استفاده از عاملهای نرمافزاری خودمختار برای مدیریت جریان نقدی، تطبیق خودکار اسناد تجاری و کاهش خطای انسانی در تراکنشهای کلان هدایت کرده است.
بر خلاف مدلهای زبانی بزرگ اولیه که تنها به تولید متن، پاسخ به پرسشهای از پیش تعیینشده یا طبقهبندی اسناد محدود بودند، هوش مصنوعی ایجنتیک بر پایه توانایی اقدام، تصمیمگیری چندمرحلهای و دستیابی به اهداف مشخص بدون نیاز به دخالت گامبهگام نیروی انسانی عمل میکند. ورود این فناوری به حوزه خزانهداری و حسابداری شرکتی به معنای عبور از داشبوردهای خستهکننده سلفسرویس و دستیابی به سامانههایی است که نه تنها گزارش وضعیت نقدینگی را نمایش میدهند، بلکه میتوانند بهترین تصمیم اجرایی را تحلیل کرده و پس از احراز شروط لازم، آن را عملیاتی کنند.
گذار از رباتهای مکالمهمحور به ایجنتهای مستقل بانکی
یکی از بزرگترین چالشهای بانکداری شرکتی مدرن، تعارض ذاتی میان انعطافپذیری و پیچیدگی کنترلهای داخلی است. در پلتفرمهای فعلی خودخدمت (Self-service)، کاربر شرکتی موظف است صدها متغیر مختلف از قبیل سررسید تعهدات، وضعیت نرخ ارز، خطوط اعتباری فعال و صورتهای مغایرت بانکی را به صورت دستی بررسی کند. چتباتهای پیشین تنها میتوانستند بخشهایی از پایگاه دانش بانک را بازگو کنند یا کاربران را به منوهای مختلف هدایت کنند، اما ابزار لازم برای «انجام دادن» کارها را در اختیار نداشتند.
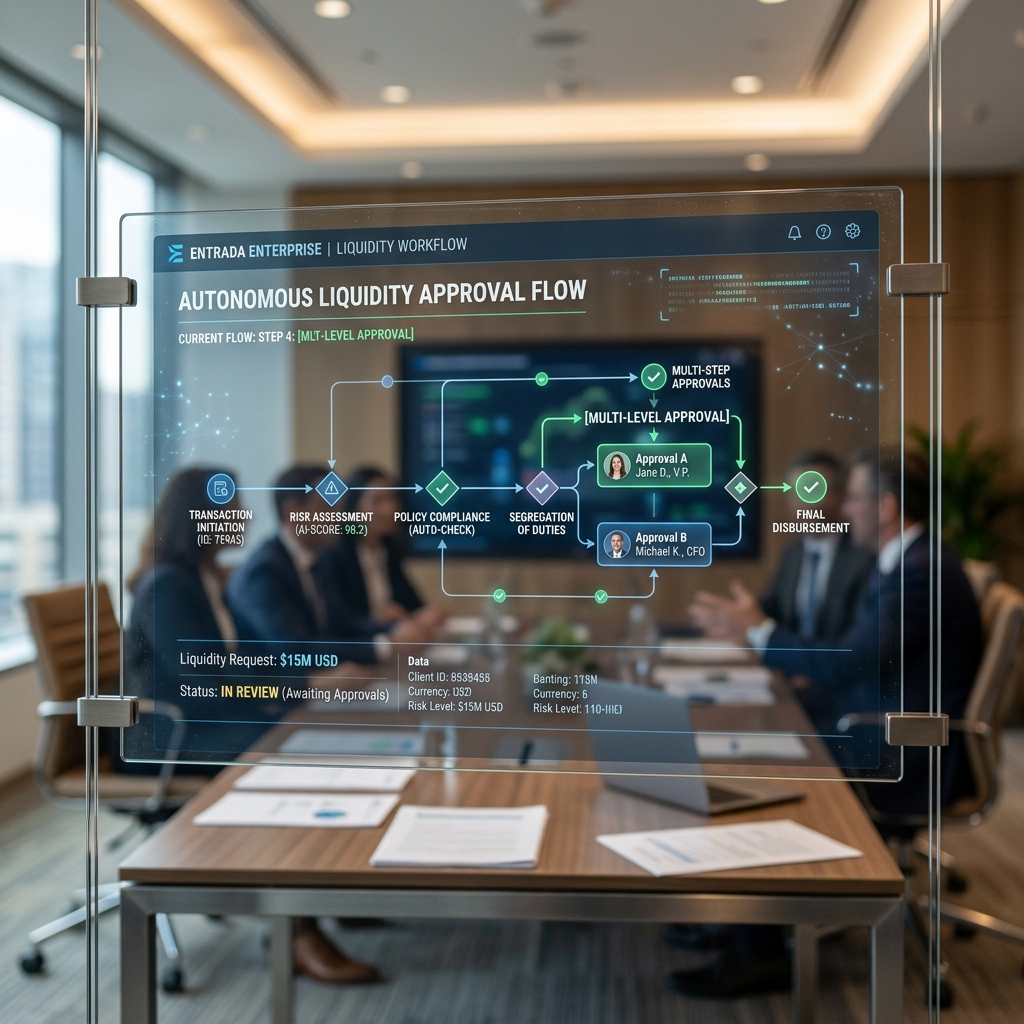
هوش مصنوعی ایجنتیک این مرز را از میان برمیدارد. یک ایجنت نرمافزاری اختصاصی متصل به رابطهای برنامهنویسی نرمافزار (API) بانک و سامانه برنامهریزی منابع سازمان (ERP)، میتواند هدف کلی خزانهدار را دریافت کند؛ برای نمونه: «تأمین نقدینگی ارزی برای ترخیص کالاهای گمرکی تا پایان ساعت کاری بدون برهم زدن توازن سود سپردهها». این ایجنت بهطور مستقل وضعیت نقدینگی حسابهای مختلف را استخراج کرده، نرخهای بازار را تحلیل میکند، سناریوهای بازپرداخت را مدلسازی مینماید و پیشنویس اسناد انتقال وجه را با رعایت کلیه پروتکلهای کنترلی دوامضایی آماده میسازد.
این تحول عمیق نشاندهنده یک تغییر پارادایم اساسی است که در آن زیرساختهای سنتی پرداخت شرکتی جای خود را به معماریهای هوشمند میدهند؛ روندی که در بررسیهای مربوط به تحول پرداختهای B2B و تبدیل شدن آن به زیرساخت تجاری نیز به وضوح قابل مشاهده است.
نقش هوش مصنوعی ایجنتیک در ارتقای خودخدمت و مدیریت خزانهداری
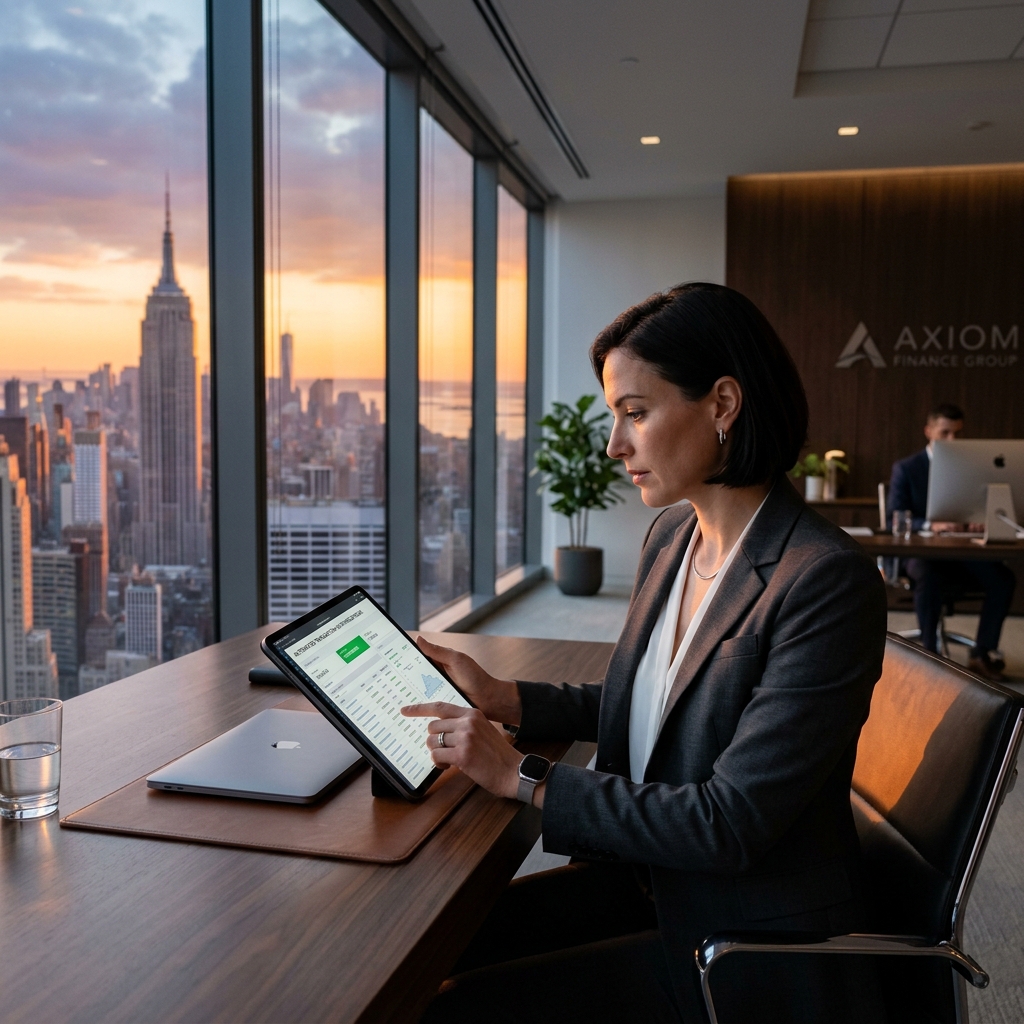
پیادهسازی ایجنتهای خودمختار در پورتالهای خودخدمت بانکداری شرکتی، مشخصاً سه محور بحرانی را تحت تأثیر قرار میدهد:
- پیشبینی دینامیک و مدیریت جریان وجوه نقد: ایجنتها با رصد لحظهای فاکتورها، پرداختیهای تأمینکنندگان و چرخههای وصول مطالبات، مدلهای پیشبینی جریان نقدینگی را به صورت خودکار بهروزرسانی میکنند و کسری یا مازاد وجوه را زودتر از اپراتور انسانی تشخیص میدهند.
- تسهیل فرآیندهای انطباق و ضدپولشویی (AML/KYC): یکی از بزرگترین گرههای اداری در تعاملات شرکتی، انطباق اسناد با الزامات رگولاتوری است. ایجنتها میتوانند بدون اتلاف وقت، صحت ذینفع نهایی، مجوزها و پیشفاکتورها را ارزیابی کرده و موارد شبههناک را فیلتر کنند.
- اجرای تراکنشهای پیچیده و مشروط: با پیوند خوردن این فناوری به مفاهیم نوین پولی، همانگونه که در مبحث پول برنامهپذیر و بازتعریف سیستمهای تسویه مطرح است، ایجنتهای مستقل قادر به زمانبندی و آزادسازی مرحلهای وجوه بر اساس شروط قراردادی متقابل خواهند بود.
ریسکهای عملیاتی، حکمرانی داده و مدلهای انسان در چرخه
با وجود تمام ظرفیتهای عملیاتی، واگذاری اختیارات به الگوریتمهای خودمختار در تراکنشهای میلیارد دلاری سازمانی خالی از چالش نیست. مهمترین دغدغه مدیران ارشد مالی، مسئله کنترل و شفافیت تصمیمگیری یا قابلیت ردیابی (Auditability) اقدامات ایجنت است. اگر یک ایجنت هوش مصنوعی تصمیمی اشتباه در تخصیص اعتبار یا تبدیل ارزهای خارجی اتخاذ کند، مسئولیت حقوقی و خسارت مالی ناشی از آن متوجه چه نهادی خواهد بود؟
بر همین اساس، صنعت بانکداری به جای واگذاری کنترل مطلق، به سمت مدلهای «انسان در چرخه» (Human-in-the-Loop) حرکت کرده است. در این چارچوب، ایجنت کلیه مراحل تحقیق، اعتبارسنجی، محاسبه ریسک و آمادهسازی دستور پرداخت را به سرانجام میرساند، اما فشردن دکمه نهایی اجرای تراکنش و امضای دیجیتال بر عهده خزانهدار یا مدیر مالی باقی میماند. همچنین، بررسی سناریوهای مخاطرهآمیز در گزارش تحلیلی پیکار درباره ریسکهای امنیتی پرداختهای مبتنی بر ایجنتهای هوش مصنوعی نشان میدهد که تضمین لایههای احراز هویت قوی و جلوگیری از انحراف مدلها پیششرط حیاتی پذیرش این ابزارها در مقیاس صنعتی است.
اثر احتمالی بر بازیگران بازار و اکوسیستم مالی
ظهور خدمات خودخدمت مبتنی بر هوش مصنوعی خودمختار، مرزبندیهای سنتی میان بانکها و ارائهدهندگان راهکارهای نرمافزاری ابری (SaaS) را دگرگون میکند:
- بانکهای بزرگ و بینالمللی: بانکهایی که سریعتر زیرساختهای API باز خود را استانداردسازی کنند، پورتالهای خود را به پلتفرمهای تصمیمیار مجهز میسازند و وفاداری مشتریان سازمانی پرسود را حفظ خواهند کرد.
- فینتکهای مدیریت خزانهداری: استارتاپهایی که لایههای یکپارچهساز بین بانکداری باز و سامانههای حسابداری شرکتی ارائه میدهند، با توسعه ایجنتهای واسط میتوانند سهم بازاری فراتر از نرمافزارهای سنتی مدیریت نقدینگی کسب نمایند.
- شرکتها و بنگاههای اقتصادی: بخشهای مالی شرکتها اندازه ساختار اجرایی خود را چابکتر کرده و نقش خزانهدار از یک هماهنگکننده اجرایی تراکنشها به یک تحلیلگر استراتژیک سرمایه ارتقا مییابد.
نسبت این روند جهانی با اکوسیستم بانکداری شرکتی ایران
در فضای بانکی ایران، توسعه بانکداری شرکتی طی سالهای اخیر با رشد چشمگیر پلتفرمهای اینترنتبانک سازمانی و اتصال آنها به سامانههای اعتباری و حوالهجات متمرکز همراه بوده است. با این حال، پورتالهای فعلی مشتریان حقوقی در بانکهای کشور بیشتر نقش درگاه ثبت دستور پرداخت را بازی میکنند و سهم تحلیل هوشمند و اتوماسیون پیشرفته در آنها محدود است.
استقرار کامل هوش مصنوعی ایجنتیک در پورتالهای داخلی با دو مانع زیرساختی عمده مواجه است: نخست، سطح بلوغ و پایداری رابطهای کاربری برنامهنویسی باز (Open Banking APIs) که امکان تعامل لحظهای سامانههای ابری با کربنکینگ را فراهم سازد؛ و دوم، شفافیت قوانین نظارتی بانک مرکزی پیرامون مسئولیت حقوقی تراکنشهای خودکار. با وجود این موانع، حرکت تدریجی شرکتهای فناوری اطلاعات بانکی به سمت ابزارهای خودکارسازی مدیریت نقدینگی شرکتی آغاز شده و ادغام مدلهای هوشمند پردازش داده میتواند تجربه سلفسرویس پورتالهای سازمانی را از سامانههای اداری سنتی به مراکز هوشمند مدیریت سرمایه تبدیل کند.
جمعبندی
هوش مصنوعی ایجنتیک صرفاً یک ابزار مکالمه تعاملی برای مشتریان نیست، بلکه هسته معماری آینده خودخدمت در بانکداری شرکتی محسوب میشود. کاهش هزینههای عملیاتی ناشی از رفع خطاهای انسانی، ارتقای سرعت تسویههای بین شرکتی و بهینهسازی جریان وجوه نقد از مزایای ملموس این تحول به شمار میروند. پیروزی بانکها و موسسات مالی در سالهای پیش رو وابسته به این خواهد بود که تا چه میزان بتوانند توازن دقیقی میان استقلال عاملیتهای هوش مصنوعی و اصول سختگیرانه حاکمیت شرکتی برقرار سازند.
پرسشهای متداول (FAQ)
۱. تفاوت هوش مصنوعی ایجنتیک با چتباتهای رایج بانکی چیست؟
چتباتهای سنتی تنها میتوانند متن تولید کنند و به سوالات متداول پاسخ دهند، در حالی که ایجنتهای هوش مصنوعی توانایی انجام کار، فراخوانی APIها، تحلیل چندمرحلهای دادهها و پیادهسازی تراکنشها به صورت خودکار را دارند.
۲. چه بخشهایی از بانکداری شرکتی بیشترین تأثیر را از هوش مصنوعی خودمختار میپذیرند؟
مدیریت وجوه نقد و خزانهداری، تسویه تعهدات ارزی و زنجیره تأمین، اعتبارسنجی اسناد تجاری و مطابقتهای لحظهای با قوانین ضدپولشویی بیشترین پتانسیل را دارند.
۳. آیا ایجنتهای هوش مصنوعی میتوانند بدون تایید انسان تراکنشهای مالی را نهایی کنند؟
اگرچه از نظر فنی این قابلیت وجود دارد، اما در حال حاضر موسسات مالی بزرگ از رویکرد «انسان در چرخه» استفاده میکنند تا مسئولیت نهایی و کنترل انتقال مبالغ کلان بر عهده مدیران مجاز باقی بماند.
۴. مهمترین ریسک حقوقی استقرار ایجنتهای هوش مصنوعی در پورتالهای بانکی چیست؟
تخصیص شفاف مسئولیت خطای محاسباتی یا انحراف مدل در هنگام انجام تسویههای مالی و امکان ردیابی گامبهگام تصمیمات الگوریتم برای مراجع بازرسی و رگولاتورها.
۵. پذیرش هوش مصنوعی ایجنتیک چه منافعی برای شرکتهای تجاری به همراه دارد؟
کاهش خطاهای انسانی در تسویهحسابها، بهینهسازی مستمر مانده نقدینگی، پیشبینی دقیقتر جریانات مالی و آزادسازی زمان تیمهای مالی از کارهای تکراری اجرایی.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی رسانه پیکار را در بخش فناوریهای بانکی و هوش مصنوعی مالی دنبال کنید.
توسعه و بهکارگیری هوش مصنوعی ایجنتیک در بانکداری شرکتی، با اتوماسیون فرایندهای پیچیده مالی و مدیریت بلادرنگ نقدینگی، مدلهای سنتی ارائه خدمات به مشتریان حقوقی را دگرگون کرده است؛ موضوعی که در گزارش تحلیلی فایننکسترا پیرامون بازتعریف تجربه سلفسرویس شرکتی نیز بررسی شده و نشان میدهد سیستمهای خودمختار بانکی چگونه کارایی عملیاتی را ارتقا میدهند؛ جهت بررسی روندهای فناورانه مشابه میتوانید به بخش مقالات تخصصی پیکار مراجعه کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!