
فهرست مطالب
مفهوم پول برنامهپذیر (Programmable Money) یکی از بنیادیترین تغییرات در لایه زیرساخت تسویه و مبادلات مالی نوین به شمار میرود. در نظامهای پرداخت سنتی، وجه نقد یا موجودی دفتری بانکها صرفاً یک ابزار خنثی برای انتقال ارزش هستند که قوانین انتقال آن از طریق سامانههای مرکزی و واسطههای انسانی یا نرمافزارهای لایه کاربر اعمال میشود. با این حال، تکامل فناوریهای دفترکل توزیعشده، قراردادهای هوشمند و توسعه ارزهای دیجیتال بانکهای مرکزی (CBDC)، قابلیت الحاق منطق شرطی به خود دارایی را فراهم ساخته است.
تبدیل پول به یک دارایی دارای منطق اجرایی، فرآیند تسویه حسابهای تجاری، مدیریت زنجیره تأمین، پرداخت تسهیلات مشروط و توزیع اعتبارات یارانهای را به صورت خودکار درمیآورد. شناخت ابعاد فنی و اقتصادی این فناوری، برای درک جهتگیری آینده صنعت فینتک و خدمات مالی در سال ۲۰۲۶ میلادی (۱۴۰۵ شمسی) ضروری است. با توسعه ساختارهای توکنایزیشن و اتصال مستقیم لایههای اطلاعاتی به لایههای مالی، نهادهای پولی و شرکتهای فناوری مالی به سمت حذف لایههای زائد عملیاتی و ارتقای شفافیت در تراکنشهای خرد و کلان حرکت کردهاند.
تحول معماری مالی به سمت داراییهای هوشمند، تنها یک ارتقای فنی نیست؛ بلکه پارادایم نظارت، حکمرانی پولی و مدلهای درآمدی شرکتهای پرداخت را بازتعریف میکند. در این ساختار، منطق تجاری مستقیماً در کنار منطق تسویه قرار میگیرد که نتیجه آن کاهش اصطکاکهای عملیاتی و حذف ریسک طرف مقابل در مبادلات پیچیده است.
پول برنامهپذیر چیست و چگونه کار میکند؟
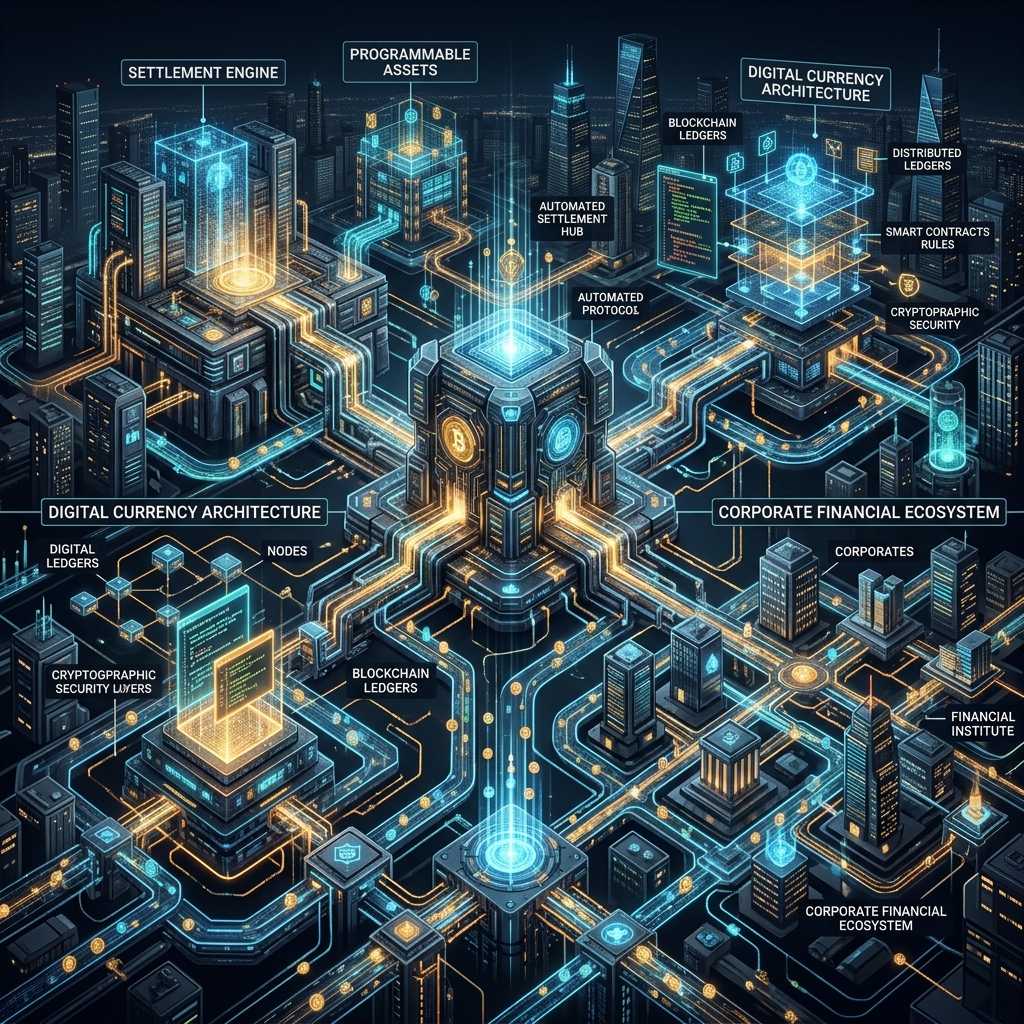
پول برنامهپذیر به ابزارهای مبادله دیجیتالی گفته میشود که قوانین، شرایط تخصیص، زمانبندی مصرف و الزامات تسویه در کدهای آنها تعبیه شده است. تفاوت بنیادین میان «پرداختهای خودکار سنتی» مانند دستور پرداخت دورهای (Standing Order) و «پول برنامهپذیر واقعی» در لایه اجرا نهفته است. در روشهای متداول، سامانههای واسطهای به حساب کاربر دسترسی دارند و دستور تراکنش را ارسال میکنند، در حالی که در پول برنامهپذیر، قوانین در سطح توکن یا لایه پروتکل تعریف شدهاند و انتقال ارزش بدون وابستگی به زیرساختهای عملیاتی پیچیده شخص ثالث انجام میپذیرد.
این تمایز ساختاری بدان معناست که دارایی مورد نظر تا زمان برآورده نشدن شروط کدنویسیشده، عملاً غیرقابل انتقال یا مصرف در مسیرهای تعریفنشده باقی میماند. این فرآیند بر پایه معماریهای متعددی پیادهسازی میشود؛ از دفترکلهای توزیعشده مجاز تا شبکههای تسویه بینبانکی ارتقایافته که امکان میزبانی اسکریپتهای شرطی را دارند. وجود دادههای ورودی از طریق اوراکلهای معتبر (Oracles)، این امکان را فراهم میکند که رویدادهای جهان واقعی (نظیر تأییدیه حمل بار یا انطباق با قوانین گمرکی) به طور مستقیم محرک انتقال وجوه باشند.
این معماری با مفاهیمی همچون بانکداری باز و تحول مالی همگراست، جایی که رابطهای برنامهنویسی کاربردی (API) و قراردادهای هوشمند تعامل مستقیمی میان دادههای حساب و جریانهای مالی برقرار میکنند. یکپارچگی میان سرویسهای شخص ثالث و داراییهای شرطی، بستری برای ایجاد سرویسهای ارزشافزوده بدون نیاز به واسطهگری دستی در فرآیندهای مالی فراهم میآورد.
مزایا و کارکردهای عملیاتی پول دارای منطق شرطی
پیادهسازی پول برنامهپذیر چند ویژگی حیاتی به اکوسیستم مبادلات اضافه میکند و کارایی عملیاتی را به شکل چشمگیری افزایش میدهد:
- تسویه آنی مشروط (DvP و PvP): تسویه داراییها تنها در صورت تحقق تحویل کالا یا خدمت، بدون نیاز به واسطههای امانی (Escrow). در این حالت، مبادله اوراق بهادار، داراییهای دیجیتال یا کالاهای فیزیکی با وجه نقد به صورت کاملاً همزمان و وابسته به یکدیگر صورت میپذیرد.
- بهینهسازی مدیریت زنجیره تأمین: تأمین مالی زنجیرهای خودکار که در آن با تایید رسید انبار یا فاکتور الکترونیکی، نقدینگی بلافاصله به حساب تأمینکننده منتقل میشود. این روند تحولی عمیق در زیرساختهای پرداخت B2B به وجود میآورد و نیاز به اعتبارات اسنادی سنتی و فرآیندهای طولانی اعتبارسنجی را کاهش میدهد.
- مدیریت یارانهها و اعتبارات هدفمند: امکان تعریف محدودیت جغرافیایی، صنفی یا زمانی برای اعتبارات رفاهی دولتی، به گونهای که اعتبار تنها در پذیرندههای مجاز و برای اقلام خاص قابل مصرف باشد و از گردش سرمایه در بازارهای موازی و سفتهبازی جلوگیری شود.
- کاهش هزینههای تطبیق و ریسک طرف مقابل: خودکارسازی الزامات رگولاتوری نظیر شناسایی مشتری (KYC) و مبارزه با پولشویی (AML) در لحظه انجام تراکنش، به طوری که توکن مالی به صورت پیشفرض تنها در چارچوب قوانین مصوب رگولاتور قابل جابهجایی باشد.
- پرداختهای خرد ماشینی (Machine-to-Machine): تسهیل تسویه خودکار بین دستگاههای متصل به اینترنت اشیاء (IoT)، نظیر پرداخت خودکار هزینه شارژ خودروهای برقی یا دسترسی به خدمات ابری بر مبنای میزان مصرف دقیق در لحظه.
چالشهای فنی، امنیتی و نظارتی
با وجود قابلیتهای چشمگیر، حرکت به سوی پول برنامهپذیر با ریسکها و چالشهای مشخصی همراه است. امنیت کد در قراردادهای هوشمند یکی از مهمترین نگرانیها است؛ چراکه بروز باگ، خطای منطقی یا آسیبپذیری در پروتکل میتواند به از دست رفتن قطعی داراییها یا قفل شدن نقدینگی منجر شود. از آنجا که تراکنشها در بسیاری از این ساختارها برگشتناپذیرند، اصلاح خطاهای نرمافزاری پیچیدگیهای فنی و حقوقی قابلتوجهی به همراه دارد.
علاوه بر این، مسأله حریم خصوصی و قابلیت برنامهریزی برای کنترل بیش از حد رفتارهای مالی مصرفکنندگان، بحثهای جدی حقوقی و رگولاتوری ایجاد کرده است. در صورتی که پول قابلیت انقضا پیدا کند یا مصرف آن به رفتارهای خاصی محدود شود، پتانسیل تحدید آزادیهای فردی و نظارت فراگیر بر الگوی مصرف شهروندان افزایش مییابد. این موضوع مقاومت بخشهایی از جامعه و فعالان حقوق دیجیتال را برانگیخته است.
از منظر پایداری مالی، مسأله قابلیت همکاری (Interoperability) میان بسترهای مختلف و مقیاسپذیری شبکههای تسویه شرطی در پردازش حجم بالایی از تراکنشهای همزمان، همچنان نیازمند توسعه استانداردهای باز و تستهای میدانی بیشتر است. بانکهای مرکزی و نهادهای ناظر در سراسر جهان در تلاشند تا تعادلی میان «انعطافپذیری و کارایی پروتکل» با «محرمانگی تراکنشها و آزادی اقتصادی کاربران» برقرار سازند.
ابعاد و پیامدها برای فینتک و نظام پرداخت ایران
در اقتصاد ایران، مباحث مرتبط با پول برنامهپذیر بیش از هر چیز در بستر پروژههایی نظیر ریال دیجیتال و توسعه بسترهای اعتبار الکترونیک مورد توجه قرار گرفته است. با توجه به چالشهای موجود در انحراف منابع تسهیلات خرد و کلان، پیادهسازی منطق مشروط در ابزارهای پرداخت میتواند به شفافیت تخصیص اعتبارات و تضمین بازگشت منابع بانکی کمک کند. به عنوان مثال، تسهیلات تکلیفی مانند وامهای اشتغالزایی یا مسکن میتوانند در قالب واحدهای پولی دارای برچسب اختصاصی صادر شوند تا صرفاً برای خرید تجهیزات یا مصالح ساختمانی تاییدشده قابل هزینه باشند.
از سوی دیگر، شرکتهای ارائهدهنده خدمات پرداخت (PSP) و فعالان حوزه بانکداری نوین و خدمات دیجیتال با توسعه سرویسهای مبتنی بر توکنایزیشن و قراردادهای تسویه خودکار، میتوانند زیرساختهای مالی صنایع مختلف از خودروسازی تا بازارهای کالایی را ارتقا دهند. پیادهسازی پول برنامهپذیر میتواند معضل چکهای برگشتی، مطالبات معوق شرکتی و فرآیندهای طولانی تسویه در بورس کالا را به طور ریشهای برطرف کند.
با این وجود، موفقیت این ابزار در ایران منوط به اصلاح مقررات، پذیرش استانداردهای بانکداری باز توسط تمامی بازیگران شبکه بانکی و عدم اعمال محدودیتهای سختگیرانهای است که نوآوری شرکتهای فینتک را در طراحی راهکارهای B2B و B2C سلب میکند.
جمعبندی
پول برنامهپذیر صرفاً یک نوآوری در لایه پرداخت نیست، بلکه بازتعریف کاملی از نقش و کارکرد داراییهای مالی در عصر اقتصاد دیجیتال است. تفکیکناپذیری منطق تجاری از فرآیند تسویه، کارآمدی زنجیرههای ارزش را دگرگون کرده و به واسطهزدایی در فرآیندهای سنتی شتاب میبخشد. ترکیب این فناوری با هوش مصنوعی و معماریهای نوین تسویه، زمینه را برای شکلگیری اقتصاد خودکار، کارآمد و مبتنی بر قراردادهای هوشمند مهیا میکند. نهادهای مالی و رگولاتورها در سالهای پیشرو باید استانداردهای فنی و نظارتی روشنی برای بهرهگیری امن از این ظرفیت تدوین کنند تا همزمان با ارتقای شفافیت، حریم خصوصی کاربران و ثبات اقتصادی حفظ شود.
پرسشهای متداول (FAQ)
۱. پول برنامهپذیر چه تفاوتی با پرداختهای خودکار معمولی دارد؟
در پول برنامهپذیر، قوانین و شرایط انتقال در خود واحد پولی یا لایه پروتکل تعبیه شده است، در حالی که در پرداختهای خودکار سنتی، یک نرمافزار واسطه دستور انتقال پول خنثی را به سامانه حسابداری بانک ارسال میکند.
۲. قرارداد هوشمند چه نقشی در پول برنامهپذیر دارد؟
قراردادهای هوشمند کدهای اجرایی هستند که شروط انتقال ارزش (مانند «اگر شرط الف رخ داد، پرداخت ب انجام شود») را به شکل خودکار، قطعی و بدون نیاز به تایید دستی طرفین اجرا میکنند.
۳. آیا پول برنامهپذیر به معنای رمزارز است؟
خیر؛ پول برنامهپذیر میتواند بر بستر ارزهای دیجیتال بانک مرکزی (CBDC)، پول الکترونیک متمرکز بانکی یا شبکههای بلاکچینی پیادهسازی شود و منحصر به رمزارزهای بدون پشتوانه نیست.
۴. مهمترین کاربرد این فناوری در تجارت چیست؟
تسویه آنی در زنجیره تأمین، تضمین خودکار قراردادهای تجاری بدون واسطه امانی، کاهش ریسک عدم ایفای تعهدات و بهینهسازی جریان سرمایه در گردش شرکتها.
۵. بزرگترین چالش پیشروی پول برنامهپذیر چیست؟
امنیت فنی کدهای برنامهنویسی و آسیبپذیریهای احتمالی، مقیاسپذیری شبکه، ایجاد استانداردهای مشترک میانبانکی و حفظ حریم خصوصی کاربران در برابر نظارتهای افراطی.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالات و تحلیلها بخوانید.
توسعه پول برنامهپذیر با اتکا به قراردادهای هوشمند، بازتعریف زیرساختهای تسویه و پرداخت خودکار را در کانون توجه موسسات مالی قرار داده است؛ موضوعی که طبق تحلیلهای منتشرشده در Finextra میتواند کارایی تسویه آنی را بهطور چشمگیری افزایش دهد و علاقهمندان به مباحث نوآوری مالی میتوانند روندهای تکمیلی آن را در بخش مقالات تخصصی پیکار دنبال کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!