
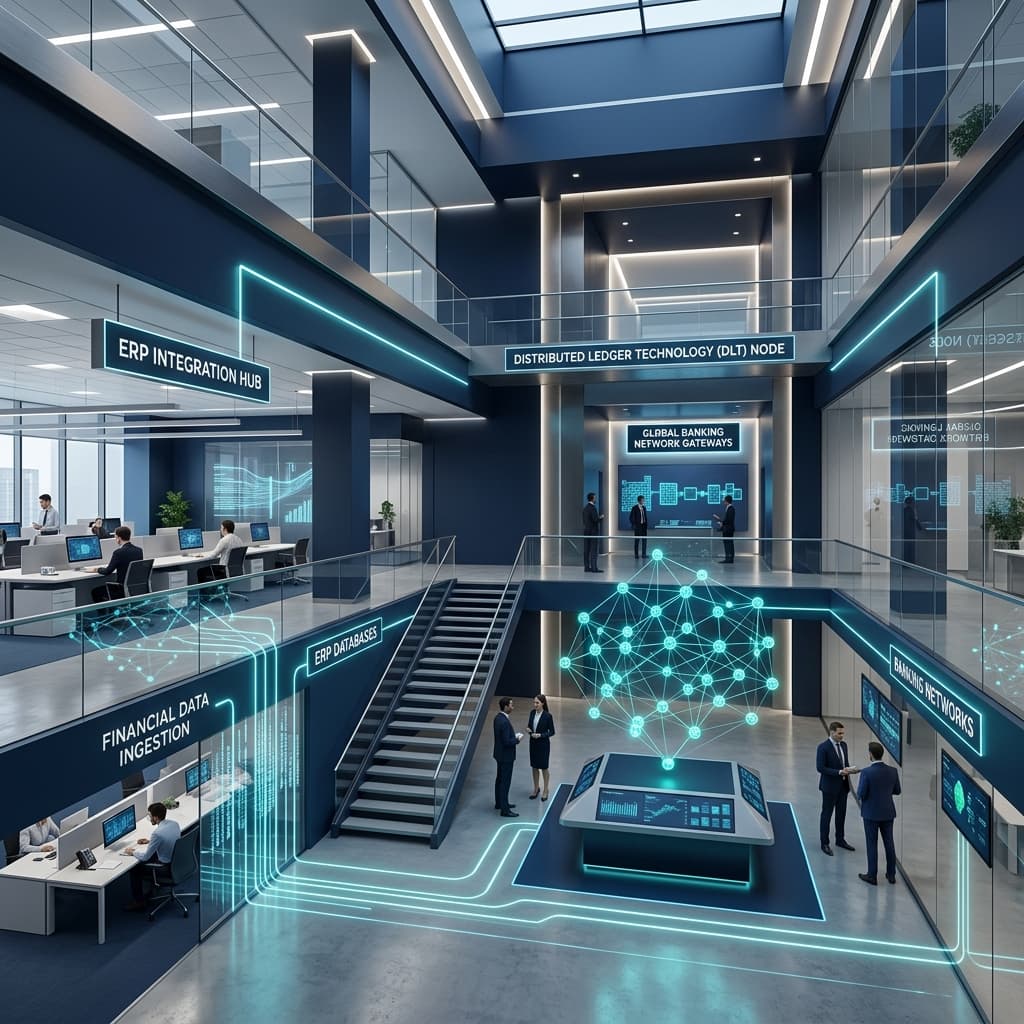
فهرست مطالب
در طول سالهای گذشته، تمرکز عمده نوآوریهای پرداخت بر بخش مصرفکننده (B2C) متمرکز بود؛ جایی که سادگی تجربه کاربری، کیفهای پول دیجیتال و تسویههای آنی استانداردهای جدیدی تعریف کردند. با این حال، در بخش تبادلات شرکتی و سازمانی (B2B)، فرایندها برای مدتی طولانی وابسته به روشهای سنتی، سامانههای جزیرهای و عملیات دستی باقی مانده بودند. اکنون در سال ۲۰۲۶، پارادایم پرداختهای شرکتی شاهد یک تغییر اساسی است: گذار از ابزارهای نقطهای پرداخت به سمت «زیرساخت پرداخت B2B» یکپارچه و بازتعریف چرخه کامل «سفارش تا وصول» (Order-to-Cash یا O2C).
این دگرگونی صرفاً به معنای افزودن یک درگاه آنلاین به فاکتورهای فروش نیست؛ بلکه بازآرایی بنیادین جریانهای مالی، اتوماسیون تطبیق اسناد (Reconciliation)، یکپارچهسازی سامانههای برنامهریزی منابع سازمان (ERP) و بهرهگیری از مفاهیم نوین چون بانکداری باز و پلتفرمی را شامل میشود.
چالشهای ساختاری در چرخه سنتی سفارش تا وصول (O2C)
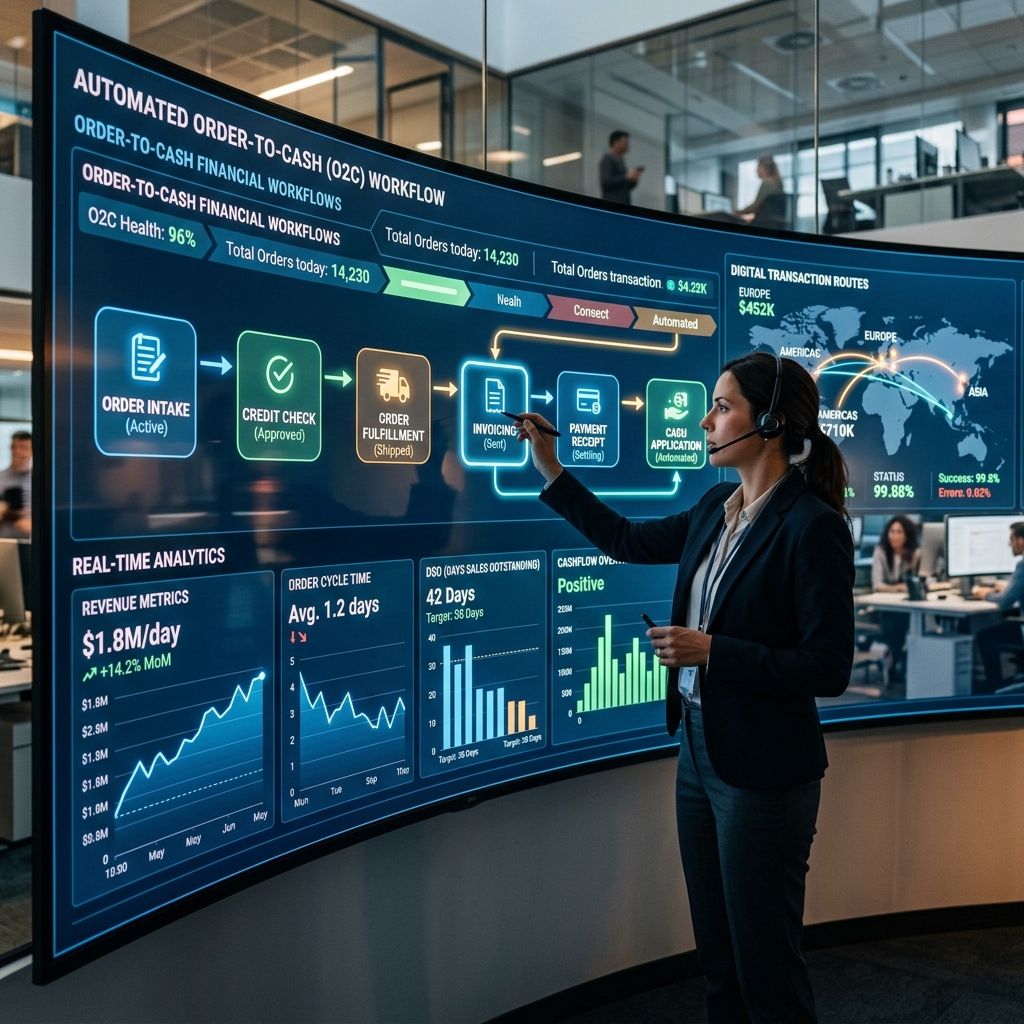
چرخه سفارش تا وصول یکی از حیاتیترین فرایندهای عملیاتی در هر بنگاه اقتصادی است که از لحظه ثبت سفارش خریدار آغاز شده و تا تحویل کالا یا خدمت، صدور فاکتور، دریافت وجه و نهایتاً ثبت و تطبیق در دفاتر مالی امتداد دارد. در مدلهای سنتی، این چرخه با اصطکاکهای مالی و اداری متعددی همراه بوده است:
- شکاف میان سامانههای فروش و دفاتر کل مالی: ثبت دستی اطلاعات و صدور فاکتورهای فاقد شناسه یکپارچه که موجب خطای انسانی و تاخیر در رهگیری مطالبات میشود.
- عدم تطبیق آنی تراکنشها (Reconciliation Gap): ورود وجوه به حسابهای بانکی بدون ارتباط مستقیم با شماره فاکتور، که واحدهای مالی را وادار به بررسیهای زمانبر دستی میکند.
- دوره وصول طولانی مطالبات (DSO بالا): فقدان روشهای پرداخت انعطافپذیر و خطوط اعتباری تعبیهشده که منجر به قفل شدن سرمایه در گردش شرکتها میشود.
- پراکندگی ابزارهای پرداخت: استفاده همزمان از چک، حوالههای بینبانکی جداگانه، درگاههای پرداخت متفرقه و اسناد ضمانتی بدون وجود هاب مرکزی.
هنگامی که شرکتها به جای ایجاد یک معماری زیرساختی، تنها به افزودن ابزارهای جانبی میپردازند، این چالشها حل نمیشوند، بلکه لایهای از پیچیدگی فنی و حسابداری به ساختار سازمان تحمیل میگردد.
از ابزار تا زیرساخت؛ تغییر رویکرد در مدیریت مالی شرکتی
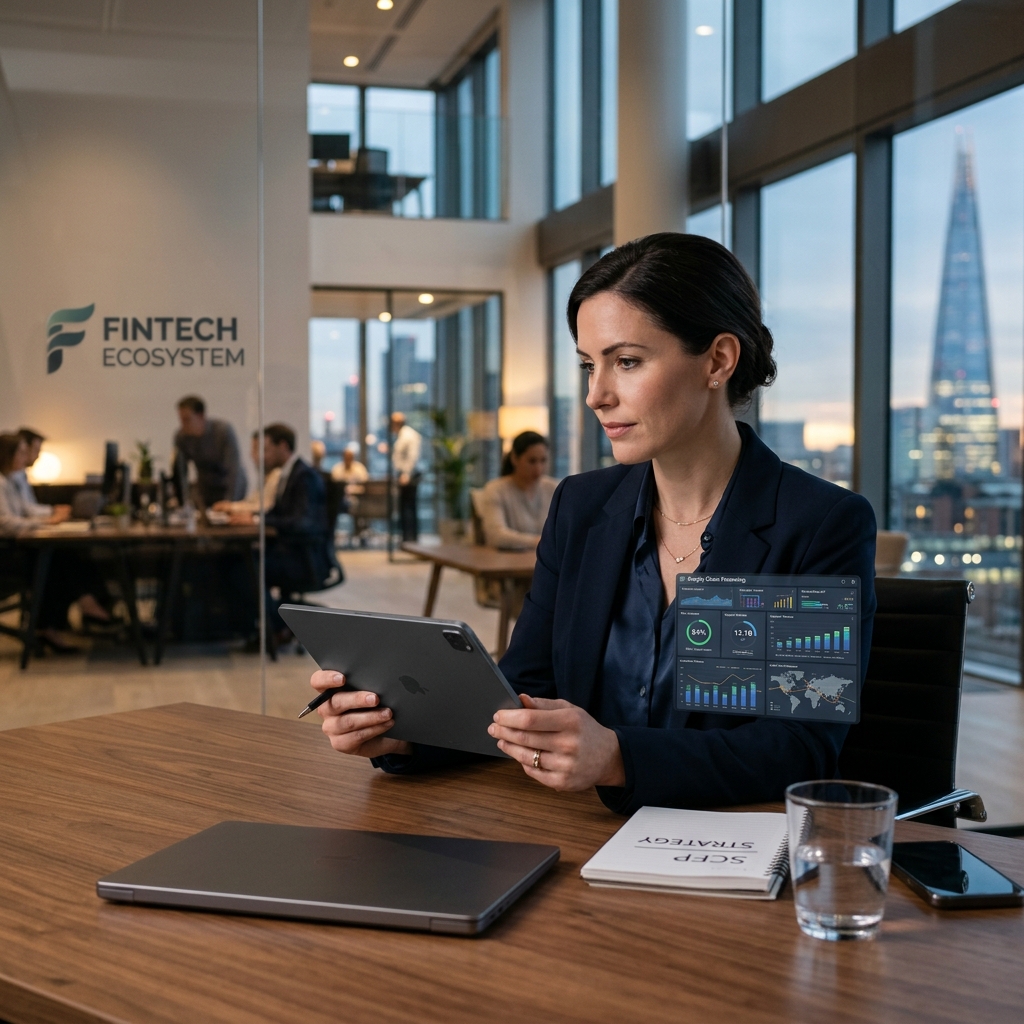
تفاوت بنیادین میان «ابزار پرداخت» و «زیرساخت پرداخت B2B» در عمق یکپارچگی و نحوه جریان دادهها نهفته است. یک ابزار پرداخت صرفاً وظیفه انتقال وجه از نقطه الف به نقطه ب را انجام میدهد؛ اما یک زیرساخت پرداخت مدرن، دادههای تجاری و جریان وجوه را همزمان جابهجا میکند.
در رویکرد مبتنی بر زیرساخت، درگاههای پرداخت و پروتکلهای بانکی مستقیماً در نرمافزارهای ERP، سامانههای مدیریت ارتباط با مشتری (CRM) و پرتالهای زنجیره تامین تعبیه (Embedded) میشوند. به محض نهایی شدن تراکنش، وضعیت سند در سیستمهای حسابداری بهروزرسانی شده، فاکتور مختومه میگردد و اعتبارسنجی خریدار برای سفارشهای بعدی به شکل خودکار ارزیابی میشود. این ادغام، تفاوتهای عمیق میان مدلهای خدمات عمومی و ساختارهای اختصاصی مانند تفاوتهای بانکداری باز در مقایسه با بانکداری دیجیتال را در سطح سازمانی آشکار میسازد.
نقش امور مالی تعبیهشده (Embedded Finance) در تسریع تسویهها
یکی از ارکان زیرساخت نوین پرداختهای سازمانی، ارائه خدمات مالی تعبیهشده است. شرکتهای ارائهدهنده پلتفرمهای B2B دیگر تنها نقش واسطه کالا را بازی نمیکنند، بلکه با همکاری بانکها و فینتکها امکاناتی نظیر پرداخت مدتدار (B2B BNPL)، فاکتورینگ معکوس و تامین مالی زنجیره تامین را در همان بستر معامله فراهم میآورند. این سازوکار به خریدار اجازه میدهد شرایط پرداخت منعطفی داشته باشد، در حالی که فروشنده وجه خود را به صورت آنی یا تضمینشده دریافت میکند.
اثر احتمالی بر بازیگران بازار و اکوسیستم تجاری
گذار به زیرساختهای نوین پرداخت B2B بر بخشهای مختلف بازار اثرگذار است:
- بانکها و موسسات اعتباری: مدل سنتی تمرکز بر مدیریت حسابهای شرکتی به سمت ارائه وبسرویسها و APIهای اختصاصی برای شرکتهای بزرگ حرکت میکند. بانکهایی که نتوانند خدمات خود را به عنوان زیرساخت تعبیه کنند، سهم خود را از تراکنشهای بزرگ تجاری از دست خواهند داد.
- شرکتهای نرمافزاری و ارائهدهندگان ERP: این شرکتها از تولیدکنندگان نرمافزار حسابداری صرف به پلتفرمهای ارائهدهنده سرویسهای مالی و درگاههای پرداخت یکپارچه تبدیل میشوند.
- بنگاههای کوچک و متوسط (SMEs): کاهش زمان چرخه نقدینگی و دسترسی شفافتر به ابزارهای اعتباری، تابآوری مالی کسبوکارهای متوسط را در برابر نوسانات بازار افزایش میدهد.
نسبت این روند با اکوسیستم مالی و پرداخت در ایران
در ایران، بخش قابلتوجهی از تبادلات بینشرکتی همواره از طریق روشهای سنتی نظیر چکهای صیادی، حوالههای ساتنا و پایا یا اسناد ضمانتنامهای انجام میپذیرد. اگرچه توسعه سامانههای نظارتی و چک الکترونیک گامهای موثری در شفافیت ایجاد کرده است، اما چرخه سفارش تا وصول در بسیاری از صنایع مادر، شرکتهای پخش و پلتفرمهای عمدهفروشی همچنان از ناپیوستگی سامانهها رنج میبرد.
پیادهسازی راهکارهای جامع تامین مالی زنجیره تامین (SCF) توسط شبکه بانکی و فینتکهای ایرانی نشاندهنده نیاز مبرم بازار به حرکت از تسویههای سنتی به زیرساختهای خودکار است. اتصال مستقیم درگاههای B2B به دفاتر کل مالی شرکتها، استفاده از شناسه واریزهای هوشمند و اتصال سامانههای پخش مویرگی به حسابهای تجاری، پتانسیل بالایی برای کاهش هزینههای عملیاتی و مدیریت بهینه نقدینگی در صنایع کشور فراهم میکند.
جمعبندی
مدرنسازی پرداختهای شرکتی از یک انتخاب فناورانه به یک الزام استراتژیک برای حفظ بهرهوری تبدیل شده است. تبدیل ابزارهای پراکنده تسویه به زیرساخت پرداخت یکپارچه B2B، نهتنها جریان وجوه نقد را شفاف و قابل پیشبینی میکند، بلکه اصطکاک میان شرکای تجاری را به حداقل رسانده و بستری پایدار برای رشد در اقتصاد دیجیتال فراهم میسازد.
پرسشهای متداول (FAQ)
۱. منظور از چرخه سفارش تا وصول (Order-to-Cash) چیست؟
چرخه سفارش تا وصول (O2C) به تمام مراحل عملیاتی و مالی از زمان ثبت سفارش خریدار تا تحویل کالا، صدور صورتحساب، دریافت وجه و ثبت در دفاتر مالی اطلاق میشود.
۲. تفاوت ابزار پرداخت با زیرساخت پرداخت در B2B چیست؟
ابزار پرداخت تنها عملیات انتقال وجه را انجام میدهد، در حالی که زیرساخت پرداخت، جریان دادههای مالی و اسناد تجاری را مستقیماً با سامانههای ERP و حسابداری هماهنگ و خودکار میسازد.
۳. تطبیق خودکار اسناد مالی (Reconciliation) چگونه انجام میشود؟
از طریق اتصال وبسرویسهای بانکی به نرمافزارهای مالی و صدور شناسههای یکتا، پرداختها بلافاصله پس از واریز به فاکتور مربوطه متصل و اسناد بدهکاری تسویه میشوند.
۴. امور مالی تعبیهشده (Embedded Finance) چه نقشی در پرداختهای B2B دارد؟
امکان ارائه تسهیلات اعتباری، خرید دین و پرداختهای اقساطی را مستقیماً در درگاه خرید پلتفرمهای تجاری بدون نیاز به مراجعه جداگانه به بانک فراهم میکند.
۵. چه صنایعی بیشترین بهره را از زیرساختهای پرداخت B2B میبرند؟
صنایع پخش و توزیع، پلتفرمهای عمدهفروشی آنلاین (B2B Marketplaces)، شرکتهای تولیدی با شبکه گسترده تامینکنندگان و بنگاههای خدماتی بزرگ.
برای مطالعه تحلیلها و مقالات بیشتر درباره تحولات بانکداری شرکتی و نوآوریهای پرداخت، به بخش مقالات تخصصی پیکار مراجعه فرمایید.
تحول فرآیند سفارش تا وصول (O2C) بیانگر تغییر نقش پرداختهای B2B از ابزارهای تراکنشی پراکنده به زیرساختهای مالی یکپارچه و تعبیهشده است؛ رویکردی که بر اساس تحلیل فایننکسترا با خودکارسازی تسویهحساب و اتصال مستقیم به سیستمهای برنامهریزی منابع سازمانی (ERP)، اصطکاک عملیاتی را به حداقل رسانده و مدیریت نقدینگی شرکتها را متحول میسازد؛ برای بررسی عمیقتر این روندهای ساختاری در فینتک سازمانی میتوانید مقالههای تخصصی پیکار را دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!