

فهرست مطالب
رویکرد بانک تجارت در تامین مالی زنجیره ارزش صنعت خودرو؛ تکیه بر ابزارهای نوین اعتباری و SCF
بانک تجارت با هدف بهینهسازی جریان نقدینگی و هدایت هدفمند اعتبارات، طرح راهبردی **تامین مالی زنجیره ارزش صنعت خودرو** را با بهرهگیری از ابزارهای نوین مالی در دستور کار قرار داد؛ رویکردی مبتنی بر مدلهای تامین مالی زنجیره تامین (SCF) و اعتبارات اسنادی داخلی (LC) که امکان تسهیل مبادلات مالی، تامین بهموقع سرمایه در گردش و اتصال ساختاریافته میان قطعهسازان، تامینکنندگان و شرکتهای خودروسازی را فراهم میکند.
در شرایط اقتصادی سال ۱۴۰۵، هدایت هدفمند نقدینگی و پرهیز از تخصیص سنتی و پرریسک منابع مالی، به یکی از اولویتهای حیاتی نظام بانکی تبدیل شده است. صنعت خودروسازی به دلیل گستردگی اتصالات پسین و پیشین خود با دهها رشته صنعتی دیگر نظیر فولاد، پتروشیمی، آلومینیوم و صنایع الکترونیک، نیازمند سازوکارهای اعتباری یکپارچهای است که فراتر از وامدهی خرد و نقدی عمل کند. الگوی تامین مالی مبتنی بر زنجیره ارزش دقیقا با هدف پوشش این نیاز ساختاری در بانک تجارت طراحی و پیادهسازی شده است.
رویکرد بانک تجارت در تامین مالی زنجیره ارزش صنعت خودرو
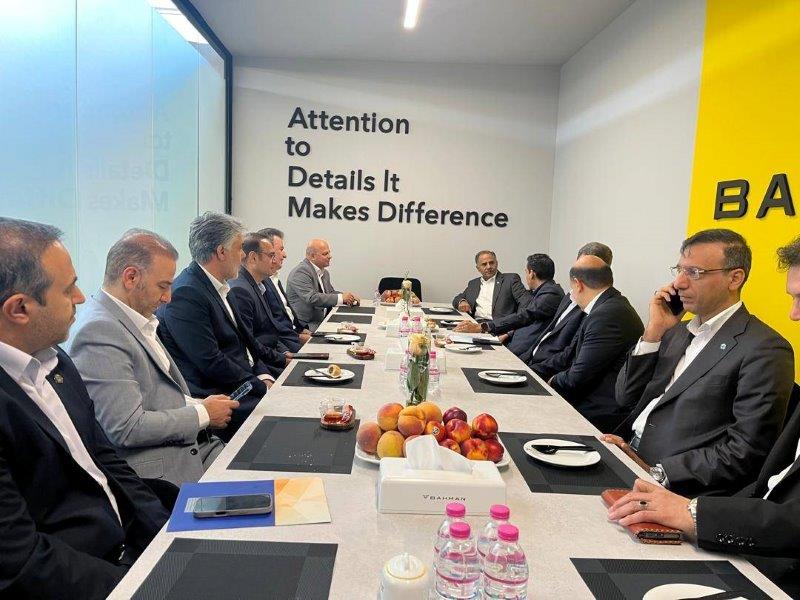
صنعت خودرو به عنوان یکی از پیشرانهای اصلی بخش صنعت و معدن، ارتباط تنگاتنگی با صدها واحد صنعتی و قطعهسازی دارد. بر اساس گزارشهای منتشر شده از سوی بانک تجارت، تمرکز اصلی این بانک بر هدایت هدفمند اعتبارات به سمت زنجیره ارزش خودرو است تا علاوه بر کاهش فشار نقدینگی بر تولیدکنندگان، از انحراف منابع مالی نیز جلوگیری شود. بانک تجارت با تکیه بر بسترهای بانکداری شرکتی و تجاری، خدماتی نظیر صدور ضمانتنامههای ریالی، خطوط اعتباری اختصاصی و سامانههای مدیریت وجوه نقد را در اختیار فعالان این حوزه قرار میدهد.
در سالهای اخیر، همگام با تحولات اقتصادی کشور در افق ۱۴۰۵، رویکرد نظام بانکی از اعطای تسهیلات نقدی سنتی به سمت تامین مالی زنجیرهای تغییر جهت داده است. این تغییر پارادایم، علاوه بر بهینهسازی مصرف سرمایه در گردش، موجب شفافیت در جریانهای پولی زنجیره تامین قطعات و مونتاژ نهایی خودرو میگردد. در همین راستا، طرحهای نوین ارائهشده از سوی بانکها شباهت زیادی به الگوی گسترش تامین مالی دیجیتال بانک ملت و همچنین برنامههای حمایتی تسهیلات اعتباری بانک شهر برای کسبوکارها دارد.
بانک تجارت در این مدل، صرفا نقش یک پرداختکننده تسهیلات را ایفا نمیکند، بلکه به عنوان یک شریک راهبردی و زیرساختساز مالی در مدیریت نقدینگی زنجیره وارد عمل میشود. طراحی خطوط اعتباری متصل به زنجیره خرید قطعهسازان رده یک (Tier 1) و رده دو (Tier 2)، صدور اسناد تعهدآور کوتاهمدت و میانمدت و بهرهگیری از اوراق بهادارسازی مطالبات تجاری، شاکله اصلی این مدل را تشکیل میدهند. بدین ترتیب، اعتبار شرکت خودروساز مادر به کل شبکه تامینکنندگان پاییندست منتقل شده و هزینه تامین مالی کل چرخه تولید کاهش مییابد.
نقش ابزارهای اعتباری و SCF در رفع تنگنای مالی خودروسازان
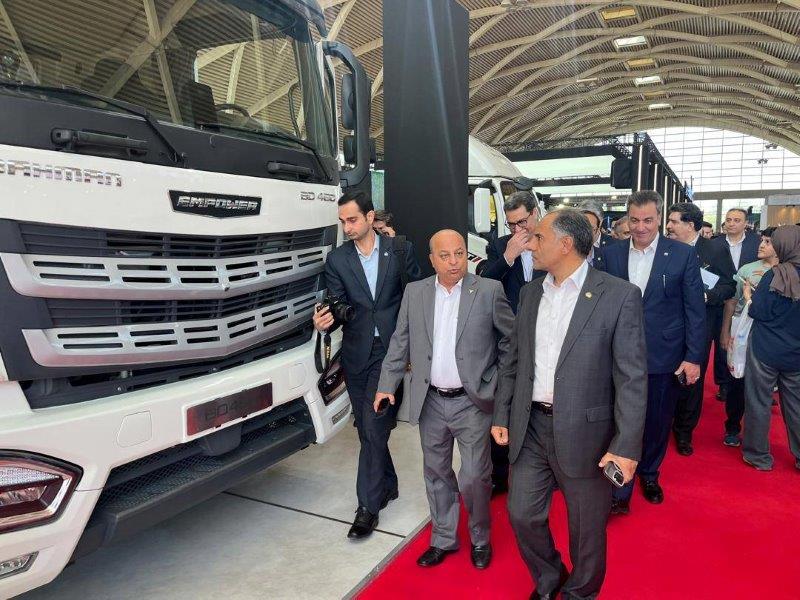
یکی از بزرگترین چالشهای زنجیره خودروسازی، دوره بازپرداخت مطالبات قطعهسازان و کمبود نقدینگی جهت خرید مواد اولیه است. با استفاده از ابزارهای تامین مالی زنجیره ارزش (Supply Chain Finance)، بانک به عنوان واسط اعتباری عمل کرده و با اتکا به اعتبار خودروساز اصلی، مطالبات تامینکنندگان ردههای اول و دوم را پیش از موعد تسویه میکند یا اسناد اعتباری مدتدار به آنها تخصیص میدهد.
کاهش نیاز به نقدینگی مستقیم: با گردش اوراق و ابزارهای اعتباری میان تامینکنندگان، نیاز بنگاهها به دریافت وامهای نقدی پرهزینه کاهش مییابد و نرخ موثر تامین مالی تولید کنترل میشود.
تسهیل فرآیند فروش و پیشفروش: تسهیلات تجاری بانک به مدیریت زنجیره تقاضا و جریان نقدینگی حاصل از فروش محصولات نظیر رویدادهای نمایشگاه بینالمللی خودرو تهران و برنامههای فروش اعتباری شرکتهای خودروساز کمک میکند.
افزایش شفافیت عملیاتی: استفاده از بسترهای بانکداری دیجیتال و صدور ابزارهایی چون چکهای تضمینشده با تسویه آنی و چکاد مانع از ایجاد بدهیهای غیرشفاف در زنجیره تولید میشود.
استفاده از اوراق گام و برات الکترونیک: گسترش کاربرد اوراق گواهی اعتبار مولد (گام) در بستر زنجیره ارزش صنعت خودرو امکان تسویه بدهیهای بینبنگاهی را بدون تحمیل بار تورمی به پایه پولی فراهم میسازد.
یکپارچهسازی سامانههای بانکی با زنجیره لجستیک و تولید
پشتیبانی بانک تجارت از صنعت خودرو تنها محدود به پرداخت تسهیلات نیست، بلکه زیرساختهای الکترونیک نظیر سامانههای بانکداری اینترنتی شرکتی، همراه بانک اختصاصی و اتصال سامانههای سازمانی از طریق وبسرویسها به کار گرفته شدهاند. این زیرساختها به شرکتهای خودروساز و پیمانکاران آنها امکان میدهند عملیات تسویه، پرداخت دستمزدها، کنترل تضامین و صدور گواهیهای اعتباری را بدون نیاز به حضور فیزیکی در شعب مدیریت کنند.
پیادهسازی سامانههای باز (Open Banking) و اتصال مستقیم سیستمهای برنامهریزی منابع سازمانی (ERP) شرکتهای خودروساز به درگاههای بانکداری شرکتی بانک تجارت، سرعت پردازش درخواستهای اعتباری را به شکل محسوسی ارتقا داده است. در این ساختار، صحتسنجی فاکتورهای الکترونیکی صادرشده در سامانه مودیان و سامانه جامع تجارت به صورت خودکار انجام شده و ریسک فاکتورسازی صوری یا تخصیص اعتبار به معاملات غیرواقعی به حداقل ممکن میرسد.
اثرات توسعه ابزارهای SCF بر بانکداری و فینتک شرکتی
گذار از بانکداری سنتی به سمت مدلهای پیشرفته تامین مالی زنجیرهای، تحولات مهمی را در سطح تعاملات بانکها و شرکتهای فینتک پدید آورده است. برای شبکه بانکی، تامین مالی زنجیرهای به معنای کاهش ریسک نکول تسهیلات، بهبود کیفیت داراییها و افزایش درآمدهای کارمزدی از طریق صدور ضمانتنامهها، اعتبارات اسنادی و خدمات مدیریت وجوه نقد است.
از سوی دیگر، شرکتهای فناوری مالی (فینتک) میتوانند با ارائه راهکارهای نوین در حوزه اعتبارسنجی بنگاهبهبنگاه (B2B)، پلتفرمهای فاکتورینگ معکوس و سامانههای مدیریت جریان وجوه نقد، مکمل زیرساختهای بانکی باشند. تجمیع دادههای عملیاتی و دادههای مالی زنجیره خودرو در سال ۱۴۰۵، فضایی را ایجاد کرده که تصمیمگیریهای اعتباری بر اساس دادههای بلادرنگ عملکرد خطوط تولید و زنجیره تحویل قطعات انجام شود.
چالشها و الزامات مدیریت ریسک اعتباری
با وجود مزایای متعدد ابزارهای SCF، موفقیت این رویکرد نیازمند مدیریت دقیق متغیرهای کلان و خرد است. یکی از مهمترین ریسکها، انباشت تعهدات در راس زنجیره (شرکتهای خودروساز مادر) و تاخیر احتمالی در بازپرداخت نهایی اسناد تعهدآور است. در صورتی که چرخه تجاری فروش خودرو با رکود یا موانع قیمتگذاری مواجه شود، جریان نقدی ورودی به زنجیره با اختلال روبهرو خواهد شد.
به همین دلیل، بانک تجارت نظارت بر جریانهای نقدینگی حاصل از فروش و اتصال مستقیم پایانههای فروش اعتباری به حسابهای تسویه زنجیره را به عنوان یک راهکار کنترلی در دستور کار قرار داده است. تنوعبخشی به وثایق پذیرفتهشده، اتصال به سامانههای ثبت اسناد رسمی الکترونیک و استفاده از رتبهبندیهای اعتباری استاندارد، از دیگر سازوکارهای ضروری برای صیانت از منابع سپردهگذاران و کاهش ریسک تمرکز اعتباری است.
چشمانداز تعامل شبکه بانکی و صنعت خودروسازی
تداوم حمایت نظام بانکی از صنعت خودرو مستلزم مدیریت ریسک اعتباری و پیادهسازی سازوکارهای نظارتی دقیق است. در صورتی که ابزارهای تامین مالی زنجیره ارزش به درستی پیادهسازی شوند، کاهش هزینه تمامشده تولید خودرو و تسریع در چرخه تجاری قطعهسازان محقق خواهد شد. تحلیلگران اقتصادی در رسانه پیکار معتقدند که توسعه ابزارهای مالی مبتنی بر اعتبار زنجیرهای، نقشی حیاتی در پایداری جریان نقدینگی صنایع پیشران کشور ایفا میکند.
گسترش بانکداری مبتنی بر پلتفرم و همافزایی میان ابزارهای بازار پول و بازار سرمایه میتواند افقهای جدیدی برای خودروسازان و زنجیره قطعهسازی کشور بگشاید. حرکت به سوی توسعه اوراق تجاری الکترونیکی، توکنایز کردن داراییهای زنجیره تامین و اتوماسیون کامل چرخه صدور و تسویه اسناد اعتباری، مسیر آینده صنعت تامین مالی شرکتی در ایران را رقم خواهد زد.
پرسشهای متداول
تامین مالی زنجیره ارزش (SCF) خودرو چیست؟
تامین مالی زنجیره ارزش روشی است که در آن جریانهای مالی، اعتباری و اطلاعاتی میان تمام حلقههای تولید خودرو، از تامینکننده مواد خام تا خودروساز نهایی، توسط بانک مدیریت و بدون نیاز به انتقال مکرر نقدینگی تامین اعتبار میشود.
بانک تجارت چه ابزارهایی برای حمایت از قطعهسازان ارائه میدهد؟
بانک تجارت ابزارهایی نظیر گشایش اعتبارات اسنادی داخلی ریالی (LC)، صدور ضمانتنامهها، خطوط اعتباری خرید دین، اوراق گام و سامانههای بانکداری شرکتی مدیریت وجوه را به قطعهسازان ارائه میدهد.
چگونه تامین مالی زنجیرهای مانع از تورم و انحراف منابع میشود؟
در این روش تسهیلات نقدی مستقیما به حسابها واریز نمیشود، بلکه اعتبار در قالب ابزارهای غیرنقدی و رهگیریپذیر میان تامینکنندگان واقعی کالا و خدمات بر بستر سامانههای نظارتی به گردش درمیآید.
نقش بانکداری دیجیتال در تسهیل قراردادهای خودرویی چیست؟
سامانههای بانکداری شرکتی، اتصال از طریق وبسرویسها به سامانههای ERP و چک الکترونیک، امکان صدور و انتقال آنی اسناد اعتباری و پیگیری لحظهای وضعیت مطالبات را بدون نیاز به حضور فیزیکی فراهم میکنند.
آیا این طرحها به مصرفکننده نهایی خودرو نیز کمک میکند؟
کاهش هزینههای مالی تولید و تثبیت زنجیره تامین قطعات، در نهایت به پایداری تیراژ تولید، کاهش تاخیر در تحویل و مدیریت بهای تمامشده خودرو برای خریداران نهایی منجر میشود.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش بانکداری و فینتک بخوانید.
بانک تجارت در رویکرد اعتباری نوین خود، بر توسعه ابزارهای تأمین مالی زنجیره تأمین (SCF) و حمایت راهبردی از زنجیره ارزش صنعت خودرو تأکید کرد؛ مدلی که بر اساس گزارش پایگاه اطلاعرسانی بانک تجارت با هدف بهبود جریان نقدینگی تولیدکنندگان و قطعهسازان عملیاتی شده است و تحلیلهای مرتبط با این ساختارهای مالی را میتوانید در مقالات تخصصی پیکار دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!