
فهرست مطالب
بانک مرکزی در تازهترین بخشنامه نظارتی خود، دستورالعمل بهرهگیری از رمز یکبار مصرف (OTP) را برای تأیید و امضای چک الکترونیکی اشخاص حقوقی ابلاغ کرد؛ بر اساس این مصوبه، تمامی بانکهای کشور موظف شدهاند زیرساخت احراز هویت دومرحلهای را بهمنظور افزایش امنیت در انتقال چکهای صیادی و تعیین وضعیت نهایی اسناد دیجیتال شرکتی بهصورت اجباری عملیاتی کنند.
این تغییر سیاستی گامی تعیینکننده در تسهیل تراکنشهای مالی بنگاههای اقتصادی، تقویت امنیت تبادلات اسناد اعتباری تجاری و کاهش اصطکاکهای بوروکراتیک در گردش چک به شمار میآید. تحول اخیر در کنار تسریع توسعه چک امن دیجیتال (چکاد)، نشاندهنده تغییر جهت ساختار نظارتی کشور به سمت مدیریت ریسک هوشمند در پردازش اسناد تعهدآور است.
جزئیات ابلاغیه بانک مرکزی درباره چک الکترونیکی اشخاص حقوقی
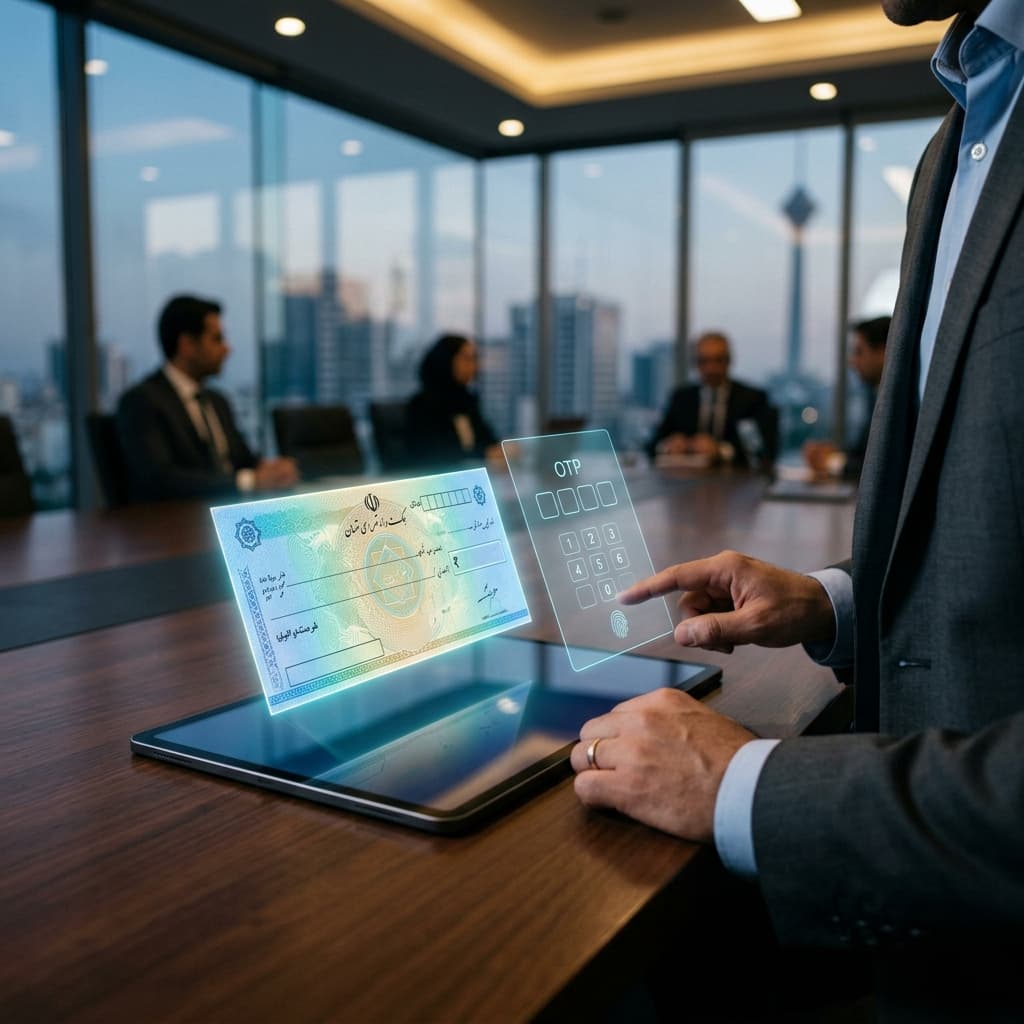
بر اساس مستندات رسمی منتشرشده از سوی بانک مرکزی، اشخاص حقوقی از این پس میتوانند برای تایید و اصطلاحاً «مهر کردن» چکهای الکترونیکی، علاوه بر سازوکارهای پیشین امضای دیجیتال و توکنهای سختافزاری، از رمز یکبار مصرف معتبر ارسالشده از طریق بسترهای تاییدشده حاکمیتی استفاده نمایند. پیش از این، پیچیدگی استفاده از امضاهای توکنی و الزامات سختگیرانه مربوط به امضاداران مجاز شرکتها، یکی از بزرگترین موانع پذیرش گسترده چک دیجیتال در میان شرکتهای بزرگ و بنگاههای کوچک و متوسط (SME) محسوب میشد.
همچنین این بخشنامه، بانکها را ملزم کرده است که در دو محور عملیاتی حساس، کنترلهای مبتنی بر رمز یکبار مصرف را اجرایی کنند:
- انتقال چکهای صیادی: هرگونه ظهرنویسی و انتقال مالکیت چکهای صیادی در درگاههای مدرن بانکی نظیر اینترنتبانک، همراهبانک و برنامکهای حوزه پرداخت باید با تایید دومرحلهای و ارسال رمز یکبار مصرف به شماره تلفن همراه ثبتشده دارنده چک انجام پذیرد.
- تعیین وضعیت چکهای الکترونیکی: کارسازی، نقد کردن، برگشت زدن یا تغییر وضعیت چکهای الکترونیکی در درگاههای پیشخوان بانکی نیز مشمول تاییدیه امنیتی مبتنی بر OTP خواهد بود تا امکان هرگونه جعل هویتی به حداقل برسد.
برای بررسی سوابق اجرایی این ابزار میتوانید گزارش مربوط به نقشه راه توسعه چک دیجیتال در نظام بانکی را مطالعه نمایید.
چرا تسهیل چک الکترونیکی اشخاص حقوقی اهمیت دارد؟
اسناد تجاری شرکتها ستون فقرات تسویه حسابهای عمده در زنجیره تأمین، صنعت و بازرگانی هستند. در طول سالهای اخیر، اگرچه اشخاص حقیقی به سرعت به سامانههایی نظیر پیچک و چکاد پیوستند، اما شرکتها به دلیل لزوم امضای مشترک هیئتمدیره، دسترسیهای چندسطحی سازمانی و الزام به ابزارهای سختافزاری گواهی امضا، با کندی محسوسی در پذیرش چکهای دادهپیام مواجه بودند. ایجاد سازوکار OTP ضریب نفوذ این خدمت را ارتقا داده و مسیر تسویه تراکنشهای کلان شرکتی را کوتاهتر میکند.
از منظر امنیت پرداخت و تسویه، انتقال به یک مدل چندعاملی با تکیه بر زیرساختهای پیامرسان امن و کدهای اعتبارسنجی کوتاهمدت، مانع از سوءاستفادههای داخلی در سازمانها و کلاهبرداریهای سایبری میشود. این موضوع مستقیماً بر بازدهی عملیاتی بخش پرداخت تاثیرگذار است؛ درست شبیه تحولاتی که در حوزه زیرساخت پرداختهای شرکتی و B2B شاهد آن هستیم.
اثر تصمیم بانک مرکزی بر بازیگران شبکه بانکی و فینتک
دستورالعمل جدید بانک مرکزی بازیگران مختلف زیستبوم مالی را تحت تاثیر قرار میدهد:
- بانکها و ارائهدهندگان کربنکینگ (Core Banking): بانکها موظف هستند در اسرع وقت سرویسهای استعلامی و سامانههای صدور خود را با شیوهنامه جدید OTP تطبیق دهند. این موضوع نیازمند ارتقای APIهای بانکی و اتصال بدون نقص به شاهکار و سامانه صیاد بانک مرکزی است.
- شرکتهای پرداختساز و نئوبانکها: اپلیکیشنهای پرداخت مجاز اکنون با دست بازتری میتوانند خدمات صدور، تایید و انتقال چکهای شرکتی را درون پلتفرمهای خود جای دهند که خود منجر به جذب جریان نقدی جدید میشود. این جریان همچنین ضرورت نظارت را با سامانههای تجمیع حساب بانک مرکزی هماهنگ میسازد.
- مدیران مالی شرکتها: کاهش زمان انتظار برای دریافت سختافزارهای امضا و امکان امضای غیرحضوری و متوالی توسط چند مدیر از طریق کدهای امنیتی، سرعت نقدشوندگی سرمایه در گردش بنگاهها را افزایش میدهد. پیش از این، مقایسه تفاوت چک صیادی و سنتی در سیستم بانکی ضرورت چنین گذاری را نشان داده بود.
پیامدهای ساختاری بر اکوسیستم مبادلات اعتباری کشور
در سال ۱۴۰۵، اقتصاد ایران بیش از هر زمان دیگری نیازمند ابزارهای شفاف، غیرکاغذی و قابل ردیابی است. حذف چکهای کاغذی سنتی و جایگزینی آن با ابزارهای دیجیتال تنها در صورتی مقدور خواهد بود که اصطکاک کاربران اداری و سازمانی به کمترین میزان برسد. با فراهم شدن امکان استفاده از رمز یکبار مصرف در کنار زیرساختهای کنونی، هزینه مبادله اسناد بدهی کاهش یافته و احتمال ایجاد تعهدات خارج از ثبت در سامانه متمرکز به صفر نزدیک میشود.
این تغییر رویکرد نشان میدهد رگولاتور پولی تلاش دارد میان ضرورت «تضمین امنیت سند» و «روانسازی گردش کار کاربران حقوقی» توازن ایجاد کند؛ رویکردی که پیشتر در ساماندهی اسنادی نظیر جایگزینی چک رمزدار با چک تضمینشده نیز دنبال شده بود.
جمعبندی
ابلاغیه تازه بانک مرکزی در خصوص استفاده از رمز یکبار مصرف برای مهر کردن چک الکترونیکی اشخاص حقوقی و اجباری شدن آن در فرآیندهای انتقال و تغییر وضعیت، بستری حیاتی برای دیجیتالیشدن کامل زنجیره پرداخت اعتباری در ایران فراهم میآورد. با اجرایی شدن کامل این مصوبه در شعب و درگاههای دیجیتال، بخش حقوقی اقتصاد میتواند با کمترین تشریفات فیزیکی از مزایای سرعت، شفافیت و ردگیری لحظهای اعتبارات مالی بهرهمند شود.
پرسشهای متداول (FAQ)
۱. آیا استفاده از توکن امضای دیجیتال برای چک الکترونیکی اشخاص حقوقی لغو شده است؟
خیر؛ استفاده از رمز یکبار مصرف به عنوان یک روش تایید معتبر و در دسترس اضافه شده و جایگزین الزامی ساختارهای گواهی الکترونیکی پیشین نیست، بلکه فرآیند را برای سازمانها تسهیل میکند.
۲. الزام رمز یکبار مصرف در انتقال چکهای صیادی شامل چه مواردی میشود؟
هرگونه انتقال، ظهرنویسی و واگذاری چکهای صیادی ثبتشده در سامانههای همراه بانک، اینترنتبانک و برنامکهای مورد تایید بانک مرکزی، باید با وارد کردن رمز یکبار مصرف تایید شود.
۳. رمز یکبار مصرف به چه شمارهای ارسال میشود؟
کد تایید OTP صرفاً به شماره تلفن همراهی ارسال میشود که در سامانه شاهکار به نام شخص امضادار حقوقی یا صاحب چک ثبت شده باشد.
۴. منظور از تعیین وضعیت چک الکترونیکی چیست؟
فرآیندهایی نظیر درخواست کارسازی، وصول، نقد کردن وجه یا برگشت زدن چک دیجیتال در درگاههای خدمات بانکی به عنوان تعیین وضعیت شناخته میشوند.
۵. چه زمانی بانکها باید این سرویس را فعال کنند؟
طبق ابلاغیه بانک مرکزی، تمامی بانکها و موسسات اعتباری ملزم هستند بلافاصله سازوکارهای فنی خود را با این شیوهنامه منطبق کرده و سرویس مربوطه را در درگاههای خود پیادهسازی نمایند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالهها و گزارشهای فینتک پیکار بخوانید.
بر اساس تازهترین اطلاعیه بانک مرکزی جمهوری اسلامی ایران، امکان استفاده از رمز یکبار مصرف (OTP) در زنجیره فرآیندی چک الکترونیکی اشخاص حقوقی عملیاتی شد؛ این سازوکار جدید با ارتقای استانداردهای احراز هویت و تسهیل امضای دیجیتال برای مدیران و صاحبان امضای مجاز، ریسکهای جعل را به حداقل رسانده و مدیریت نقدینگی شرکتها را چابکتر میکند؛ برای بررسی ابعاد زیرساختی و تأثیر این ابزارها بر تعمیق بانکداری نوین، میتوانید جدیدترین تحلیلها را در بخش مقالات تخصصی پیکار دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!