
فهرست مطالب
بانک مرکزی جمهوری اسلامی ایران رسماً از آغاز اجرای «نقشۀ راه توسعۀ چک الکترونیکی» از ابتدای مهر ماه ۱۴۰۵ خبر داد. این برنامه جامع که با هدف تکمیل زنجیره ابزارهای پرداخت غیرحضوری و ارتقای امنیت مبادلات مالی تدوین شده، مسیر مهاجرت کامل شبکه بانکی و فعالان اقتصادی از چکهای کاغذی سنتی به ابزارهای پرداخت اعتباری دیجیتال را هموار میسازد. اجرای این سند، مرحله جدیدی از نوسازی ابزارهای تبادل پول در معاملات خرد و کلان کشور به شمار میرود.
در سالهای اخیر، ورود چکهای دیجیتال به سامانه یکپارچه «چکاد» زمینهساز شفافیت تراکنشها و کاهش چشمگیر جعل و مغایرتهای مالی شد؛ با این حال، نقشه راه جدید بانک مرکزی تلاش دارد با توسعه زیرساختهای بینبانکی، سادهسازی فرایندهای کاربری و الزام شبکه بانکی به پشتیبانی همهجانبه، فراگیری این ابزار را در سراسر کشور به حداکثر برساند. این رویکرد ساختاری، تحولاتی بنیادین در شیوه تعامل مشتریان با شعب بانکی، سازوکارهای اعتبارسنجی و همچنین فرایندهای مالی کسبوکارها پدید خواهد آورد.
تکمیل فرآیند گذار از چک فیزیکی به چک دیجیتال، صرفاً یک تغییر در فرمت تبادل اسناد مالی نیست؛ بلکه بازآفرینی کل چرخه تعهدات اعتباری، مدیریت ریسک نقدینگی و ادغام آن با سامانههای پرداخت آنی به شمار میآید. بررسی ابعاد فنی، حقوقی و تجاری این نقشه راه، تصویر روشنی از مسیر آتی اقتصاد دیجیتال و نظام بانکی ایران ارائه میدهد.
ابعاد فنی و عملیاتی نقشه راه چک الکترونیکی
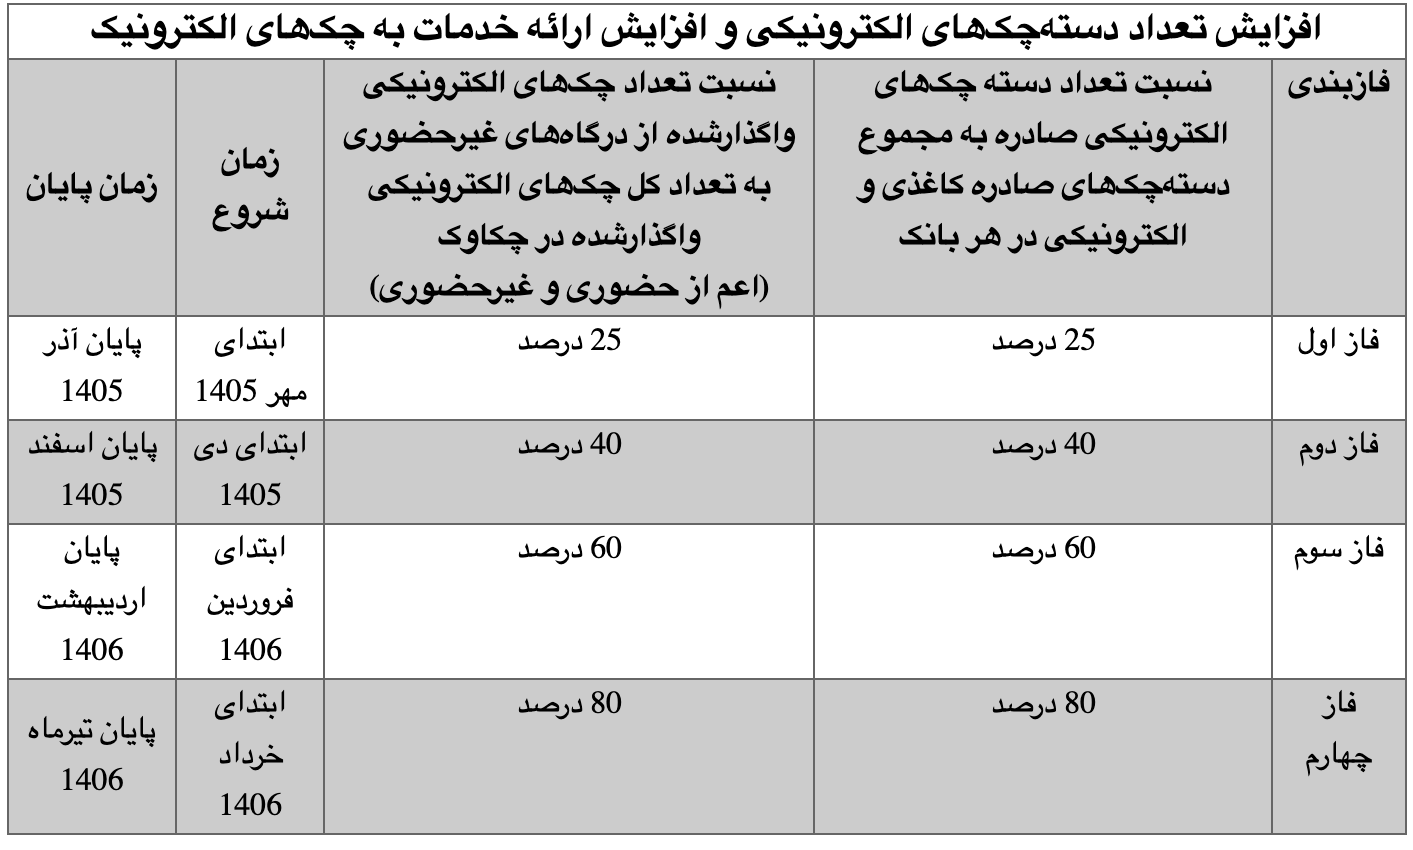
نقشه راه جدید بانک مرکزی شامل سه لایه کلیدی «زیرساختهای فنی»، «قانونگذاری و استانداردسازی» و «توسعه تجربه کاربری» است. بر اساس این طرح، از ابتدای مهر ماه ۱۴۰۵ کلیه بانکها و موسسات اعتباری ملزم به پیادهسازی سرویسهای کامل صدور، انتقال، ضمانت و نقدکردن غیرحضوری چک دیجیتال در بستر درگاههای مدرن خود خواهند بود. این اقدام نقش مؤثری در گسترش بانکداری دیجیتال و کاهش مراجعات حضوری به شعب دارد.
در لایه زیرساختی، همگامسازی سرورهای مرکزی با سامانه چکاد و شبکه تبادل اطلاعات بانکی ارتقا مییابد تا پردازش درخواستهای کلان در ساعات اوج بار بدون وقفه صورت گیرد. علاوه بر این، درگاههای ورودی خدمات از طریق اپلیکیشنهای همراه بانک، اینترنت بانک و پلتفرمهای واسط تجاری استانداردسازی خواهند شد تا تجربهای یکپارچه در تمامی موسسات مالی برای کاربر نهایی رقم بخورد.
از جمله محورهای اساسی این نقشه راه میتوان به موارد زیر اشاره کرد:
یکپارچهسازی سامانههای امضای دیجیتال: رفع ناهماهنگی در گواهیهای امضای الکترونیک میان اپلیکیشنهای بانکی مختلف به منظور تسهیل تبادل چک بین کاربران بانکهای متفاوت.
توسعه زیرساخت کارتابل حقوقی: فراهمسازی دسترسیهای چندامضایی برای شرکتها و بنگاههای حقوقی به منظور مدیریت جریان نقدی شرکتی و کنترل سطوح دسترسی مالی.
اتصال به سامانههای اعتبارسنجی: مسدودسازی خودکار مسیرهای صدور چک برای افراد بدحساب و دارای چک برگشتی به صورت بلادرنگ و بدون نیاز به استعلامهای زمانبر دستی.
فراهمسازی بستر پذیرش در سامانههای پذیرندگی: تسهیل پذیرش چک الکترونیک به عنوان وثیقه و تعهد پرداخت در پلتفرمهای تجارت الکترونیک و معاملات زنجیره تامین با پیادهسازی سازوکارهای توکنایزیشن.
الزامات امنیتی و استانداردسازی دادهها
امنیت اطلاعات تبادلشده در شبکه چک دیجیتال نیازمند رمزنگاری دوسویه و انطباق با پروتکلهای احراز هویت قوی است. در این چارچوب، استفاده از روشهای احراز هویت بیومتریک و تطبیق چهره آنلاین با پایگاههای داده ملی به عنوان مکمل امضای دیجیتال اجباری خواهد شد تا احتمال سوءاستفادههای مبتنی بر سرقت هویت به صفر نزدیک شود.
اهمیت سند جدید برای نظام پرداخت و تراکنشهای تجاری
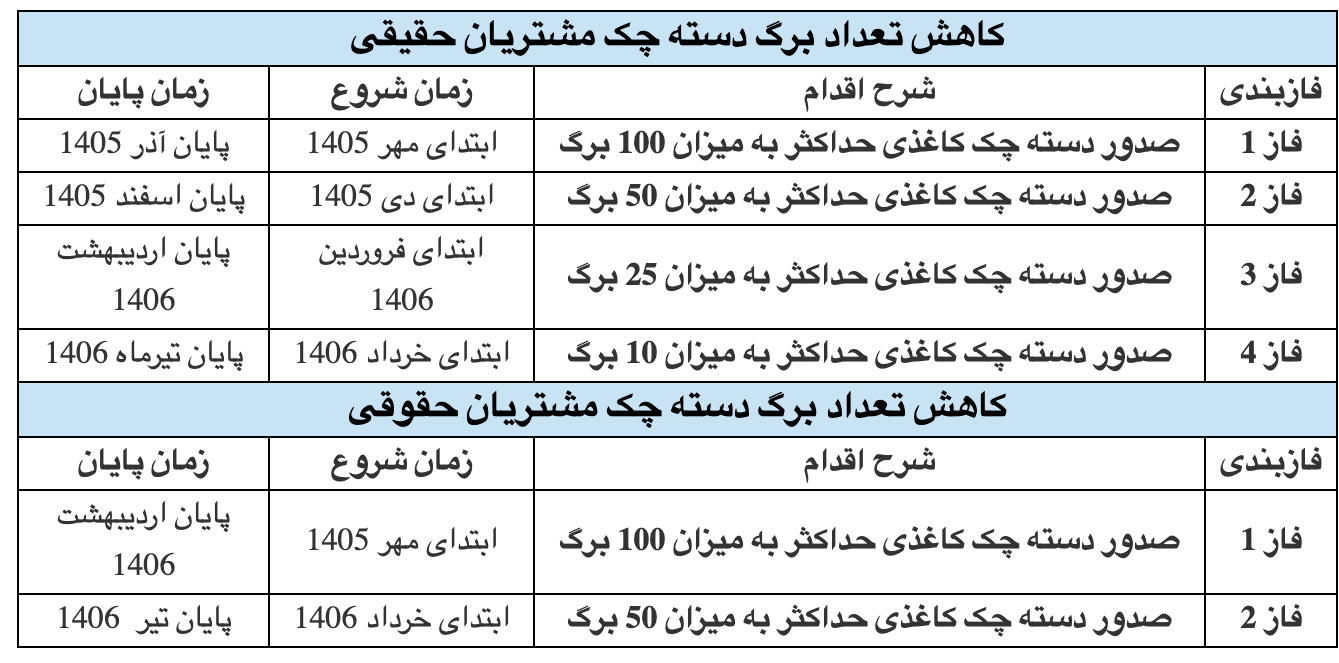
چک همچنان یکی از اصلیترین ابزارهای تعهد پرداخت در زنجیره تامین و دادوستدهای تجاری کشور است. با توجه به تحولات اخیر در اکوسیستم مالی، انتقال این ساختار سنتی به کانالهای دادهمحور، سرعت گردش پول و دقت تسویه حسابها را دگرگون میکند. تحول یادشده همراستا با روند تغییر در زیرساختهای پرداخت B2B است که طی آن، فرآیندهای مالی شرکتی به سمت اتوماسیون کامل حرکت میکنند.
دیجیتالیشدن کامل چک، علاوه بر حذف هزینههای چاپ، توزیع فیزیکی و ریسک سرقت اسناد بهادار، امکان تحلیل دادههای زنجیره ارزش معاملات را برای نهاد ناظر فراهم میآورد؛ امری که به تدوین دقیقتر سیاستهای پولی و پایش جریان نقدینگی در اقتصاد کلان کمک شایانی خواهد کرد. هنگامی که یک برگه چک از چرخه فیزیکی خارج و به یک شناسه دیجیتال تبدیل میشود، ردیابی کل زنجیره وصول، انتقال به اشخاص ثالث و وضعیت نهایی تسویه در لحظه امکانپذیر خواهد بود.
این درجه از شفافیت به بنگاههای اقتصادی بزرگ کمک میکند جریان وجوه نقد آتی خود را با خطای کمتری پیشبینی کرده و ریسکهای ناشی از عدم وصول به موقع مطالبات را از طریق سامانههای مدیریت ریسک داخلی کاهش دهند.
اثرگذاری نقشه راه بر فینتکها و بانکداری ایران
اجرای سند توسعه چک الکترونیکی فرصتهای کمسابقهای را برای بازیگران نوآوری مالی و نئوبانکها ایجاد میکند. تا پیش از این، اتکای معاملات تجاری به اسناد کاغذی مانعی بزرگ در برابر اتوماسیون کامل خدمات لندتک (وامدهی دیجیتال) و مدیریت مالی شخصی (PFM) بود. با ارائه رابطهای برنامهنویسی کاربردی (API) استاندارد، شرکتهای فعال در حوزه بانکداری باز میتوانند سرویسهای نوآورانهای نظیر صدور خودکار چک مبتنی بر قراردادهای هوشمند یا تسویه زمانبندیشده فاکتورها را برای کسبوکارها توسعه دهند.
در این چارچوب، موسسات مالی و استارتاپها قادر خواهند بود ابزارهای پیشرفته مدیریت ریسک را بر پایه رفتار صدور و وصول چک کاربران طراحی کرده و به مشتریان خدمات اعتباری دقیقتری ارائه دهند. ادغام چک دیجیتال با سامانههای مدیریت زنجیره تامین مالی (SCF) گام مهم دیگری است که دسترسی بنگاههای کوچک و متوسط (SME) را به منابع مالی نقدشونده از طریق تنزیل فاکتورها و چکهای الکترونیکی تسریع میبخشد.
فرصتها و چالشهای پیشرو
با وجود چشمانداز مثبت این سند، پیادهسازی کامل آن بدون چالش نخواهد بود. از یک سو، آموزش عمومی پذیرندگان سنتی بازار، بازاریان و اصناف که به برگه چک کاغذی عادت دارند، نیازمند فرهنگسازی فراگیر و رابط کاربری بسیار ساده است. پیچیدگی مراحل ثبت امضای دیجیتال یا ثبت مشخصات ذینفع میتواند در مراحل نخست به عنوان یک مانع رفتاری عمل کند.
از سوی دیگر، پایداری زیرساختهای سروری، احراز هویت بیومتریک و مقابله با آسیبپذیریهای سایبری در تبادل اسناد مالی، آزمونی جدی برای زیرساختهای فناوری بانک مرکزی و شرکتهای پرداختی به حساب میآید. بروز هرگونه قطعی مقطعی در زمان تسویه چکهای الکترونیکی میتواند اعتبار این سیستم نوین را نزد تجار با تردید مواجه سازد؛ بنابراین تضمین سطح دسترسی بالا (High Availability) از ضرورتهای اصلی اجرای طرح است.
جمعبندی
آغاز اجرای نقشه راه توسعه چک الکترونیکی از ابتدای مهر ۱۴۰۵ نقطه عطفی در پوستاندازی نظام پرداخت و اعتباری کشور خواهد بود. این گذار استراتژیک، افزون بر کاهش هزینههای عملیاتی شبکه بانکی و افزایش ضریب اطمینان در دادوستدها، زیربنای لازم برای بلوغ ابزارهای نوین فینتک را فراهم میآورد. موفقیت این پروژه مشروط به همکاری هماهنگ میان بانک مرکزی، شبکه بانکی، سامانههای امضای دیجیتال و بازیگران بخش خصوصی فینتک است تا با رفع گلوگاههای فنی و ایجاد ارزش افزوده واقعی، ابزار چک را به کارآمدترین شکل ممکن به عصر اقتصاد دیجیتال وارد کنند.
پرسشهای متداول (FAQ)
۱. نقشه راه توسعه چک الکترونیکی از چه زمانی آغاز میشود؟
بر اساس اعلام بانک مرکزی، اجرای رسمی این سند راهبردی از ابتدای مهر ماه سال ۱۴۰۵ در سراسر شبکه بانکی کلید میخورد.
۲. آیا با اجرای این طرح، چکهای کاغذی به طور کامل حذف میشوند؟
این طرح فرآیند گذار تدریجی را هدفگذاری کرده و با گسترش الزامات چک دیجیتال، حجم استفاده از چکهای فیزیکی به حداقل خواهد رسید تا زمینه حذف کامل آنها فراهم شود.
۳. آیا افراد حقوقی و شرکتها امکان صدور چندامضایی چک الکترونیک را دارند؟
بله، یکی از ارکان محوری نقشه راه جدید، تکمیل کارتابلهای حقوقی و یکپارچهسازی امضای دیجیتال چندگانه برای صاحبان امضای مجاز شرکتهاست.
۴. چک الکترونیک چه مزیتی در معاملات B2B ایجاد میکند؟
حذف خطای انسانی، تسویه خودکار، کاهش چکهای برگشتی با اتکا به اعتبارسنجی آنی و امکان اتصال به نرمافزارهای حسابداری و سامانههای زنجیره تامین از مهمترین مزایای آن است.
۵. صدور چک الکترونیکی نیازمند چه ابزاری از سوی کاربر است؟
کاربران برای صدور و انتقال چک دیجیتال تنها به یک گوشی هوشمند، اپلیکیشن بانکی معتبر و گواهی امضای الکترونیکی فعال نیاز دارند.
برای دنبال کردن تازهترین اخبار و تحلیلهای مرتبط با نظام پرداخت، بانکداری دیجیتال و اقتصاد فناوری، بخشهای تخصصی پیکار را دنبال کنید.
با تصمیم سیاستگذار پولی، فاز نهایی نقشه راه توسعه چک الکترونیکی از مهر ۱۴۰۵ آغاز میشود؛ طرحی که طبق اطلاعیه رسمی بانک مرکزی، حذف کامل دستهچکهای کاغذی و ارتقای امنیت مبادلات مالی را هدف قرار داده است و شما میتوانید تحلیل جامع پیامدهای این سیاست بر نقدینگی و اعتبارسنجی را در بخش مقالههای تخصصی پیکار مطالعه کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!