
فهرست مطالب
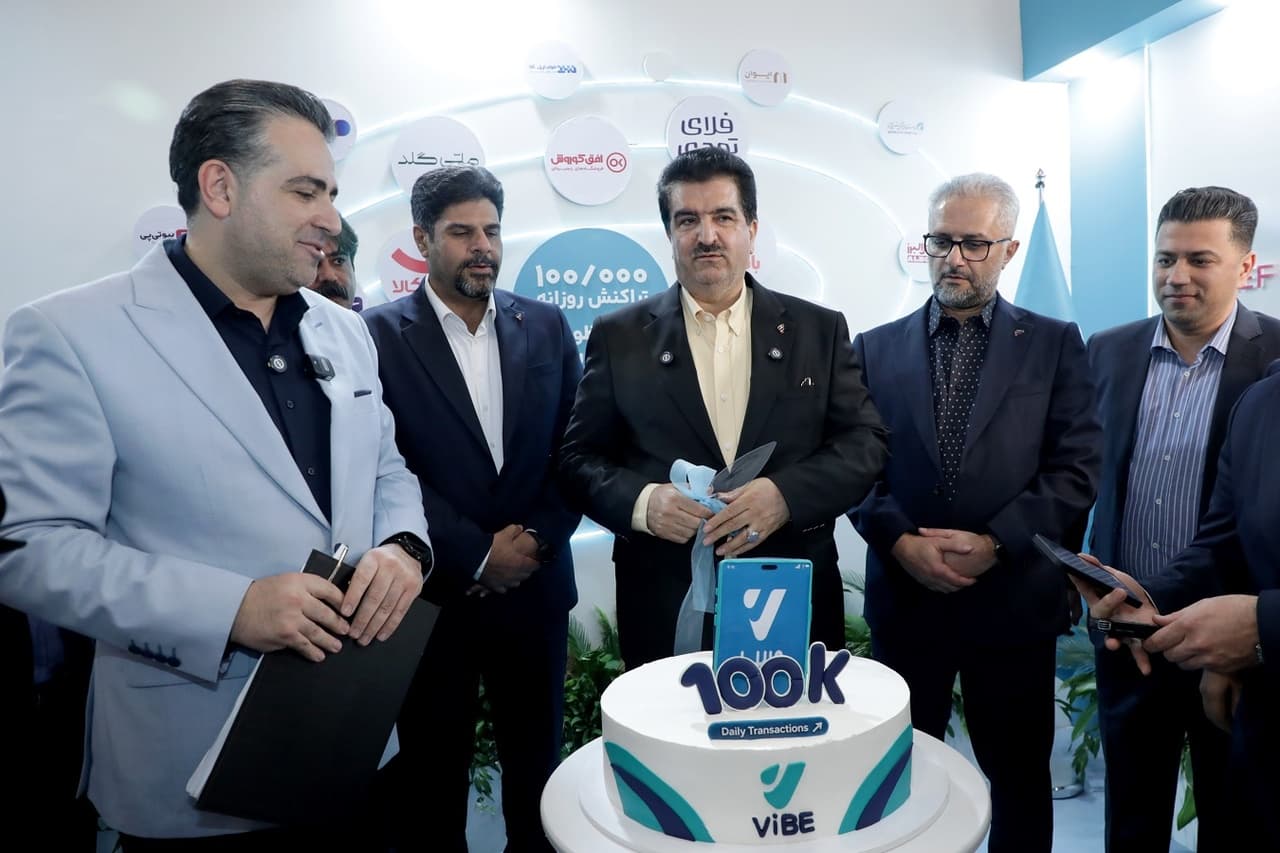
پلتفرم وایب بانک رفاه در جریان برگزاری دوازدهمین نمایشگاه تراکنش ایران با ثبت بیش از ۱۰۰ هزار تراکنش روزانه در حوزه خرید اعتباری، به رکورد عملیاتی جدیدی در ارائه خدمات اعتبار دیجیتال دست یافت؛ آماری که از تثبیت جایگاه این ابزار تأمین مالی خرد، ارتقای زیرساختهای پردازشی سامانه و شتابگیری پذیرش محصولات پرداخت اعتباری در شبکه بانکی کشور حکایت دارد.
این دستاورد در غرفه شرکت «پژوهنده راه رفاه پردیس» وابسته به بانک رفاه کارگران، با حضور اسماعیل للـهگانی مدیرعامل این بانک و شهریار بیدار مدیرعامل این مجموعه نوآور، بهطور رسمی مورد تقدیر قرار گرفت. بررسی ابعاد فنی و تجاری این آمار، گویای ورود جدیتر بانکهای بزرگ دولتی و تجاری به عرصه رقابت با سرویسهای لندتک (LendTech) و پرداخت اعتباری خرد است.
توسعه زیرساخت وایب و ثبت نصاب جدید عملیاتی
بر اساس گزارشهای رسمی منتشرشده در جریان این رویداد، پلتفرم وایب به عنوان بازوی نوآوری اعتباری بانک رفاه کارگران، موفق شده است با تکیه بر زیرساختهای پایدار پردازشی به ۱۰۰ هزار تراکنش در روز برسد. اسماعیل للـهگانی، مدیرعامل بانک رفاه کارگران، در جریان بازدید از غرفه این پلتفرم با تقدیر از این موفقیت اظهار داشت: «خلق فناوری و ارائه خدمات نوین تنها نیمی از مسیر موفقیت است و نیم دیگر آن، اطلاعرسانی دقیق و شفاف به مردم است. اگر مردم از ظرفیتهای پنهان و آشکار ابزارهای نوین بانکی ازجمله پلتفرم وایب آگاه نباشند، بهرهوری واقعی محقق نمیشود. بنابراین وظیفه داریم تمام توان خود را برای معرفی درست و کارآمد این ابزارها به کار گیریم تا هموطنان طعم شیرین خدمات نوین را بهتر بچشند.»
مدیرعامل بانک رفاه کارگران با تأکید بر نقش اطلاعرسانی مستمر در افزایش اعتماد عمومی تصریح کرد که معرفی خدمات بانکی و تبیین ظرفیتهای تأمین مالی نوین برای عموم مردم و بنگاههای اقتصادی، از اولویتهای راهبردی این بانک محسوب میشود. وی تأکید کرد که رویکرد کلان بانک رفاه، سوق دادن مشتریان به سمتی است که با آگاهی کامل از امنیت، سرعت و سهولت این ابزارها، فناوریهای مالی را به عنوان جزئی جداییناپذیر از سبد مالی روزمره خود به کار گیرند.
در ادامه این برنامه، شهریار بیدار، مدیرعامل شرکت پژوهنده راه رفاه پردیس، با قدردانی از حمایتهای انجامشده تأکید کرد که دستیابی به این رکورد چشمگیر، نتیجه اعتماد و نگرش رو به جلوی مدیران ارشد بانک بوده است. به گفته وی، همراهی و نگاه توسعهگرایانه در مسیر پرچالش خلق محصول نوآورانه، این امکان را فراهم ساخت تا زیرساختهای پلتفرم وایب برای میزبانی از ترافیک سنگین تراکنشهای اعتباری آماده شود و به عنوان نمادی از همافزایی موفق میان نهاد پولی و تیم فناور ثبت شود.
جایگاه پلتفرمهای اعتباری در نظام بانکی
رسیدن به مرز ۱۰۰ هزار تراکنش روزانه برای یک ابزار اعتباری سازمانی، از چند جنبه حائز اهمیت است. در سالهای اخیر، تغییر الگوهای مصرف و نیاز روزافزون خانوادهها به ابزارهای پرداخت اقساطی (BNPL) و خطوط اعتباری خرد، بانکها را به سمت بازطراحی معماری خدمات خود کشانده است. تجربه نشان داده است که اتصال مستقیم هسته بانکی (Core Banking) به ابزارهای پرداخت خرد سنتی، بدون استفاده از پلتفرمهای واسط چابک، همواره با چالشهای فنی و تجربه کاربری ضعیف همراه بوده است. برای درک بهتر این تحولات، بررسی زیرساختهای پردازش تراکنش در صنعت مالی ضرورت دارد.
بانک رفاه کارگران به واسطه پوشش گسترده جامعه بازنشستگان، مستمریبگیران تأمین اجتماعی و بخشهای کارگری، جامعه هدف بزرگی در اختیار دارد که نیازمند اعتبارسنجی خودکار، دسترسی آسان به نقدینگی و تسهیلات با کارمزد پایین هستند. استفاده از ظرفیت شرکتهای فناور تابعه مانند پژوهنده راه رفاه پردیس، نشان میدهد که راهبرد برونسپاری نوآوری و ایجاد محصول مجزا، میتواند چالش بوروکراسی سنگین اداری را به حداقل برساند.
همگرایی بانکداری خرد و خدمات اعتباری نوین
طی سالیان گذشته، کارتهای اعتباری سنتی اغلب با فرآیندهای طولانی ضمانت، وثیقهگذاری فیزیکی و صدور کارت مواجه بودهاند؛ رویکردی که مشابه آن در پروژههایی مانند کارت اعتباری و تسهیلات رفاهی نیز برای کاهش اصطکاک بازتعریف شد. پلتفرمهای نوین اعتباری نظیر وایب با تغییر الگو از «کارتمحور» به «پلتفرممحور»، امکان صدور اعتبار در لحظه، تخصیص سقفهای متغیر و تسویه مستقیم با پذیرندگان کالا و خدمات را فراهم کردهاند.
این تغییر پارادایم، علاوه بر تسهیل خرید مصرفکننده، زنجیره تأمین مالی تجار را نیز تقویت میکند. پذیرندگانی که به شبکه وایب متصل میشوند، اطمینان مییابند که تسویه مطالبات با ضمانت سیستم بانکی انجام میگیرد و در عین حال، سبد فروش آنها به دلیل ارائه تسهیلات اقساطی بزرگتر میشود.
پیامدهای عملیاتی برای اکوسیستم فینتک و پرداخت ایران
ورود ارقام بزرگ تراکنش به پلتفرمهای اعتباری بانکی، پیامهای متعددی برای ساختار پرداخت کشور به همراه دارد:
افزایش رقابت میان لندتکهای مستقل و بازوهای بانکی: ثبت رکوردهای تراکنشی بالا توسط بازیگران وابسته به بانکها، رقابت در بازار خدمات اعتباری مصرفکننده را فشردهتر میکند و استارتاپهای مستقل فینتک را به سمت بهینهسازی مدلهای اعتبارسنجی سوق میدهد.
مدیریت ریسک نکول و اعتبارسنجی دادهمحور: هنگامی که یک پلتفرم اعتباری به ظرفیت پردازش روزانه ۱۰۰ هزار تراکنش میرسد، اعتبارسنجی ایستا دیگر پاسخگو نخواهد بود؛ در نتیجه بهکارگیری الگوریتمهای مبتنی بر هوش مصنوعی برای مدیریت ریسک عدم بازپرداخت اقساط اجتنابناپذیر میشود.
وابستگی به سامانههای تسویه و برداشت خودکار: حفظ چنین حجمی از تراکنشهای اقساطی نیازمند زیرساختهای مطمئن است که طبق گزارشهای حوزه پرداخت و برداشت مستقیم، استفاده از دایرکت دبیت را به یک پیششرط فنی تبدیل میکند.
توسعه شبکه پذیرندگان فیزیکی و دیجیتال: پایداری این حجم تراکنش مستلزم همگامسازی پایانههای فروشگاهی و درگاههای آنلاین با پروتکلهای اعتباری است تا فرآیند تسویه با پذیرنده دچار اخلال نشود.
چالشهای مسیر توسعه و چشمانداز آینده
اگرچه عبور از مرز ۱۰۰ هزار تراکنش روزانه گامی رو به جلو در کارنامه پلتفرم وایب است، اما استمرار این روند با چالشهایی مواجه خواهد بود. همانطور که در اظهارات مدیرعامل بانک رفاه مورد اشاره قرار گرفت، «اطلاعرسانی شفاف و ارتقای سواد مالی کاربران» مهمترین فاکتور در تثبیت این ابزارها است. مقاومت سنتی در برابر فناوریهای اعتباری و عدم آگاهی از جزئیات کارمزدها یا زمانبندی بازپرداخت، میتواند در صورت نبود شفافیت به نارضایتی مشتریان منجر شود.
از سوی دیگر، پایداری فنی سامانهها در زمانهای اوج تقاضا (پیکهای پرداختی ماهانه و فصلی)، ارتقای استانداردهای امنیتی دادههای مشتریان و هماهنگی دقیق با سیاستهای انقباضی یا انبساطی بانک مرکزی در حوزه تخصیص تسهیلات خرد، از متغیرهای تعیینکننده در تداوم رشد چنین پلتفرمهایی خواهند بود.
جمعبندی
دستیابی پلتفرم خرید اعتباری وایب به رکورد ۱۰۰ هزار تراکنش روزانه که در جریان رویداد تراکنش ایران رسانهای شد، نشاندهنده موفقیت تجمیع منابع مالی شبکه بانکی با فناوریهای چابک فینتکی است. چنانچه بانکها بتوانند میان نوآوری محصول، شفافیت خدمات و کنترل ریسک اعتباری تعادل پایداری برقرار کنند، ابزارهایی مانند وایب نقشی کلیدی در تغییر رفتار مالی خانوارهای ایرانی و گسترش اقتصاد دیجیتال ایفا خواهند کرد.
پرسشهای متداول (FAQ)
پلتفرم وایب چیست و توسط چه مجموعهای مدیریت میشود؟
وایب یک پلتفرم خرید اعتباری است که به عنوان بازوی نوآوری مالی بانک رفاه کارگران توسط شرکت «پژوهنده راه رفاه پردیس» توسعه یافته و مدیریت میشود.
رکورد اخیر پلتفرم وایب در چه حوزهای به دست آمده است؟
این سامانه در جریان دوازدهمین رویداد تراکنش ایران توانست عبور از مرز ۱۰۰ هزار تراکنش روزانه را ثبت و گزارش کند.
تاکید اصلی مدیرعامل بانک رفاه کارگران درباره این سامانه چه بود؟
اسماعیل للـهگانی بر این نکته تأکید کرد که فناوری نیمی از مسیر است و نیم دیگر موفقیت به اطلاعرسانی دقیق، آگاهیبخشی به جامعه مشتریان و شفافیت در ارائه خدمات وابسته است.
پلتفرمهای اعتباری بانکی چه مزیتی نسبت به روشهای سنتی تسهیلات دارند؟
این سامانهها فرآیند طولانی وثیقهگذاری، صدور کارت و تشکیل پرونده فیزیکی را حذف کرده و امکان صدور اعتبار آنی و خرید مستقیم اقساطی از فروشگاهها را فراهم میکنند.
مهمترین چالشهای فنی پس از ثبت رکوردهای بالای تراکنش چیست؟
پایداری زیرساختهای سروری در زمان پیک تقاضا، مدیریت دقیق اعتبارسنجی دادهمحور، پیشگیری از نکول اقساط و هماهنگی با پروتکلهای تسویه شبکه پرداخت از چالشهای اصلی به شمار میروند.
برای مطالعه بررسیها و گزارشهای تخصصی درباره ابزارهای تأمین مالی خرد و تحولات بانکداری الکترونیک، سایر مقالات را در بخش گزارشهای تحلیلی بانکداری دیجیتال در پایگاه پیکار دنبال کنید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!