
فهرست مطالب
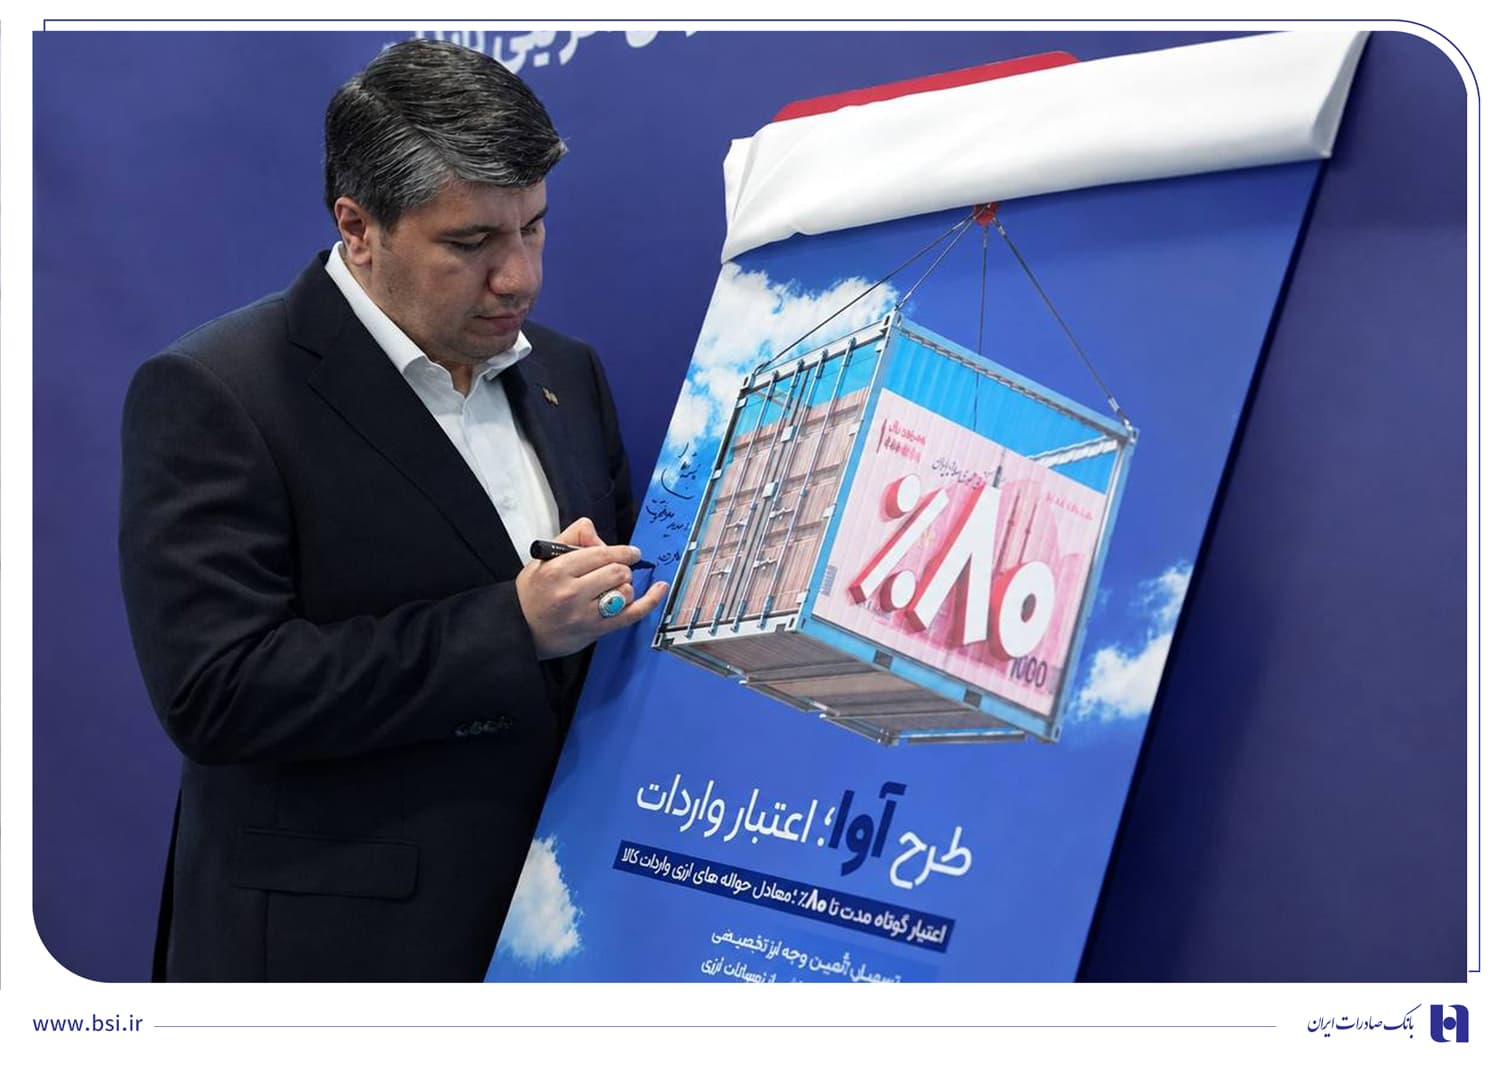
بانک صادرات ایران بهعنوان یکی از بزرگترین و ریشهدارترین نهادهای پولی کشور، در سالهای اخیر تمرکز ویژهای را بر بازآفرینی مدل کسبوکار، ارتقای زیرساختهای فناوری اطلاعات و بازطراحی خدمات مالی دیجیتال معطوف کرده است. در سال ۱۴۰۵، تحولات شبکه بانکی و شتابگیری رقابت در حوزه فینتک، بانکهای بزرگ تجاری را ناگزیر به گذر از ساختارهای سنتی شعبهمحور و اتخاذ رویکردهای نوین در حوزه نئوبانک و بانکداری باز کرده است. در این میان، بانک صادرات ایران با هدف پاسخ به نیازهای متنوع مشتریان خرد و شرکتی، اقدامات گستردهای را در تنوعبخشی به سبد محصولات الکترونیکی خود به اجرا گذاشته است.
توسعه زیستبوم خدمات الکترونیکی در بانک صادرات ایران از طریق ابزارهایی همچون پلتفرم «سپینو»، ارتقای درگاههای بانکداری اینترنتی و هوشمندسازی سامانههای صدور اعتبارات خرد و تجاری دنبال میشود. این مسیر بهمنظور بهینهسازی تجربه کاربری، کاهش هزینههای عملیاتی و به حداقل رساندن بار مراجعات حضوری به شعب صورت گرفته است. پیشتر نیز در گزارشهایی نظیر طرحهای جدید تسهیلاتی بانک صادرات به رویکرد این بانک در تسهیل فرآیندهای اعتباری اشاره شده بود که نشاندهنده تغییر جهت ساختاری از بانکداری سنتی به بانکداری پلتفرمی است.
در شرایط کنونی اقتصاد دیجیتال کشور، تغییر رفتار مصرفکننده و تمایل روزافزون به دریافت خدمات مالی بلادرنگ (Real-Time)، استراتژیهای بانکهای سنتی را از رقابت بر سر تعداد شعب به سمت کیفیت خدمات نرمافزاری و دسترسیپذیری مداوم تغییر داده است. بانک صادرات ایران نیز با درک این موضوع، زیرساختهای نرمافزاری خود را به سمتی هدایت کرده که قابلیت ادغام با سایر سرویسهای زنجیره ارزش مالی را داشته باشند.
محورهای اصلی خدمات بانکداری الکترونیک در بانک صادرات ایران
راهبردهای توسعه فناوری در بانک صادرات ایران بر چند ستون اصلی استوار است که بهطور یکپارچه خدمات ریالی، اعتباری و شرکتی را پوشش میدهند. این محورها شامل ارتقای درگاههای اختصاصی، توسعه کارتهای هوشمند چندمنظوره و اتصال مستقیم به سامانههای تبادل بینبانکی است تا پوشش کاملی از نیازهای مالی اشخاص حقیقی و حقوقی فراهم شود.
اپلیکیشنها و سامانههای جامع: پیادهسازی سامانه دیجیتال سپینو و همراه بانک ارتقایافته بهمنظور ارائه خدماتی نظیر افتتاح حساب غیرحضوری، احراز هویت بیومتریک و مدیریت یکپارچه داراییها. این سامانهها تجربه کاربری متمرکزی ایجاد کرده و چرخه پردازش خدمات را به چند دقیقه کاهش دادهاند.
تنوع ابزارهای پرداخت و کارتهای بانکی: صدور انواع سپهرکارت، کارتهای مجازی، بنکارت و کارتهای خرید امن اینترنتی برای مدیریت دقیق نقدینگی اشخاص حقیقی و حقوقی. این کارتها امکان تفکیک تراکنشها و اعمال الگوهای امنیتی پیشرفته را برای کاربران فراهم میکنند.
مدیریت تعهدات و تسهیلات خرد: اتصال سامانههای ثبت درخواست وام به اعتبارسنجی خودکار، نظیر سامانههای مرابحه عمومی و اعتبار در حساب جاری. برای بررسی سازوکار این نوع تسهیلات میتوانید راهنمای جزئیات درخواست آنلاین وام بانکی را مطالعه فرمایید.
ابزارهای نوین کسبوکار: ارائه خدماتی نظیر صدور ضمانتنامهها، اعتبارات اسنادی ریالی و خدمات واریز جمعی وجوه شرکتها برای بهبود سرمایه در گردش بنگاهها و شفافیت فرآیندهای مالی شرکتی.
نوآوری در مدیریت تعهدات مالی و مدیریت نقدینگی شرکتی
یکی از ارکان تحول دیجیتال در بانک صادرات ایران، بهینهسازی خدمات ویژه اشخاص حقوقی و کسبوکارهای زنجیرهای است. راهکارهای بانکداری شرکتی این مجموعه، مدیریت جریان نقدینگی شرکتهای هلدینگ و بزرگ را بهصورت لحظهای ممکن میسازد. صدور ضمانتنامههای الکترونیکی با استفاده از امضای دیجیتال و اتصال به سامانههای مرجع کشوری، ضمن کاهش زمان اعطای خدمات، ریسک جعل و خطاهای انسانی را بهطور ملموسی کاهش داده است.
نقش زیرساختهای بانکداری باز و اعتبارسنجی هوشمند
حرکت به سمت مدلهای بانکداری نوین مستلزم اتصال سامانههای سنتی Core Banking به واسطهای برنامهنویسی کاربردی (API) است. بانک صادرات ایران با حرکت در مسیر بانکداری باز تلاش دارد تعامل خود را با شرکتهای فینتک، پلتفرمهای لندتک و سامانههای مدیریت مالی شخصی تقویت کند. در این چارچوب، گذار از بانکداری سنتی به سمت معماری دادهمحور، دقت در ارزیابی ریسک را به شکل چشمگیری افزایش میدهد؛ مفهومی که در مقاله تحول اعتبارسنجی از طریق بانکداری باز به تفصیل بررسی شده است.
با پیادهسازی زیرساختهای API-First، این بانک بستری ایجاد کرده که به فینتکها امکان میدهد از ظرفیتهای پردازش تراکنش و پایگاه مشتریان گسترده بانک صادرات استفاده کنند. از سوی دیگر، بانک نیز میتواند خدمات نوآورانهای مانند پرداخت تعویقی (BNPL) و تامین مالی زنجیره تامین (SCF) را بدون نیاز به طراحی کامل نرمافزارهای داخلی، از طریق شرکای فناور به بازار عرضه کند.
تسهیل دسترسی به ابزارهای مالی و شفافیت تراکنشها
سامانههای الکترونیکی بانک صادرات ایران نهتنها زمان پردازش درخواستهای بانکی را کاهش دادهاند، بلکه به شفافسازی جریان نقدینگی و رعایت استانداردهای مبارزه با پولشویی نیز کمک شایانی میکنند. پایش خودکار تراکنشها در سامانههای ساتنا و پایا، همراه با اطلاعرسانی هوشمند چکهای بانکی، ریسکهای نکول و جرایم مالی را در سطح شبکه به حداقل میرساند.
استفاده از الگوریتمهای هوش مصنوعی و یادگیری ماشین در تحلیل تراکنشها به این بانک امکان میدهد الگوهای مشکوک مالی را در زمان واقعی شناسایی کند. این اقدام نهتنها تطابق نظارتی را تضمین میکند، بلکه با جلوگیری از تراکنشهای پرخطر، امنیت داراییهای مشتریان را در فضای سایبری ارتقا میدهد.
اثر تحولات دیجیتال بر شبکه بانکی و اکوسیستم فینتک
تحول در مدل بانکداری بانکهای بزرگ دولتی و نیمهدولتی مانند بانک صادرات، محرک قدرتمندی برای کل صنعت فینتک کشور محسوب میشود. ورود این بازیگران به حوزه بانکداری پلتفرمی دو اثر عمده به همراه دارد: نخست، ارتقای استاندارد خدمات مشتریان در کل شبکه بانکی به واسطه افزایش رقابت، و دوم، ایجاد بازاری وسیع برای شرکتهای نوآفرین فینتک که مایل به ارائه خدمات ارزش افزوده بر بستر تراکنشهای بانکی هستند.
این تحول همچنین زمینه فراگیری مالی (Financial Inclusion) را تقویت میکند؛ چرا که ساکنان مناطق با دسترسی محدود به شعب فیزیکی، اکنون میتوانند از طریق ابزارهای موبایلی به کلیه خدمات سپردهگذاری، اخذ تسهیلات و صدور ضمانتنامه دسترسی پیدا کنند.
چشمانداز و چالشهای پیشروی تحول دیجیتال
با وجود پیشرفتهای قابلتوجه در بخش نرمافزاری و پیادهسازی ابزارهای بانکداری الکترونیک، بانکهای بزرگی نظیر بانک صادرات ایران با چالشهایی همچون نوسازی سختافزارهای پایانه شعب، مدیریت هزینههای زیرساختی و حفظ امنیت سایبری در برابر حملات پیچیده مواجه هستند. هماهنگی میان سامانههای سنتی و پلتفرمهای دیجیتال مدرن، یکپارچهسازی فرآیندهای شعب با سامانههای آنلاین، و حفظ محرمانگی دادههای میلیونها کاربر، مهمترین اولویتهای فنی این بانک به شمار میآیند.
علاوه بر الزامات فنی، فرهنگسازی سازمانی و آموزش نیروی انسانی جهت تطبیق با ابزارهای نوین مدیریت داده و همچنین هدایت مشتریان سنتی به سوی استفاده از بسترهای دیجیتال، از دیگر موانع اصلی در تکمیل زنجیره تحول است که نیازمند برنامهریزی مداوم و ارتقای خدمات پشتیبانی است.
جمعبندی
بانک صادرات ایران با توسعه پلتفرمهای دیجیتالی چون سپینو و بهروزرسانی سبد خدمات کارتی و تسهیلاتی خود، در تلاش است سهم بازار خود را در اقتصاد دیجیتال کشور حفظ و تقویت کند. اتکا به ابزارهای هوشمند اعتباری و ارائه سرویسهای مبتنی بر API میتواند جایگاه این بانک را در اکوسیستم مالی کشور تثبیت کرده و دسترسی اقشار مختلف جامعه به خدمات مالی فراگیر را سرعت بخشد. موفقیت پایدار این استراتژی به توان بانک در حفظ تابآوری زیرساختهای فناوری اطلاعات و تداوم تعامل موثر با بازیگران نوآور فینتک بستگی خواهد داشت.
پرسشهای متداول (FAQ)
پلتفرم دیجیتال اصلی بانک صادرات ایران چیست؟
پلتفرم نئوبانکی «سپینو» به همراه اینترنتبانک و همراه بانک سپهر، ابزارهای اصلی ارائه خدمات غیرحضوری بانک صادرات ایران هستند که خدماتی مانند افتتاح حساب و مدیریت دارایی را فراهم میکنند.
آیا امکان ثبت درخواست تسهیلات بهصورت غیرحضوری در بانک صادرات وجود دارد؟
بله، بخش عمدهای از خدمات تسهیلاتی و اعتبارسنجی خرد از طریق سامانههای بانکداری الکترونیک و پلتفرم دیجیتال بانک بدون نیاز به مراجعه حضوری قابل انجام است.
چه نوع کارتهای بانکی توسط بانک صادرات صادر میشود؟
این بانک علاوه بر سپهرکارتهای استاندارد، انواع کارتهای تجاری، کارت خانواده، کارتهای هدیه و کارت مجازی خرید امن را صادر میکند.
بانکداری باز چه نقشی در راهبرد بانک صادرات ایران دارد؟
بانکداری باز به این بانک اجازه میدهد از طریق APIها با فینتکها و پلتفرمهای اعتبارسنجی همکاری کرده و سرعت ارائه خدمات و پوشش بازار را افزایش دهد.
چگونه میتوان از وضعیت اعتبارات اسنادی و ضمانتنامههای بانک صادرات استعلام گرفت؟
مشتریان میتوانند با مراجعه به پرتال اینترنتی بانک صادرات و بخش خدمات اینترنتی، اصالت ضمانتنامهها و اعتبارات اسنادی را بهصورت آنلاین بررسی کنند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
توسعه خدمات دیجیتال و طرحهای اعتباری بانک صادرات ایران با هدف تسهیل تأمین مالی خرد و تسریع دسترسی به ابزارهای پرداخت نوین، در دستور کار این بانک قرار گرفته است؛ جزئیات این راهبردها در گزارش رسمی پایگاه اطلاعرسانی بانک صادرات ایران منتشر شده و علاقهمندان به تحلیل روندهای نوآوری مالی در شبکه بانکی کشور میتوانند بخش مقالهها و تحلیلهای پیکار را دنبال کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!