

فهرست مطالب
تغییر پارادایم بانکداری شرکتی در تأمین مالی زنجیره ارزش صنعت خودرو
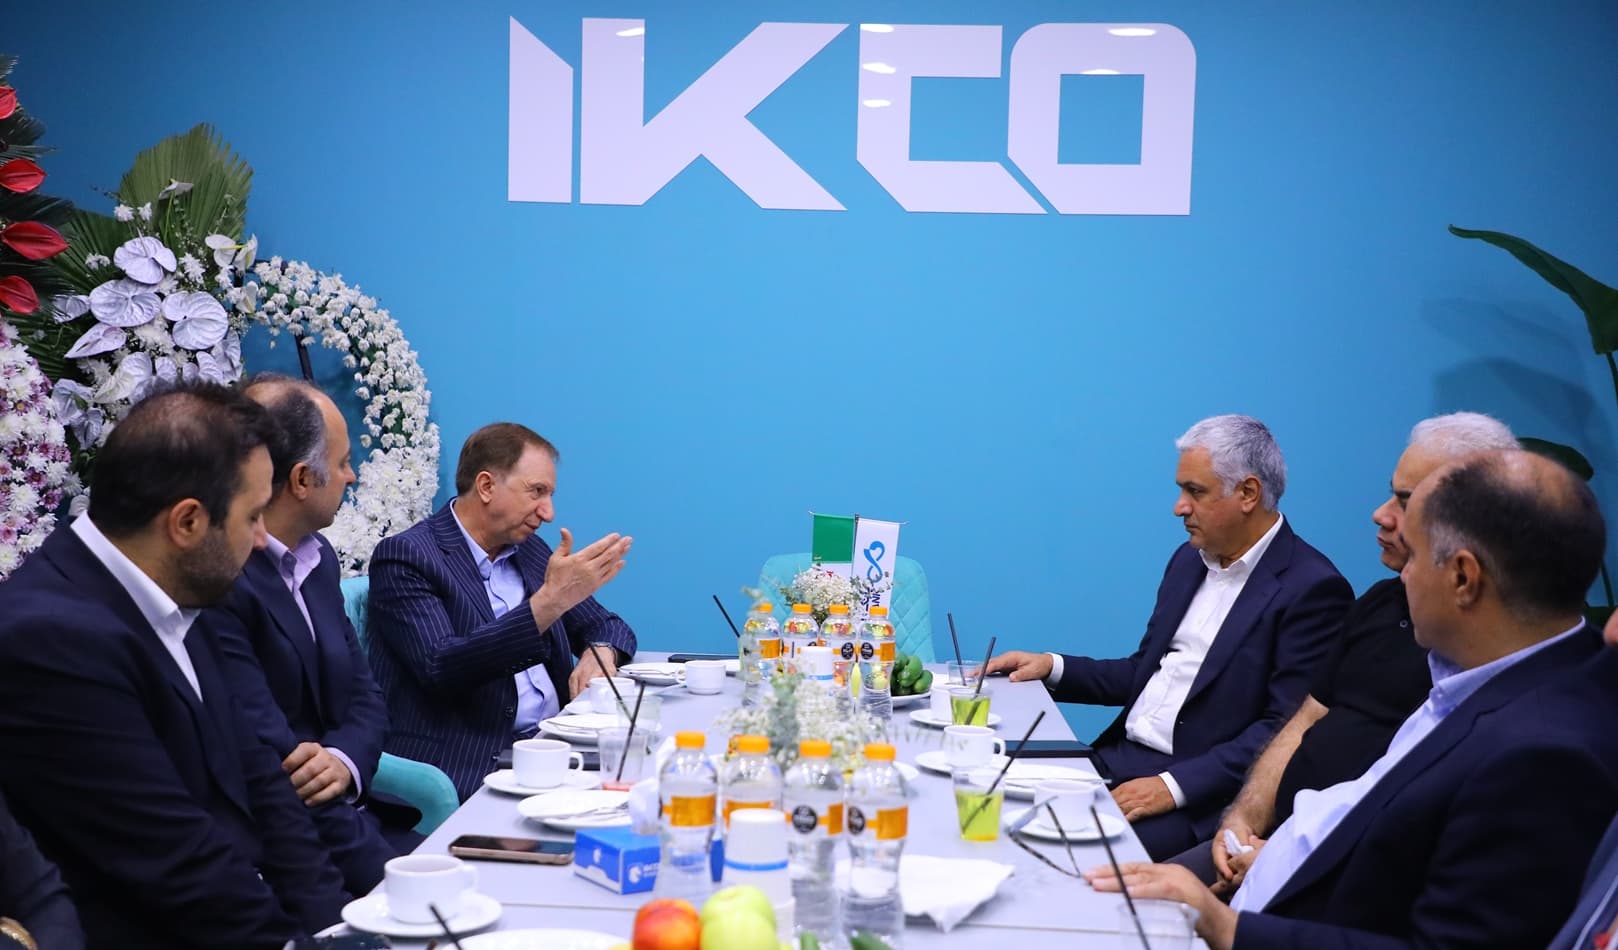
با تغییر پارادایم شبکه بانکی از اعطای سنتی تسهیلات نقدی به سمت ابزارهای نوین تأمین مالی زنجیره تأمین (SCF)، نقشآفرینی مؤثر بانک دی در کنار صنعت خودرو زمینهساز مدیریت بهینه سرمایه در گردش، کاهش ریسک انحراف نقدینگی و افزایش پایداری چرخه عملیاتی قطعهسازان و خودروسازان شده است؛ رویکردی مبتنی بر بانکداری شرکتی مدرن که چالشهای ساختاری نقدینگی در یکی از کلیدیترین پیشرانهای اقتصاد صنعتی کشور را به حداقل میرساند.
در همین راستا، بانک دی با ارائه بستههای تخصصی اعتباری و مالی، حمایت مستقیم از صنایع خودروسازی و قطعهسازی را در اولویت برنامههای عملیاتی خود قرار داده است. این اقدامات که با هدف پایدارسازی خطوط تولید، حفظ و افزایش اشتغال تخصصی و تسهیل مبادلات مالی میان ارکان زنجیره تأمین اجرا میشود، نشاندهنده همگرایی روزافزون سیستم بانکی با صنایع کلیدی کشور است.
توسعه ابزارهای مدرن در نظام بانکی نشان میدهد که تکیه صرف بر روشهای سنتی پاسخگوی نیازهای پیچیده ساختار تولیدی در سال ۱۴۰۵ نیست. پیادهسازی سازوکارهای اعتباری و متصل به سامانههای نظارتی، مسیر تخصیص بهینه منابع را هموار کرده و از تحمیل بار ناترازی جدید بر ترازنامه بانکها جلوگیری به عمل میآورد.
تغییر پارادایم از تسهیلات نقدی به تأمین مالی زنجیرهای (SCF)
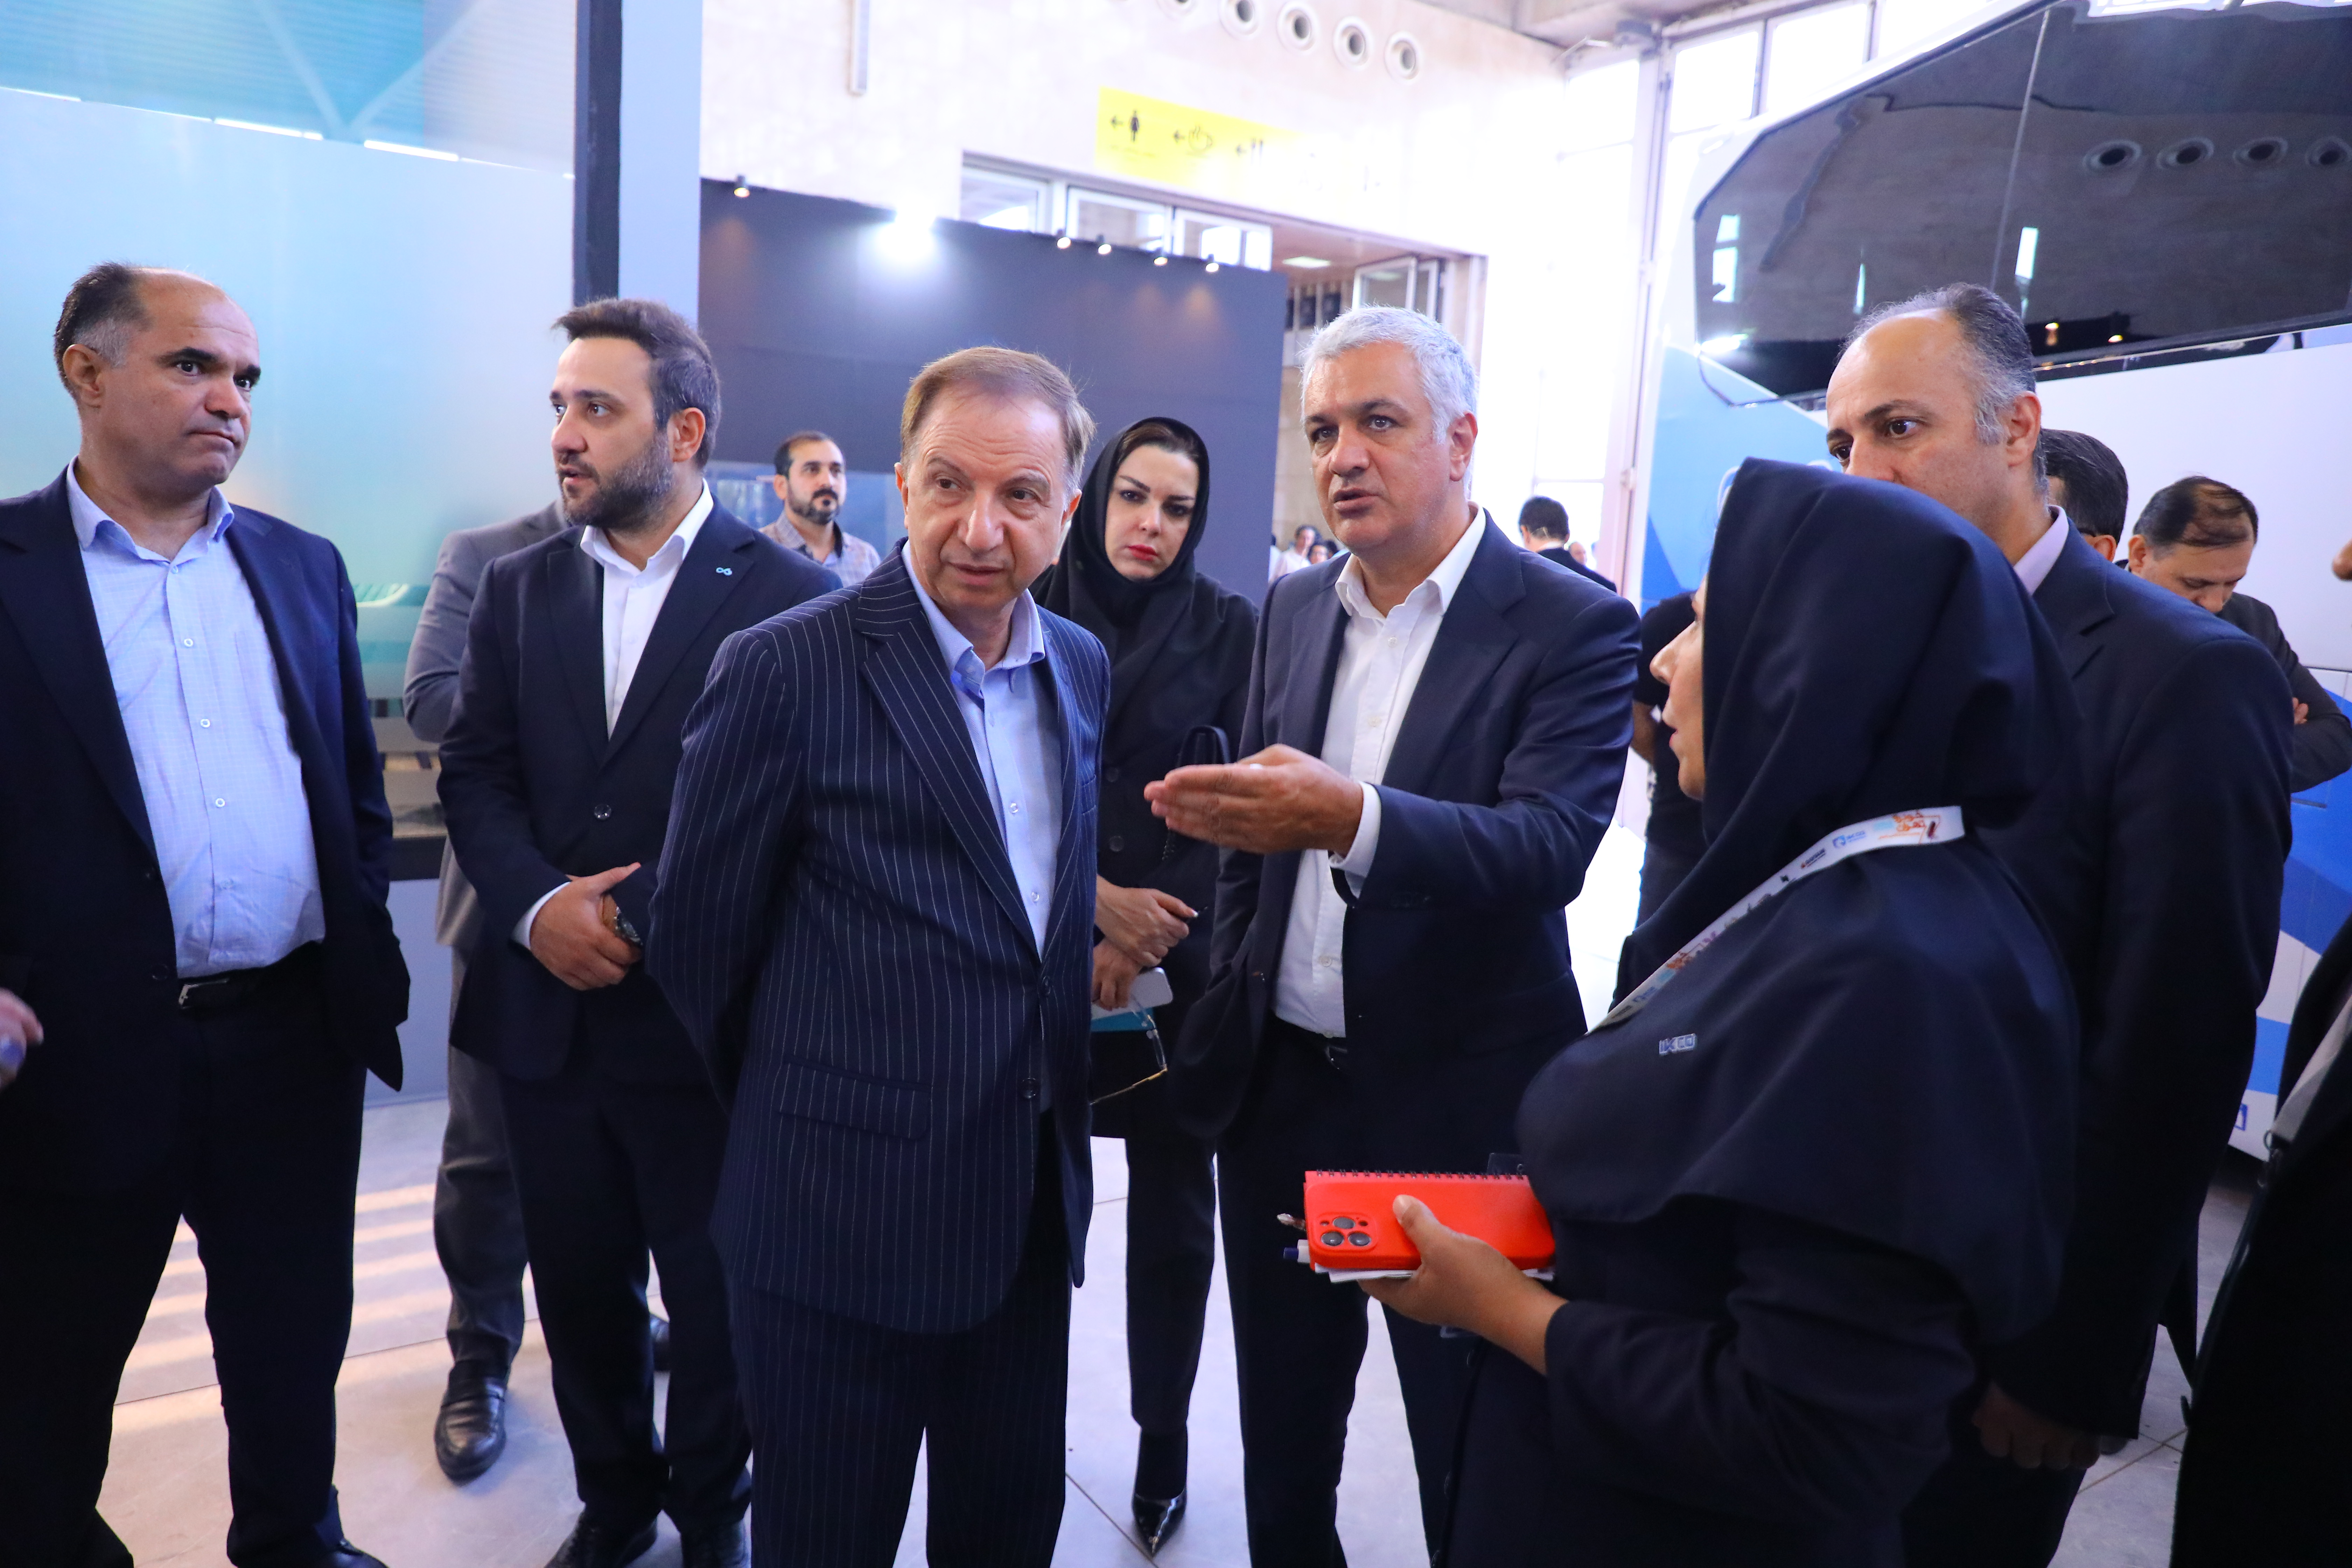
یکی از آسیبهای مزمن در تأمین مالی بنگاههای بزرگ صنعتی، وابستگی بیش از حد به وامهای نقدی کوتاهمدت بود که فشار مضاعفی بر ترازنامه بانکها وارد میکرد و در مواقعی منجر به ایجاد ناترازی مالی میشد. پیادهسازی مدلهای تأمین مالی زنجیره ارزش خودرو با استفاده از برات الکترونیک، اوراق گام و ضمانتنامههای زنجیرهای، تحولی راهبردی در مدیریت نقدینگی به وجود آورده است.
بانکها با اتصال سامانههای بانکی به جریان فیزیکی کالا و سامانههای جامع تجارت، بستری را فراهم ساختهاند که اعتبارات دقیقاً به نقطه تولید و زنجیره قطعهسازی اصابت کند. این مدل موجب میشود تأمینکنندگان ردهاول و ردهدوم خودروسازی بدون نیاز به وثایق سنگین ملکی، بر اساس اعتبار شرکتهای مادر به نقدینگی یا ابزارهای پرداخت معتبر دسترسی پیدا کنند.
در روشهای سنتی، تأمین نقدینگی معمولاً با شکاف زمانی طولانی همراه بود و به دلیل عدم شفافیت مسیر گردش پول، بخش قابل توجهی از منابع به سمت بازارهای غیرمولد سرازیر میشد. در نقطه مقابل، روشهای مبتنی بر زنجیره ارزش (SCF) به دلیل ماهیت اعتباری و قابلیت رصد مبتنی بر فاکتور الکترونیک، ریسک اعتباری را به حداقل رسانده و اصابت تسهیلات به خطوط مونتاژ و ساخت قطعات را تضمین میکنند.
نقش تسهیلات هدفمند در حفظ و جهش اشتغال صنعتی
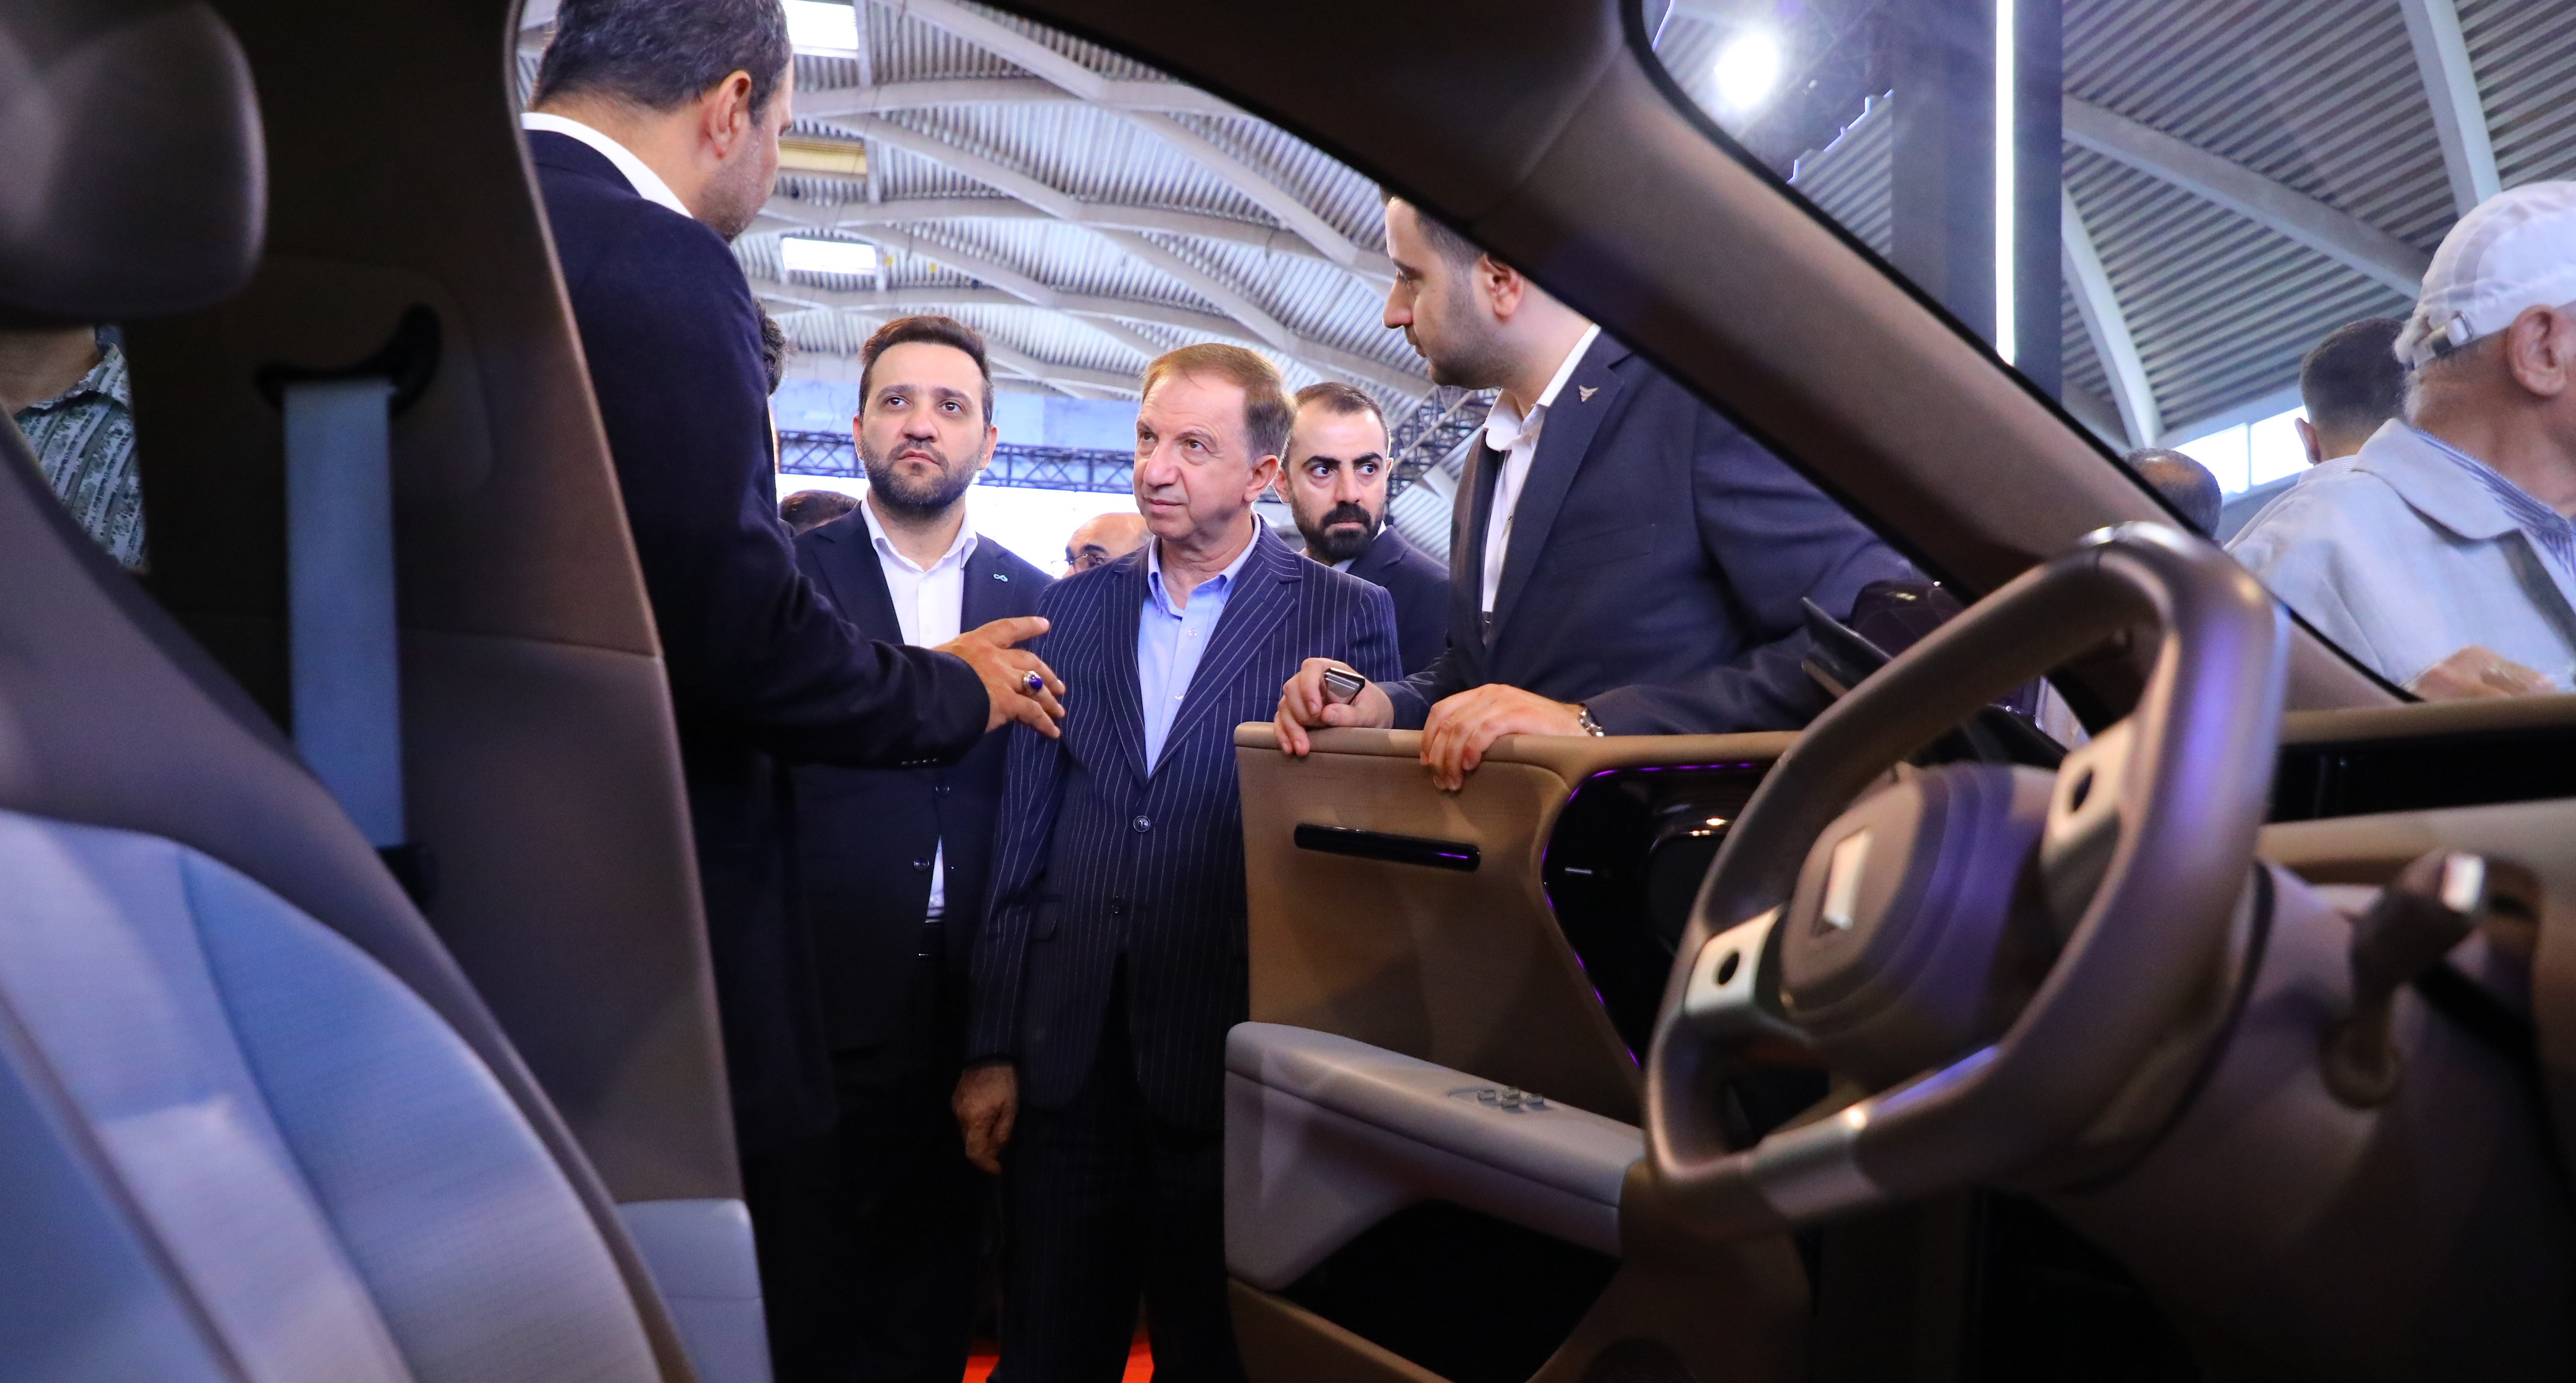
اشتغال در صنعت خودروسازی صرفاً به کارخانههای مونتاژ محدود نمیشود؛ بلکه صدها هزار فرصت شغلی در کارگاهها و شرکتهای قطعهسازی وابسته به این چرخه فعالیت دارند. ناتوانی خودروسازان در تسویه مطالبات زنجیره قطعهسازان در گذشته موجب کاهش شیفتهای کاری و رکود کارگاهی شده بود. ورود بانک دی به این حوزه و تجهیز منابع برای پرداخت مطالبات قطعهسازان، جریان نقدینگی را در پاییندست این صنعت فعال نگه میدارد.
بر اساس گزارشهای حوزه بانکی، ابزارهای تخصصی جدید همچنین به توسعه فناوری و بومیسازی قطعات پیچیده الکترونیکی و سیستمهای هوشمند خودرویی کمک میکنند؛ فرایندی که بدون حمایت مالی مستمر و خطوط اعتباری اختصاصی امکانپذیر نیست.
وقتی مطالبات تأمینکنندگان لایههای دوم و سوم با ابزارهای اعتباری با نقدشوندگی بالا تسویه شود، خطر توقف خطوط تولید به دلیل عدم تأمین قطعات اولیه از بین میرود. این زنجیره ارزش پایدار، انگیزه لازم برای ارتقای استانداردهای فنی و تحقیق و توسعه قطعهسازان داخلی را فراهم ساخته و ظرفیت اشتغال پایدار را در سطح ملی ارتقا میدهد.
همافزایی با سایر بازیگران و مدلهای دیجیتال تأمین مالی
بانکداری شرکتی در سال ۱۴۰۵ با سرعت به سمت دیجیتالیشدن گام برمیدارد. تجربه نهادهای مالی در استفاده از توسعه ابزارهای نوین تأمین مالی دیجیتال نشان داده است که شفافیت زنجیره تأمین و اعتبارسنجی خودکار ریسک نکول تسهیلات را به شکل محسوسی کاهش میدهد. همزمان با اجرای الگوهایی مشابه در طرحهای جامع تأمین مالی کسبوکارها، ساختار تعاملات خودروسازان با پیمانکاران از قالبهای قراردادهای سنتی به سمت پلتفرمهای تعاملی یکپارچه هدایت میشود.
این تغییرات باعث شده است سرعت چرخش پول در زنجیره افزایش یابد و هزینه تأمین مالی نهایی برای تولیدکننده کاهش پیدا کند که تأثیر مستقیمی بر تثبیت هزینههای تولید و مدیریت قیمت تمامشده خودرو خواهد داشت.
تحول دیجیتال در زیرساختهای بانکی همچنین زیربنای ورود فینتکهای حوزه B2B به مدیریت چرخه وصول مطالبات را هموار کرده است. بانکها از طریق رابطهای برنامهنویسی کاربردی (API) دادههای لجستیک، ثبت سفارش و صورتحسابهای الکترونیکی را بهصورت بلادرنگ تطبیق داده و خطوط اعتباری را بدون نیاز به فرآیندهای طولانی ارزیابی سنتی فعال میکنند.
اثرات این رویکرد بر بازار پول و سرمایهگذاری مولد
پشتیبانی هدفمند از تولید با ابزارهای اعتباری چند مزیت بنیادین برای سلامت شبکه بانکی و اقتصاد کشور به همراه دارد:
مهار خلق پول تورمزا: استفاده از اعتبارات اسنادی و اوراق مبتنی بر کالا به جای تزریق نقدینگی پرقدرت، فشارهای تورمی را کاهش میدهد.
ارتقای شفافیت تراکنشها: جریان پرداختها به صورت هوشمند رصد شده و از انحراف منابع به بازارهای سفتهبازی جلوگیری میشود.
پایداری خطوط تولید: کاهش دورههای توقف خطوط به دلیل کسری قطعات، بهرهوری کلی صنعت را ارتقا میبخشد.
کاهش مطالبات غیرجاری بانکها: ماهیت چندطرفه و خودتسویهشونده ابزارهای زنجیرهای، نرخ نکول تسهیلات را به شکل چشمگیری پایین میآورد.
بهینهسازی مدیریت سرمایه در گردش: خودروسازان و تأمینکنندگان امکان برنامهریزی دقیقتری برای مدیریت جریانات نقدی و دورههای پرداخت پیدا میکنند.
جمعبندی و چشمانداز آتی
ورود فعالانه بانکها به تأمین مالی زیرساختی بخش خودرو نشانهای از تکامل نظام بانکداری شرکتی به شمار میرود. حرکت از مدلهای سنتی اعطای اعتبار به سمت راهکارهای مدرن زنجیرهای نه تنها از افت تولید جلوگیری میکند، بلکه بسترساز سرمایهگذاری پایدار و اشتغال تخصصی خواهد بود. تداوم هماهنگی سیاستگذاران پولی و صنعتی، کلید موفقیت این ابزارها در تحقق بهرهوری صنعتی پایدار است.
چشمانداز بخش تولید کشور وابسته به تعمیق هرچه بیشتر این ابزارها و توسعه ابزارهای مبتنی بر قراردادهای هوشمند و فناوریهای نوین نظارتی است تا کارایی جریان سرمایه به حداکثر برسد.
برای دسترسی به تحلیلهای عمیقتر در حوزه بانکداری نوین و اقتصاد دیجیتال، میتوانید به بخش مقالات تخصصی رسانه پیکار مراجعه فرمایید.
پرسشهای متداول (FAQ)
تأمین مالی زنجیره تولید (SCF) در صنعت خودرو چگونه کار میکند؟
در این مدل، بانک بهجای اعطای وام نقدی به یک واحد مجزا، کل زنجیره از خودروساز تا قطعهسازان را از طریق ابزارهای اعتباری نظیر برات الکترونیک و اوراق گام تأمین مالی کرده و جریان نقدینگی را میان اعضا گردش میدهد.
مزیت اصلی ابزارهای اعتباری نوین برای قطعهسازان چیست؟
قطعهسازان خرد و متوسط میتوانند با تکیه بر اعتبار خریدار بزرگ (خودروساز)، اسناد مالی خود را بدون نیاز به تودیع وثایق سنگین نقد کنند یا به عنوان ابزار پرداخت به تأمینکنندگان مواد اولیه منتقل نمایند.
چگونه این رویکرد به حفظ اشتغال صنعتی کمک میکند؟
با جلوگیری از قفلشدگی نقدینگی در زنجیره قطعهسازی، کارگاهها میتوانند بدون وقفه مواد اولیه تأمین کرده و حقوق و دستمزد نیروهای متخصص را بهموقع پرداخت کنند.
آیا تأمین مالی زنجیرهای باعث افزایش تورم میشود؟
خیر؛ این ابزارها عمدتاً مبتنی بر گردش اعتبار و تبادل اسناد واقعی کالا هستند و برخلاف پرداخت وامهای نقدی بدون پشتوانه، کمترین اثر تورمی را در پایه پولی دارند.
نقش بانکداری دیجیتال در تسهیل این مدل چیست؟
پلتفرمهای دیجیتال بانکی با اتصال به سامانههای ملی بازرگانی، امکان صدور آنی ضمانتنامهها، احراز هویت شفاف و انتقال بدون اصطکاک اعتبارات را فراهم میکنند.
بانک دی با تمرکز بر گسترش خدمات اعتباری و تسهیلاتی، برنامههای جدیدی را برای حمایت از زنجیره تأمین و تولید در صنعت خودروسازی کشور به مرحله اجرا درآورده است؛ رویکردی که بر اساس گزارش بانک دی نهتنها نقدینگی موردنیاز خطوط تولید را تأمین میکند، بلکه به تثبیت اشتغال صنعتی نیز یاری میرساند و علاقهمندان به بررسی سازوکارهای نوین اعتباری میتوانند تحلیلهای تکمیلی را در بخش مقالههای تخصصی پیکار دنبال کنند.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!