
فهرست مطالب
طرح کالابرگ الکترونیک با بازنگری در سقف اعتبارات معیشتی وارد مرحله اجرایی جدیدی شده است و طبق آخرین تصمیمات اعلامشده در مهرماه ۱۴۰۵، مبلغ کالابرگ که تا پیش از این معادل یک میلیون تومان به ازای هر نفر واریز میشد، افزایش خواهد یافت؛ تحولی که افزون بر ترمیم قدرت خرید خانوارها، آزمونی جدی برای تابآوری زیرساختهای پرداخت دیجیتال، مدیریت اعتباری شبکه بانکی و پردازش حجم بالای تراکنشهای خرد در بستر اقتصاد دیجیتال کشور به شمار میرود.
تداوم این طرح در بستر شبکه ملی اعتبار (شما) و اتصال پایانههای فروشگاهی متصل به شبکه پرداخت الکترونیک سراسری، یکی از گستردهترین عملیاتهای تراکنشی مبتنی بر سهمیهبندی اعتباری را رقم زده است. این ساختار نیازمند هماهنگی دقیق میان وزارت تعاون، کار و رفاه اجتماعی، بانک مرکزی، شرکتهای ارائهدهنده خدمات پرداخت و شبکه خردهفروشی است تا تراکنشها بدون اختلال و با بالاترین سطح پایداری پردازش شوند.
در سال ۱۴۰۵، سیاستگذار اقتصادی تلاش دارد با تکیه بر بسترهای دیجیتال، ناکارآمدیهای ناشی از پرداخت یارانه نقدی مستقیم را کاهش داده و منابع حمایتی را مستقیماً به سبد تغذیه خانوار متصل کند. این تحول ساختاری، چالشها و فرصتهای فنی متعددی را در حوزه مدیریت پایگاه دادههای ملی، سوئیچهای پذیرندگی و پروتکلهای تسهیم آنی وجوه به همراه داشته است.
جزئیات تصمیم جدید پیرامون تغییرات مبلغ کالابرگ
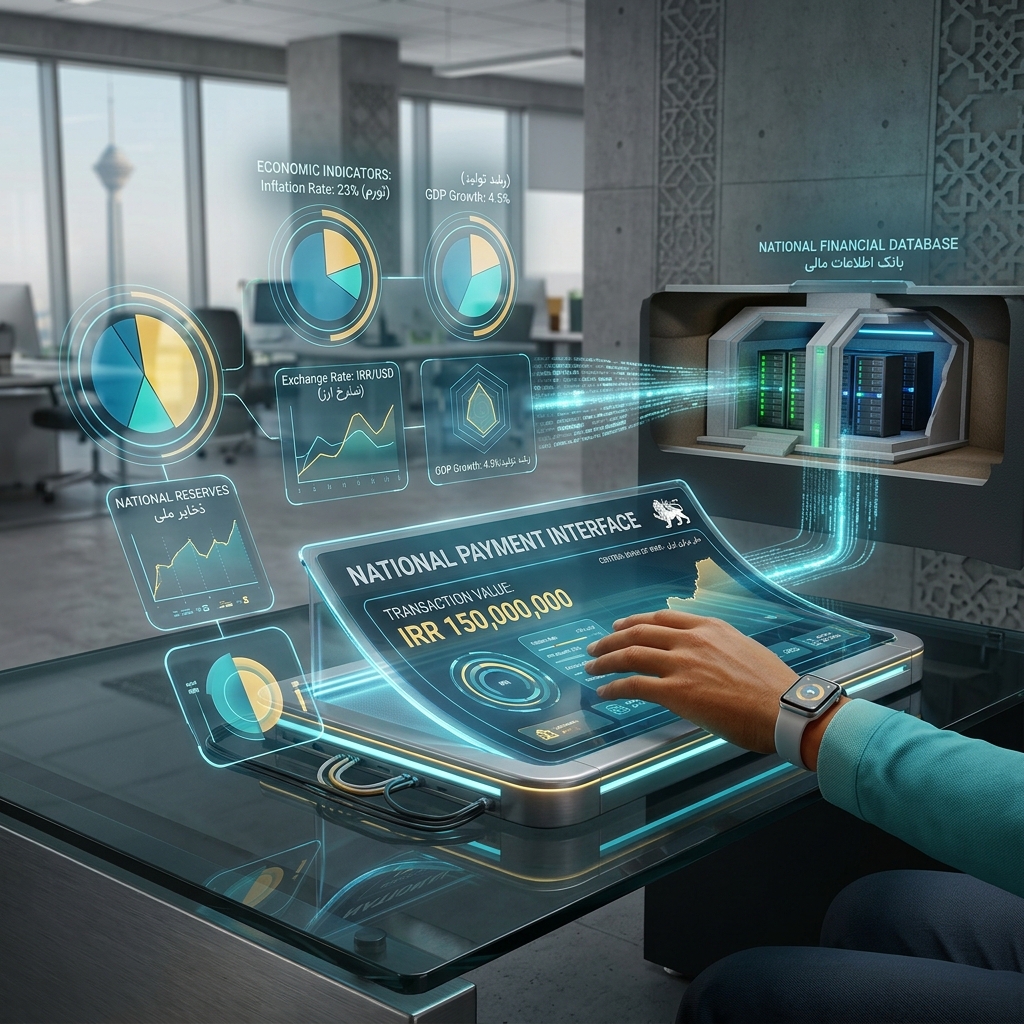
بر اساس برنامهریزیهای اعلامشده، مبلغ کالابرگ الکترونیک که در دورههای قبلی برای دهکهای درآمدی مشمول بهازای هر عضو خانوار ماهانه ۱۰۰ هزار تومان تا یک میلیون تومان در نظر گرفته شده بود، در دور جدید تخصیص از ۱۵ مهرماه با هدف ترمیم قدرت خرید در سبد کالاهای اساسی افزایش مییابد. در این ساختار، مصرفکنندگان میتوانند با استفاده از کارتهای بانکی سرپرست خانوار از طریق دستگاههای کارتخوان مجهز به نرمافزار متصل به سامانه شبکه ملی اعتبار، اقلام مشخصشده نظیر لبنیات، گوشت، برنج، روغن، حبوبات و مرغ را با نرخهای مصوب و با کسر یارانه اختصاصی خریداری کنند.
تخصیص این اعتبارات به شکل بسته اعتباری متصل به شماره ملی انجام میشود و امکان برداشت نقدی مستقیم را به حداقل میرساند؛ این موضوع با هدف هدایت مستقیم منابع به سمت مصرف اقلام پایه غذایی و کنترل پیامدهای تورمی و نقدینگی در بازارهای غیرمولد پیادهسازی شده است. در واقع، این فرآیند موجب میشود تا گردش مالی ایجادشده، مستقیماً وارد کانالهای تولید و زنجیره تأمین کالاهای اساسی شود و از اثرات انبساطی پول نقد در بازارهای سفتهبازانه جلوگیری به عمل آید.
از سوی دیگر، سیاستگذار با تعریف پنجرههای زمانی مصرف و سازوکار آزادسازی مرحلهای اعتبارات، مدیریت شناوری منابع مالی در شبکه بانکی را تسهیل کرده است. این شیوه تخصیص تضمین میکند که اعتبارات در یک بازه زمانی مشخص به سمت خردهفروشان و سپس تولیدکنندگان صنایع غذایی هدایت شوند.
سازوکار اعتباری و فنی توزیع در شبکه بانکی
عملیات فنی پردازش کالابرگ الکترونیک مبتنی بر تفکیک مبلغ فاکتور به دو بخش اعتبار حمایتی دولتی و سهم پرداختی خریدار است. این تراکنشهای مرکب به صورت بلادرنگ از طریق سوئیچ اختصاصی به سامانههای تسویه و شرکتهای پرداخت متصل میشوند. بررسی تحولات سهم بازار شرکتهای PSP در ایران نشان میدهد که توانمندی فنی و پایداری شبکه شرکتهای پرداخت در هدایت حجم میلیونی تراکنشهای کالابرگ نقشی حیاتی دارد.
توسعه ابزارهای بانکی و گسترش سامانههای اعتباری توسط موسسات مالی مانند اقداماتی که در زمینه توسعه خدمات دیجیتال و گسترش اعتبارات خرد بانکی دیده میشود، همافزایی مناسبی را میان پلتفرمهای دولتی و خدمات ارزشافزوده مالی بانکها فراهم ساخته است.
در سمت پایانه فروش (POS)، نرمافزارهای پذیرندگی با دریافت کد دستهبندی کالا، محاسبات تخفیف یارانهای را به صورت برخط از سرور مرکزی استعلام میکنند. این مدل نیازمند تبادل مداوم داده با کمترین تأخیر زمانی (Latency) است تا فرآیند تسویهحساب در صفهای صندوق فروشگاهها با کندی مواجه نشود. چنین معماری توزیعشدهای نیازمند هماهنگی تنگاتنگ بین شرکتهای شاپرک، شبکه بانکی، شرکتهای فناوری اطلاعات حوزه خردهفروشی و بانک مرکزی است.
ابعاد و پیامدهای اقتصادی تغییر در سقف اعتبارات حمایتی
از بعد اقتصاد کلان، افزایش مبلغ کالابرگ و تقویت این بستر الکترونیک دارای پیامدها و ویژگیهای مهم تحلیلی است:
هدایت هدفمند تقاضا به سمت زنجیره تأمین داخلی: اعتبار کالابرگ صرفاً برای خرید کدهای کالایی تعریفشده در فروشگاههای طرف قرارداد قابل استفاده است که به تقویت جریان نقدینگی در بخش صنایع غذایی و تولیدات کشاورزی داخلی کمک میکند و تقاضای پایدار برای تولیدکننده ایجاد مینماید.
مدیریت رفتارهای تورمی و شوکهای مقطعی: برخلاف واریز مستقیم یارانه نقدی که ممکن است وارد بازارهای سفتهبازی خرد شود، اعتبار کالابرگی تنها در چرخه زنجیره ارزش کالا گردش میکند و ضریب فزاینده نقدینگی را مهار میسازد.
افزایش شفافیت دادههای تراکنشی: ثبت دقیق بارکد کالا، زمان خرید، موقعیت جغرافیایی فروشگاه و دهک درآمدی خریدار، پایگاه داده تحلیلی قدرتمندی برای سیاستگذاریهای رفاهی و تخصیص منابع در اختیار مراجع حاکمیتی قرار میدهد.
تثبیت مصرف کالاهای سلامتمحور: هدایت اعتبارات به سمت گروههای مشخص مانند لبنیات و پروتئین، تضمینکننده حفظ حداقل کالری و سلامت خانوارها در مواجهه با فشارهای تورمی است.
اثرگذاری بر اکوسیستم فینتک و پرداخت الکترونیک کشور
اجرای طرحهای کلان توزیع اعتبار، فرصتها و چالشهای مشخصی را برای فعالان فناوری مالی به همراه دارد. از جمله این موارد میتوان به ضرورت ارتقای سامانههای اعتبارسنجی و تسهیم وجوه اشاره کرد؛ رویکردی که پیوند نزدیکی با روندهای نوین تحلیلی مانند تحول اعتبارسنجی با بانکداری باز دارد. یکپارچهسازی سامانههای فروشگاهی خردهفروشی با زیرساختهای بانکی نوین، نیاز به توسعه APIهای کارآمد و بسترهای مقیاسپذیر را دوچندان کرده است.
از سوی دیگر، این مدل پرداختی چالشهایی نظیر کارمزد تراکنشها، پایداری اتصالات نرمافزاری پایانههای فروش در نقاط دورافتاده و ریسک تبدیل غیررسمی اعتبار به نقدینگی را مطرح میسازد که نیازمند نظارت رگولاتوری دقیق و تحلیل دادههای مستمر است. برای دریافت تازهترین گزارشهای تحلیلی و اخبار حوزه فناوری مالی میتوانید به بخش تحلیلهای رسانه پیکار مراجعه کنید.
توسعه زیرساختهای پردازش ابری، مدیریت دادههای حجیم (Big Data) برای شناسایی الگوهای تقلب، و پیادهسازی سازوکارهای کیف پول دیجیتال آفلاین برای مناطق کمبرخوردار، از جمله بخشهایی هستند که میتوانند به عنوان بسترهای همکاری مشترک میان نهادهای دولتی و شرکتهای دانشبنیان فینتک تعریف شوند.
جمعبندی و چشمانداز توسعه شبکه اعتباری
تغییر مبالغ و بازتنظیم طرح کالابرگ الکترونیک در نیمه دوم سال ۱۴۰۵، گامی در جهت تکامل ابزارهای پرداخت هدفمند و پیوند زدن سیاستهای پولی و حمایتی با فناوریهای مالی است. موفقیت بلندمدت این مدل منوط به پایدار ماندن زنجیره تأمین کالا، جلوگیری از شکاف قیمتی بازار آزاد با نرخهای مصوب، و همچنین نوسازی مداوم سامانههای نرمافزاری و سختافزاری شبکه پرداخت کشور خواهد بود. با تعمیق این زیرساخت، امکان توسعه آن به سایر خدمات عمومی و یارانهای نظیر سلامت و انرژی نیز از طریق کانالهای پرداخت دیجیتال فراهم خواهد شد.
پرسشهای متداول
مبلغ کالابرگ الکترونیک از ۱۵ مهر چقدر تغییر خواهد کرد؟
مبلغ دقیق در اطلاعیه نهایی مراجع اجرایی به تفکیک دهکهای اول تا سوم و سایر دهکهای مشمول اعلام خواهد شد؛ اما بر اساس برنامهریزیها، این رقم از سقف قبلی یک میلیون تومان به ازای هر نفر ارتقا مییابد.
اعتبار کالابرگ در چه فروشگاههایی قابل استفاده است؟
این اعتبار در تمام فروشگاههای زنجیرهای سراسری و سوپرمارکتهای محلی متصل به شبکه ملی اعتبار و مجهز به بارکدخوان و کارتخوانهای ثبتشده در سامانه قابل مصرف است.
آیا امکان برداشت نقدی مبلغ کالابرگ وجود دارد؟
خیر، ماهیت کالابرگ به صورت اعتبار خرید تعریف شده و تنها در قالب تسویه سبد کالاهای اساسی مشخصشده اعمال میشود.
روش استعلام مانده اعتبار کالابرگ چیست؟
استعلام موجودی و اعتبار از طریق کدهای دستوری USSD، اپلیکیشن رسمی شبکه ملی اعتبار و بسترهای دیجیتال بانکی متصل به سامانه امکانپذیر است.
آیا تغییرات مبلغ شامل تمام دهکهای درآمدی میشود؟
اولویت تخصیص افزایش اعتبار معمولاً برای دهکهای کمدرآمدتر (دهکهای اول تا پنجم) اعمال میگردد و میزان نهایی سهمیه حمایتی بر اساس آزمون وسع و اطلاعات پایگاه رفاه ایرانیان محاسبه میشود.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
اجرای مرحله جدید طرح کالابرگ الکترونیک از نیمه مهرماه با بهروزرسانی زیرساختهای شبکه پرداخت و اعتبارسنجی بانکی کلید خورده است؛ فرآیندی که بر اساس جزئیات مبالغ و سازوکار توزیع اعتبار کالابرگ تغییراتی را در تراکنشهای خرد پایانههای فروشگاهی ایجاد میکند و تحلیل ابعاد فنی و پرداختیاری آن در بخش مقالات تخصصی پیکار مورد بررسی قرار گرفته است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!