
فهرست مطالب
بانک قرضالحسنه مهر ایران با بهروزرسانی زیرساختهای اعتباری خود در سال ۱۴۰۵، جزئیات و شرایط جدید پرداخت **وام ۵۰۰ میلیونی بانک مهر ایران** را در قالب طرحهای نوین تسهیلاتی اعلام کرد؛ این بسته مالی که بر پایه سقف مصوب شبکه بانکی کشور با کارمزد ۴ درصدی پرداخت میشود، با اتکا به اعتبارسنجی دیجیتال و سفته الکترونیک، فرایند دریافت تسهیلات خرد را بدون نیاز به ضامن سنتی برای متقاضیان واجد شرایط تسهیل کرده است.
توسعه تسهیلات خرد بدون ضامن، نشاندهنده تغییر پارادایم شبکه بانکی از الگوهای سنتی تضمینمحور به سمت مدلهای دادهمحور و اعتبارسنجی رفتاری است. در شرایط اقتصادی سال ۱۴۰۵، تسهیل دسترسی اقشار مختلف جامعه به منابع مالی ارزانقیمت، یکی از محورهای کلیدی سیاست شمول مالی در ایران به شمار میرود. طرح ارکیده تلاش دارد تا با اتکا به خودکارسازی فرآیندها، مسیر پیچیده و زمانبر دریافت وامهای بانکی را به یک تجربه کاملاً دیجیتال و کاربرپسند تبدیل کند.
جزئیات و ویژگیهای ساختاری طرح تسهیلاتی ارکیده
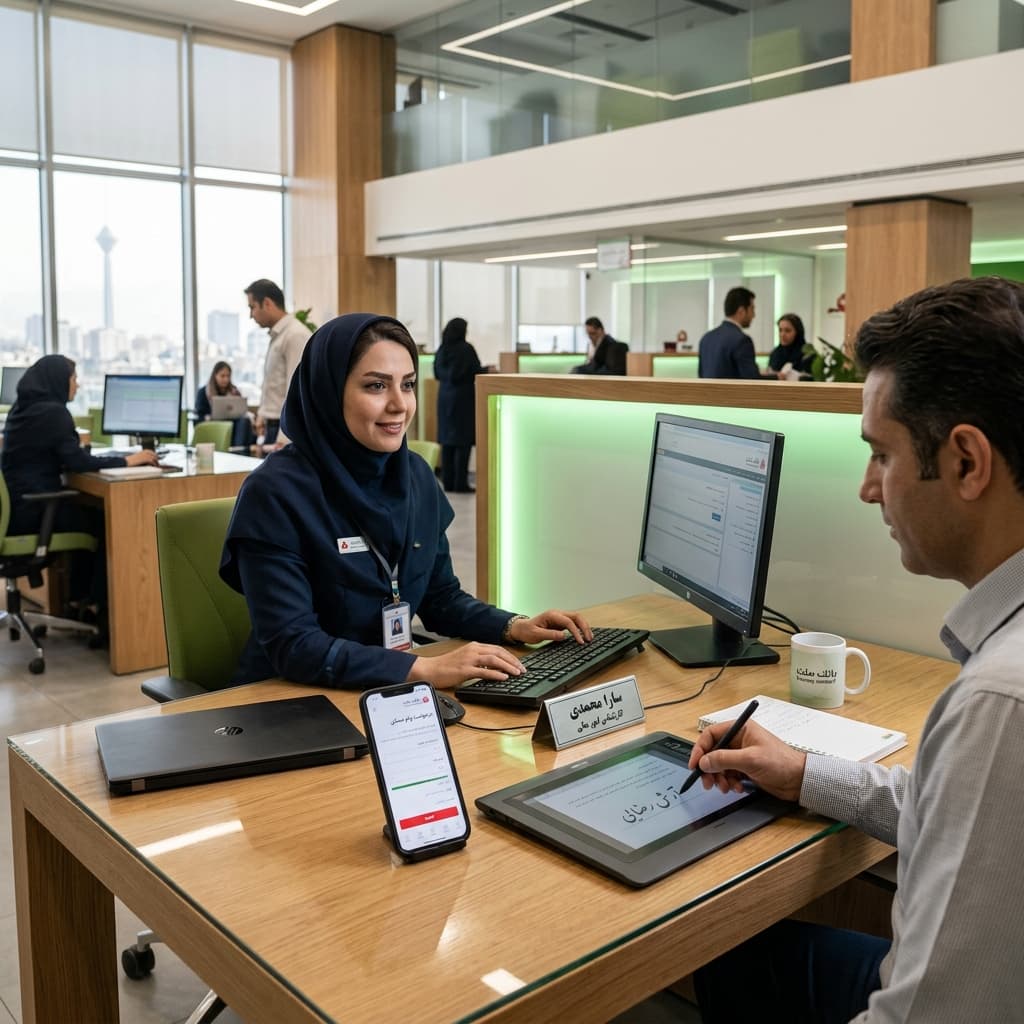
بر اساس ابلاغیه رسمی منتشرشده، وام ۵۰۰ میلیون تومانی بانک قرضالحسنه مهر ایران بر مبنای تجمیع امتیاز میانگین حساب و رتبه اعتبارسنجی متقاضیان تخصیص مییابد. در این چارچوب مالی، متقاضیان حقیقی میتوانند با افتتاح حساب قرضالحسنه پسانداز و ایجاد گردش مالی در بازه زمانی معین، بر اساس محاسبات سامانه امتیازدهی هوشمند بانک، مشمول دریافت سقف تسهیلات شوند. با اتصال یکپارچه سامانههای نئوبانکی و پلتفرمهای دیجیتال در سال ۱۴۰۵، تمامی مراحل از افتتاح حساب، احراز هویت، اعتبارسنجی تا واریز نهایی وجه بدون نیاز به مراجعه حضوری به شعب انجام میپذیرد.
یکی از ارکان بنیادین این طرح، حذف سازوکارهای سنتی توثیق نظیر چک ضمانت شخص ثالث یا معرفی کارمند رسمی دارای گواهی کسر از حقوق است. متقاضیانی که در سامانههای ملی سنجش اعتبار موفق به کسب رتبههای اعتباری بالا (نظیر رتبههای A و B) شوند، میتوانند صرفاً با ارائه سفته الکترونیک ممهور به امضای دیجیتال، وام خود را دریافت کنند. بهکارگیری زیرساختهای نوین و تحول اعتبارسنجی از طریق بانکداری باز به شبکه بانکی این امکان را داده تا سابقه رفتار مالی، تاریخچه بازپرداخت دیون، الگوهای تراکنشی و تعهدات قبلی مشتریان را به عنوان معیار اصلی ارزیابی ریسک نکول ملاک عمل قرار دهد.
شرایط احراز صلاحیت و فرآیند اعتبارسنجی متقاضیان
بهرهمندی از سقف تسهیلات ۵۰۰ میلیون تومانی در طرح ارکیده، مستلزم احراز الزامات و ضوابط مشخصی است که از سوی مدیریت ریسک و اعتبارات بانک مهر ایران تدوین شده است:
رتبه اعتباری و سابقه تراکنشی شفاف: متقاضی باید فاقد هرگونه چک برگشتی رفعسوءاثرنشده، بدهی سررسیدگذشته، معوق یا مشکوکالوصول در شبکه بانکی کشور باشد. رتبه اعتباری مشتری مستقیماً از طریق استعلام برخط از پایگاههای داده اعتبارسنجی مرکزی تعیین میگردد.
کارمزد قرضالحسنه تکرقمی: هزینه تأمین مالی در این طرح بر پایه عقد قرضالحسنه و با کارمزد سالانه ۴ درصد محاسبه میشود؛ بنابراین هیچگونه سود مازاد تجاری، جریمه دیرکرد مازاد بر مصوبات قانونی یا هزینههای پنهان به مانده اصل بدهی تعلق نمیگیرد.
انعطافپذیری در بازپرداخت اقساط: مدتزمان بازپرداخت تسهیلات با توجه به ضریب میانگین حساب، مبلغ دریافتی و توافق اولیه با متقاضی تنظیم میشود و حداکثر تا ۶۰ ماه (۵ سال) قابل تقسیط است.
مدل توثیق دادهمحور و سفته دیجیتال: برای مشتریان دارای رتبه اعتباری ممتاز، توثیق از طریق صدور آنی سفته الکترونیک در بستر امن شبکه بانکی صورت میگیرد که ریسک جعل و مفقودی اسناد را به صفر میرساند.
جهت بررسی جامعتر روندهای امتیازبندی و مؤلفههای تأثیرگذار بر رتبه بانکی افراد، مطالعه گزارش تحلیلی تغییرات ضوابط اعتبارسنجی بانک قرضالحسنه مهر ایران در رسانه تخصصی پیکار پیشنهاد میشود.
نقش زیرساختهای بانکداری دیجیتال در تسریع اعطای وام خرد
حرکت نظاممند بانکهای قرضالحسنه به سمت اتوماسیون کامل زنجیره تأمین مالی خرد، ساختار هزینهای شبکه بانکی را دگرگون کرده است. حذف تشریفات بوروکراتیک و پروندههای کاغذی، موجب کاهش ملموس بهای تمامشده خدمات، کاهش بار مراجعات حضوری به شعب و در نهایت کاهش زمان پردازش و تسویه پروندههای تسهیلاتی از چند هفته به کمتر از چند ساعت شده است.
در حال حاضر، متقاضیان با ورود به پیشخوانهای مجازی و اپلیکیشنهای موبایلی، فرآیند احراز هویت بیومتریک را با استفاده از تطبیق چهره و هوش مصنوعی پشت سر میگذارند، استعلامات ثبتی و بانکی را به شکل بلادرنگ انجام میدهند و در نهایت با امضای دیجیتال معتبر، قرارداد حقوقی تسهیلات را منعقد میکنند. این رویکرد عملیاتی همراستا با اسناد بالادستی اقتصاد دیجیتال و چارچوب جامع سازوکار تسهیلات آنلاین بانکی است که شفافیت، سرعت و کاهش خطای انسانی را در صدر اولویتهای خدمات اعتباری قرار میدهد.
پیامدهای توسعه وامهای قرضالحسنه دیجیتال بر اکوسیستم فینتک
اجرای طرحهای تسهیلاتی دیجیتال با سقفهای بالاتر، اثرات قابل توجهی بر پویایی اکوسیستم فناوریهای مالی (فینتک) و لندتک کشور به جا میگذارد:
رونق ابزارهای مدیریت مالی شخصی (PFM): افزایش سقف تسهیلات خرد به ۵۰۰ میلیون تومان، کاربران را به سمت استفاده از سامانههای تجمیع حساب و نرمافزارهای مدیریت بدهی سوق میدهد تا بتوانند تعهدات ماهانه و جریان نقدی خود را بهصورت بهینه مدیریت کنند.
جهش مقیاسپذیری پلتفرمهای اعتماد دیجیتال: صدور گسترده سفته و چک الکترونیک در مبالغ کلان، باعث ارتقای ترافیک عملیاتی، پایداری زیرساختهای توکنسازی اسناد مالی و گسترش کاربری امضای دیجیتال در مبادلات روزمره کشور میشود.
همگرایی و همافزایی لندتکها با بانکهای قرضالحسنه: بازیگران حوزه خرید اعتباری (BNPL) و پلتفرمهای تسهیلاتیار میتوانند با اتصال API به ساختارهای اعتبارسنجی بانکهای قرضالحسنه، خطوط اعتباری خرد را با هزینه تأمین مالی پایینتر به مشتریان نهایی و کسبوکارهای متصل به درگاههای پرداخت خود عرضه کنند.
چالشها و افق پیشروی مدیریت اعتباری در بانکداری قرضالحسنه
با وجود مزایای متعدد طرح ارکیده در گسترش شمول مالی، اجرای موفق و پایدار چنین طرحهایی با ریسکها و چالشهای مشخصی همراه است. مدیریت ناترازی میان مدت بازپرداخت (تا ۶۰ ماه) و ماندگاری سپردهها، مستلزم پایش دقیق جریان وجوه و مدیریت نقدینگی در سطح کلان بانک است. علاوه بر این، اتکای کامل به سفته الکترونیک بدون ضامن سنتی، نیازمند ارتقای مستمر مدلهای کشف تقلب و یادگیری ماشین در سامانههای اعتبارسنجی است تا نرخ نکول در شرایط ناپایداریهای اقتصادی کنترل شود.
بهینهسازی مستمر دادههای رفتار مالی و اتصال گستردهتر به منابع دادههای جایگزین (مانند قبوض خدماتی، سوابق مالیاتی و گردش درگاههای پرداخت)، میتواند دقت رتبهبندی اعتباری را برای جامعه متقاضیان غیرکارمند و فریلنسرها بیش از پیش ارتقا دهد.
جمعبندی
طرح تسهیلاتی ارکیده بانک قرضالحسنه مهر ایران با سقف ۵۰۰ میلیون تومانی و کارمزد ۴ درصدی، نمونهای از پیوند میان سیاستهای حمایتی قرضالحسنه و ظرفیتهای فناورانه بانکداری دیجیتال در سال ۱۴۰۵ است. این مدل با حذف قید ضامن رسمی برای متقاضیان خوشحساب و جایگزینی آن با سفته الکترونیک و اعتبارسنجی دادهمحور، استانداردهای جدیدی را در اعطای تسهیلات خرد تعریف میکند و نشاندهنده گامی رو به جلو در تقویت زیرساختهای اقتصاد اعتباری در کشور است.
پرسشهای متداول (FAQ)
۱. سقف و کارمزد تسهیلات طرح ارکیده چقدر است؟
سقف این تسهیلات ۵۰۰ میلیون تومان بوده که در قالب عقد قرضالحسنه و با کارمزد سالانه ۴ درصد پرداخت میشود و فاقد سود تجاری است.
۲. فرآیند دریافت وام بدون ضامن برای چه افرادی امکانپذیر است؟
متقاضیانی که در سامانههای اعتبارسنجی رسمی موفق به کسب رتبههای اعتباری بالا (نظیر A و B) شده و فاقد چک برگشتی یا بدهی معوق بانکی باشند، میتوانند بدون معرفی ضامن و صرفاً با سفته الکترونیک وام را دریافت کنند.
۳. حداکثر زمان بازپرداخت اقساط این وام چقدر تعیین شده است؟
مدت بازپرداخت اقساط متناسب با میانگین گردش حساب و توافق اولیه، حداکثر تا ۶۰ ماه (۵ سال) قابل تنظیم است.
۴. آیا برای ثبتنام و دریافت وام ارکیده نیاز به مراجعه حضوری است؟
خیر؛ تمامی مراحل شامل افتتاح حساب، بارگذاری مدارک، احراز هویت دیجیتال، اعتبارسنجی، امضای قرارداد و صدور سفته الکترونیک از طریق همراه بانک و سامانههای غیرحضوری انجام میشود.
۵. چه عواملی باعث افزایش شانس دریافت سقف وام در این طرح میشود؟
ایجاد میانگین حساب مناسب در بازه زمانی معین، تسویه بهموقع تعهدات بانکی قبلی و ارتقای رتبه اعتباری، مهمترین عوامل مؤثر بر دریافت حداکثر سقف تسهیلات هستند.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش مقالهها و تحلیلهای اقتصادی بخوانید.
بانک قرضالحسنه مهر ایران با تکیه بر سامانههای اعتبارسنجی دیجیتال و سابقه حساب مشتریان، سقف تسهیلات خرد بدون ضامن خود را تا ۵۰۰ میلیون تومان تعیین کرده است؛ همچنین تحلیلهای بیشتر در خصوص روند وامدهی و فناوریهای اعتبارسنجی نوین را در بخش مقالات تخصصی پیکار دنبال نمایید.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!