
فهرست مطالب
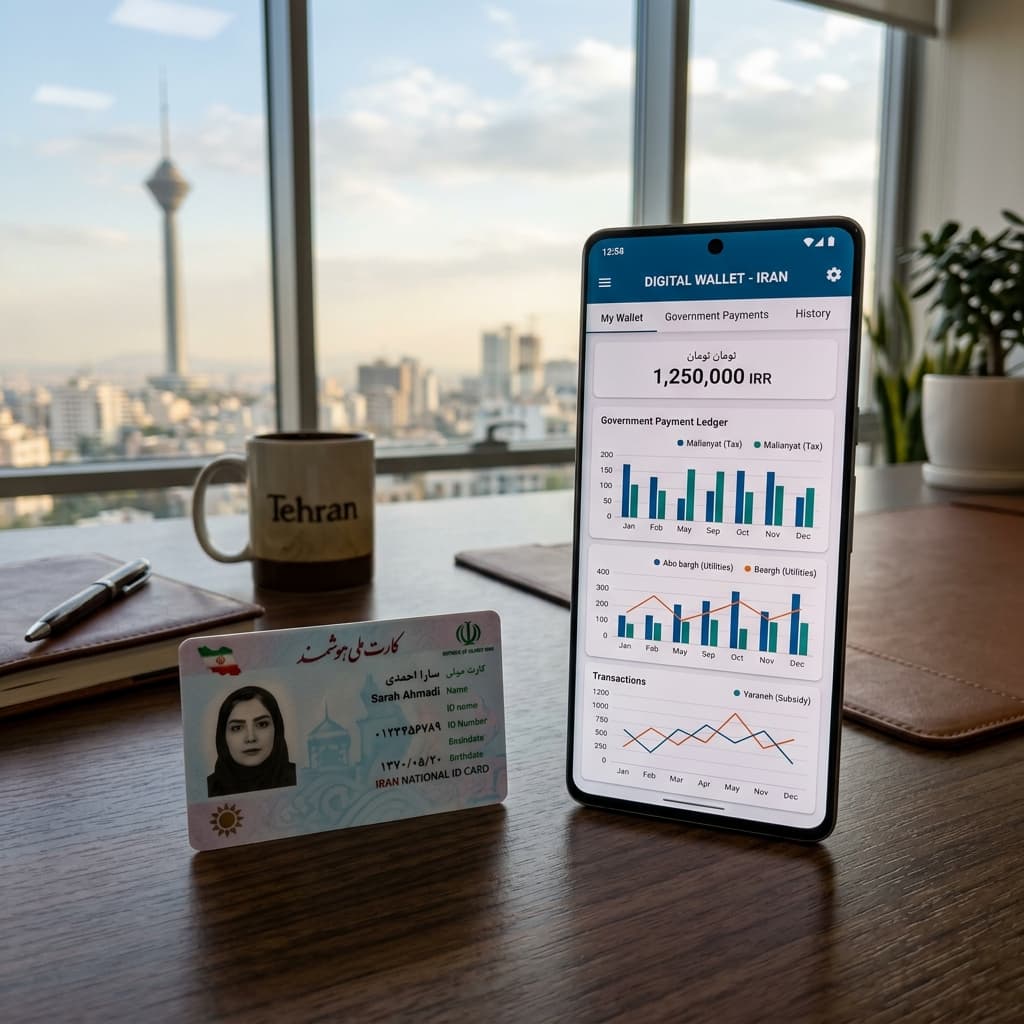
توسعه زیرساختهای پرداخت متمرکز و هوشمندسازی توزیع اعتبارات دولتی وارد مرحله تازهای شده است. بر اساس تازهترین گزارشهای رسمی، بستر فنی کیف پول کارکنان دولت برای تخصیص هدفمند مزایای رفاهی و تسهیلات خرد سازمانی نهایی شده و دو وزارتخانه بزرگ کشور به عنوان نخستین مجموعهها، عملیاتیسازی این درگاه پرداخت نوین را آغاز خواهند کرد.
این اقدام در چارچوب سیاستهای مدیریت شفاف مالی بخش عمومی صورت میپذیرد و تلاش دارد جریانهای مالی غیرنقدی، بنکارتها و یارانههای غیرمستقیم پرسنلی را بر یک بستر دیجیتال یکپارچه مستقر سازد. تغییر مدل توزیع اعتبارات پرسنلی، فرآیند تسویه حسابهای خرد و نظارتپذیری مصرف بودجههای رفاهی را در دستگاههای اجرایی به شکل اساسی بازتعریف میکند.
جزئیات پیادهسازی زیرساخت کیف پول الکترونیکی کارکنان دولت
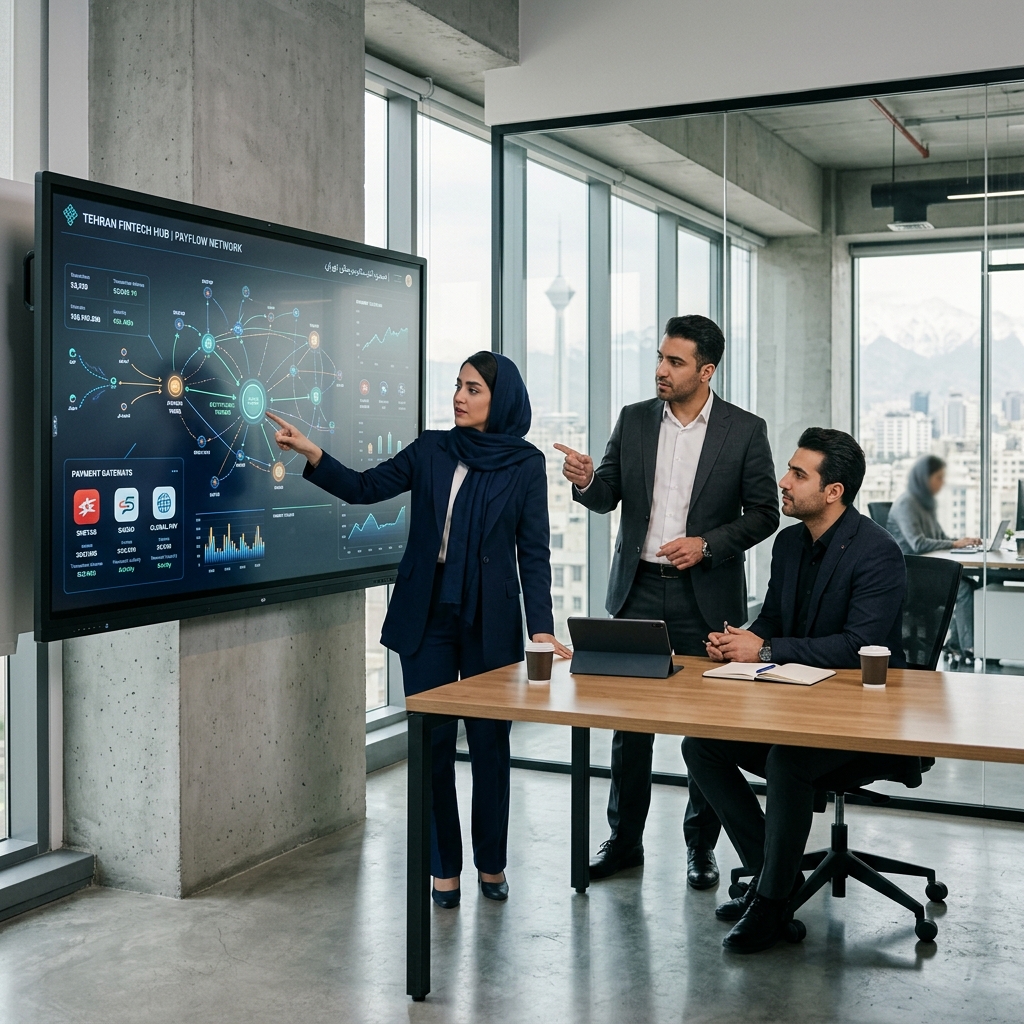
بر اساس ابلاغیهها و تمهیدات فنی اندیشیدهشده، این زیرساخت امکان تعریف کیفپولهای چندمنظوره متصل به شماره ملی و شناسه پرسنلی کارکنان را فراهم میآورد. با پیادهسازی این سامانه، مبالغ مربوط به رفاهیات، کمکهزینههای معیشتی و سهمیههای مصرفی کالا به جای واریز سنتی به حسابهای نقدی یا صدور کارتهای هدیه و بنکارتهای متفرقه، مستقیماً به کیف پول اختصاصی پرسنل تزریق میشود.
دو وزارتخانهای که به عنوان مجریان پیشگام این طرح مشخص شدهاند، بستر احراز هویت پرسنلی و پروتکلهای امنیتی ارتباط با سامانه متمرکز را به پایان رساندهاند. ساختار این کیف پول دیجیتال به گونهای طراحی شده است که با شبکه شاپرک و درگاههای پرداخت پذیرندگان سراسر کشور همگام بوده و امکان رهگیری خطوط اعتباری را برای دستگاههای ناظر فراهم میکند. توسعه این سازوکارها یادآور روندهایی است که طی آن پول برنامهپذیر زیرساخت پرداخت را دگرگون میکند و قابلیت هدایت منابع به سبدهای مصرفی مشخص را ارتقا میدهد.
ابعاد فنی و معماری پرداخت در سامانه جدید
پیادهسازی کیف پول دیجیتال کارکنان دولت تنها یک جابهجایی حساب کاربری نیست، بلکه متکی به اتصال مستقیم به زیرساختهای بانکی متمرکز و سامانههای استعلام هویت است. در مدل جدید، ویژگیهای فنی زیر اعمال شده است:
تفکیکپذیری مصارف اعتباری: امکان تخصیص اعتبار به دستههای مشخص مانند سلامت، حملونقل، خدمات رفاهی و سبد کالا از طریق سیاستگذاری کدهای پذیرندگی (MCC).
حذف هزینههای فیزیکی: برچیده شدن صدور کارتهای پلاستیکی و بنکارتهای بانکی متفرقه که سالانه هزینههای سنگین چاپ و توزیع بر دوش سازمانها میگذاشت.
پایداری امنیتی و احراز هویت دومرحلهای: اتصال کیف پول به شماره تلفن همراه رسمی کارمند و تأیید هویت از طریق درگاههای دولتی معتبر.
یکپارچگی تسویه: تسهیل چرخه بازگشت وجوه و مغایرتگیری بلادرنگ بر بستر شبکه بانکی که با استانداردهای مدرن شفافیت دفترکل و استرداد وجه سازگاری کامل دارد.
اهمیت این تحول برای شبکه پرداخت و فینتک کشور
ورود بدنه دولتی با میلیونها پرسنل و بازنشسته به اکوسیستم کیف پولهای دیجیتال، تحولی ساختاری برای شرکتهای پرداخت (PSP)، پرداختیارها و نئوبانکهای فعال در کشور محسوب میشود. در سالهای گذشته، بخش خصوصی تلاشهای گستردهای برای ترویج کیف پول دیجیتال و نظامهای BNPL (الان بخر بعداً پرداخت کن) انجام داد، اما مقاومت بدنه سنتی بانکها و عدم ادغام زیرساختهای دولتی مانعی جدی در مسیر رشد آن بود.
با رسمیشدن کیف پول کارکنان دولت، جریان نقدینگی عظیمی که پیشتر در قالب وجوه نقدی پراکنده یا رسوب حسابهای بانکی جریان داشت، وارد چرخه اعتباری دیجیتال و قابل برنامهریزی میشود. این رویداد در تقاطع با تحولات شبکه بانکی، همچون تغییرات اعتبارات کالابرگ الکترونیکی، ابعاد تجاری جدیدی برای سوپراپلیکیشنها و پلتفرمهای تجمیعکننده پرداخت ایجاد میکند.
فرصتها و چالشهای نظارتی در اکوسیستم مالی ایران
تمرکز خدمات مالی سازمانی بر یک پلتفرم کیف پول اختصاصی فرصتهای قابلتوجهی برای بخش نظارتی و مدیریت بودجه کشور ایجاد میکند. رصد بهنگام اثربخشی سیاستهای رفاهی، ممانعت از انحراف بودجههای تخصیصیافته به بازارهای غیرمولد و بهینهسازی نقدینگی بخش عمومی از دستاوردهای روشن این معماری است.
با این وجود، پیادهسازی این سیستم در مقیاس ملی ریسکهایی نیز در بر دارد که شبکه بانکی باید به دقت پایش کند:
ریسک انحصار زیرساختی: در صورتی که بستر فنی کیف پول به یک یا چند بازیگر خاص محدود شود، فضای رقابتی برای پرداختیاران و فینتکهای مستقل محدود خواهد شد.
پذیرشپذیری سراسری: پوشش کامل شبکه پذیرندگان در تمامی استانها و شهرهای کوچک، پیشنیاز کارایی واقعی این کیف پولهاست تا کارمندان بدون دغدغه موفق به خرید شوند.
تابآوری سامانههای تسویه: همگام بودن سرورها و پایگاههای داده در دورههای اوج واریز اعتبارات رفاهی دولتی برای جلوگیری از قطعی یا تأخیر در تراکنشها حیاتی است.
این ساماندهی اعتباری در شرایطی رخ میدهد که بانکهای تجاری نظیر اقدامات توسعهای در توسعه خدمات دیجیتال و اعتباری بانکها، سبد سرویسهای دیجیتال خود را برای مدیریت تقاضای روزافزون مشتریان خرد نوسازی کردهاند.
جمعبندی
اجرای مرحله آزمایشی کیف پول کارکنان دولت در دو وزارتخانه، گامی زیربنایی در جهت گذر از شیوههای سنتی پاداش و رفاهیات پرسنلی به سامانههای مالی هوشمند و متمرکز به شمار میرود. موفقیت این سامانه در گرو حفظ استانداردهای امنیت داده، باز بودن APIهای بانکی برای مشارکت بازیگران فینتک و سهولت تجربه کاربری برای پرسنل است. در صورت تحقق این شروط، مدل مدیریت مالی کارکنان در بخش عمومی به استانداردهای بینالمللی توزیع هدفمند اعتبارات نزدیکتر خواهد شد.
پرسشهای متداول (FAQ)
کیف پول کارکنان دولت چه تفاوتی با کارتهای بانکی معمولی دارد؟
این کیف پول متمرکز، اعتبارپایه و دارای قابلیت برنامهریزی مصارف است؛ یعنی اعتبارات رفاهی و تخصیصی تنها در پذیرندگان مرتبط با حوزه تعریفشده (مانند اقلام خوراکی یا درمان) قابل خرجکردن است و امکان تبدیل مستقیم به نقدینگی آزاد را محدود میکند.
چه نهادهایی مرحله اول این طرح را اجرا میکنند؟
دو وزارتخانه دولتی به عنوان پیشگام، زیرساخت پایلوت را پس از تکمیل اتصالات فنی و احراز هویت کارکنان خود در شبکه مستقر کردهاند.
آیا امکان انتقال مانده اعتبار به دیگر حسابها وجود دارد؟
بسته به قوانین اعتباری هر بسته رفاهی، ممکن است قابلیت انتقال به کارتهای دیگر محدود باشد تا فلسفه هدفمندی مزایای پرسنلی حفظ شود.
تأثیر کیف پول دولتی بر شرکتهای پرداخت و فینتک چیست؟
این طرح حجم تراکنشهای خرد دیجیتال را افزایش داده و در صورت پیوند سامانهها، فرصت طراحی ابزارهای نوین وفاداری، اعتباری و پرداخت تسهیلاتی را برای شرکتهای فناوری مالی فراهم میسازد.
آیا این زیرساخت هزینهای برای کارکنان به همراه دارد؟
خیر، کیف پول الکترونیکی به عنوان درگاه سازمانی دستگاههای اجرایی تعریف شده و بدون کسر کارمزد صدور فیزیکی، روی اپلیکیشنهای مجاز ارائه میشود.
برای دنبال کردن تحلیلهای بیشتر درباره فینتک، بانکداری دیجیتال و اقتصاد نوآوری، گزارشهای تخصصی پیکار را در بخش فینتک و اقتصاد دیجیتال بخوانید.
بر اساس آخرین تحولات پرداخت خرد در بخش عمومی، زیرساخت فنی طرح کیف پول الکترونیکی کارکنان دولت نهایی شده و دو وزارتخانه بهعنوان پیشگام اجرای این پروژه انتخاب شدهاند؛ رویدادی که بنا بر گزارش بستری برای بهینهسازی توزیع اعتبارات رفاهی و کاهش بار شبکه پرداخت کارتی فراهم میسازد و جزئیات عملیاتی آن پیشتر در مقالات تخصصی پیکار تحلیل شده است.
درباره سردبیر
مطالب این بخش با نام سردبیر در PayKaar منتشر میشوند و شامل پوشش اخبار و تحلیلهای حوزه فینتک و فناوریهای مالی هستند.
مشاهده سایر مقالات
دیدگاههای کاربران
هنوز دیدگاهی ثبت نشده است. اولین نفری باشید که نظر میدهد!